猜你想问
这份研报主要分析了什么内容?
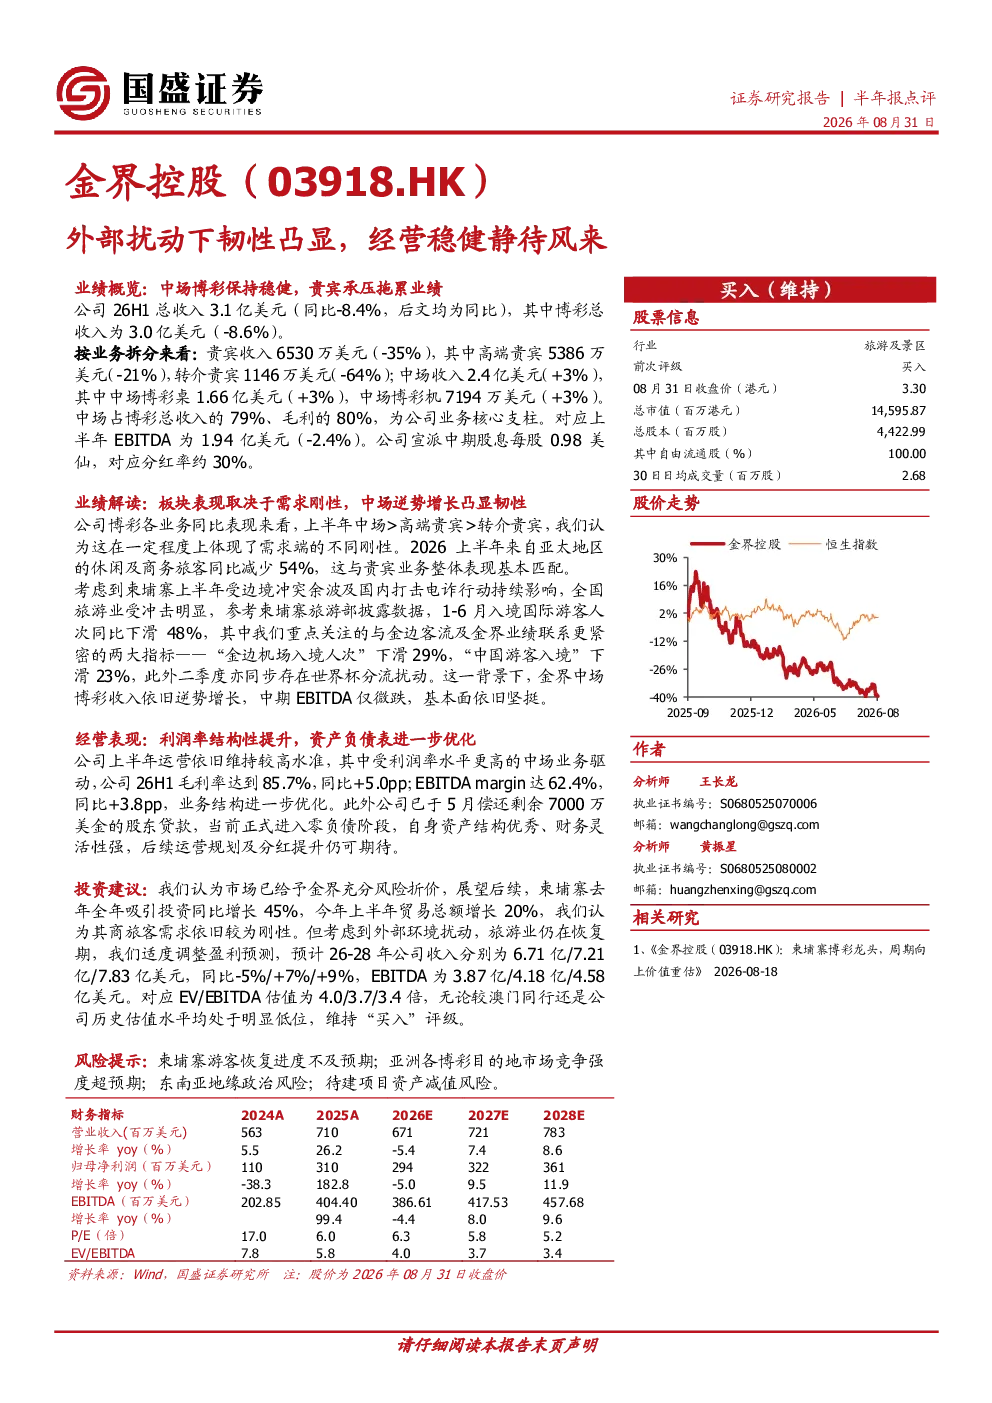
这份研报主要分析了金界控股在2026年上半年(26H1)的经营业绩。报告显示,尽管面临亚太地区旅客减少、柬埔寨旅游业受边境冲突及打击电诈行动影响、世界杯分流等外部扰动,金界控股中场博彩收入仍实现3%的增长,EBITDA仅微跌,凸显了业务韧性。报告还指出公司利润率结构性提升,毛利率和EBITDA margin分别提升5.0和3.8个百分点,并优化了资产负债表,5月偿还剩余股东贷款7000万美元,进入零负债阶段,财务灵活性强。
金界控股所在的博彩赛道发展趋势如何?
金界控股所在的博彩赛道,特别是中场博彩业务,展现出较强的韧性。尽管全球及区域旅游市场面临挑战,如亚太地区旅客减少54%、柬埔寨入境游客下滑48%等,金界中场博彩收入仍增长3%,显示需求刚性。报告认为,柬埔寨商旅客需求刚性,去年投资增长45%,上半年贸易总额增长20%,为业务提供支撑。但外部环境扰动下旅游业仍在恢复期,市场需关注行业长期发展趋势。
研报重点分析了金界控股的哪些方面?
研报重点分析了金界控股26H1的经营稳健性及财务表现。报告指出,中场博彩收入占比79%,毛利占比80%,是业务核心,逆势增长3%凸显韧性。同时,利润率结构性提升,毛利率和EBITDA margin分别提升5.0和3.8个百分点,显示经营效率优化。此外,公司偿还剩余股东贷款7000万美元,进入零负债阶段,财务状况显著改善,为未来发展提供更强支撑。
当前市场对金界控股的判断是什么?
当前市场对金界控股的判断是,公司在外部扰动下展现出经营稳健和业务韧性。报告维持“买入”评级,认为市场已充分折价风险,柬埔寨商旅客需求刚性为业务提供支撑。尽管旅游业仍在恢复期,但公司财务状况优化,进入零负债阶段,具备较强灵活性。不过,市场需关注柬埔寨游客恢复进度、市场竞争、地缘政治及待建项目资产减值等风险因素。
研报提示了哪些主要风险?
研报提示了金界控股面临的主要风险,包括柬埔寨游客恢复进度不及预期,可能影响公司博彩收入增长;市场竞争超预期,可能压缩利润空间;地缘政治风险,可能对区域旅游业产生不利影响;以及待建项目资产减值风险,需关注项目进展和市场需求变化。这些风险可能对公司未来经营和财务表现产生不利影响,投资者需密切关注。