猜你想问
恒林股份最新投资者沟通会核心内容有哪些?
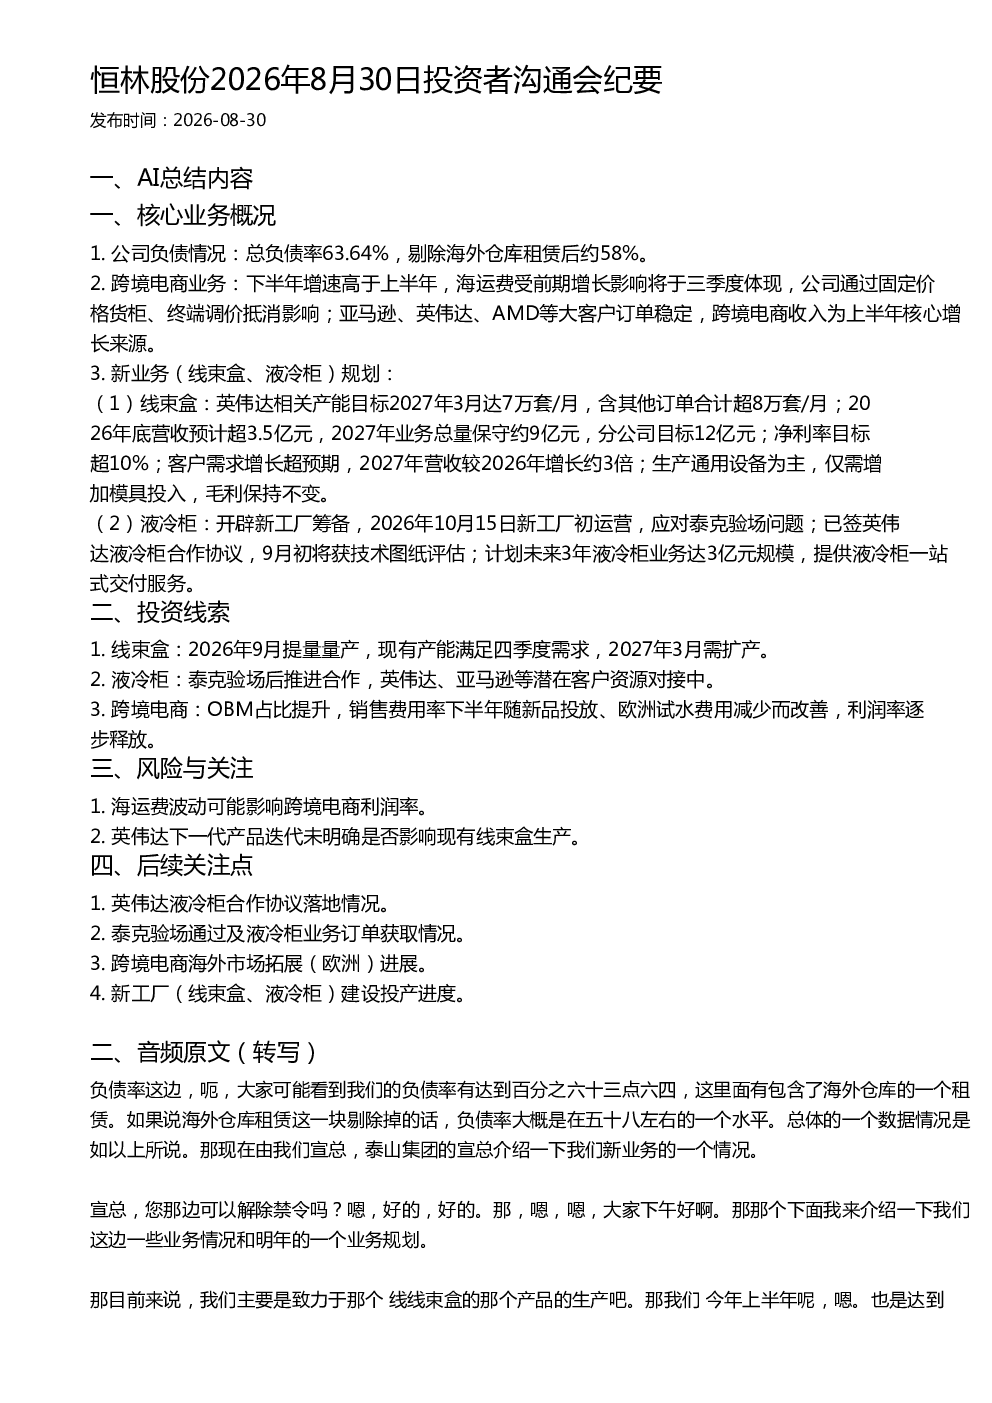
恒林股份2026年8月30日投资者沟通会主要涵盖核心业务概况、投资线索、风险与关注点及后续关注事项。公司负债率总负债率为63.64%,剔除海外仓库租赁后约58%。跨境电商业务下半年增速高于上半年,通过固定价格货柜、终端调价抵消海运费影响;亚马逊、英伟达、AMD等大客户订单稳定。新业务方面,线束盒业务2026年下半年提量量产,2027年3月产能目标达7万套/月,预计2026年底营收超3.5亿元,2027年业务总量保守约9亿元,净利率目标超10%。液冷柜业务已签英伟达合作协议,计划未来3年业务达3亿元规模。投资线索包括线束盒提量、液冷柜合作推进及跨境电商利润率改善。风险关注点为海运费波动及英伟达下一代产品迭代影响。后续关注点涉及合作协议落地、泰克验场通过、跨境电商欧洲拓展及新工厂建设投产进度。
AI服务器相关赛道发展趋势如何?
AI服务器相关赛道发展趋势积极,恒林股份新业务线束盒和液冷柜均与AI服务器领域紧密相关。线束盒业务计划2026年下半年提量量产,2027年3月产能目标达7万套/月,预计2026年底营收超3.5亿元,2027年业务总量保守约9亿元,净利率目标超10%,客户需求增长超预期,2027年营收较2026年增长约3倍。液冷柜业务已签英伟达合作协议,计划未来3年业务达3亿元规模,提供液冷柜一站式交付服务。这些新业务布局显示公司正积极把握AI服务器市场增长机遇,通过产能扩张和客户资源对接,有望实现业务快速增长。
报告重点分析了哪些方向?
报告重点分析了恒林股份的核心业务概况、新业务规划及投资线索。核心业务方面,跨境电商业务下半年增速高于上半年,公司通过固定价格货柜、终端调价抵消海运费影响,亚马逊、英伟达、AMD等大客户订单稳定。新业务方面,线束盒业务计划2026年下半年提量量产,2027年3月产能目标达7万套/月,预计2026年底营收超3.5亿元,2027年业务总量保守约9亿元,净利率目标超10%,客户需求增长超预期,2027年营收较2026年增长约3倍;液冷柜业务已签英伟达合作协议,计划未来3年业务达3亿元规模,提供液冷柜一站式交付服务。投资线索包括线束盒提量、液冷柜合作推进及跨境电商利润率改善。
当前市场对恒林股份的判断是什么?
当前市场对恒林股份的判断显示公司正积极拓展新业务,提升盈利能力。跨境电商业务下半年增速高于上半年,公司通过固定价格货柜、终端调价抵消海运费影响,亚马逊、英伟达、AMD等大客户订单稳定。新业务方面,线束盒业务计划2026年下半年提量量产,2027年3月产能目标达7万套/月,预计2026年底营收超3.5亿元,2027年业务总量保守约9亿元,净利率目标超10%,客户需求增长超预期,2027年营收较2026年增长约3倍;液冷柜业务已签英伟达合作协议,计划未来3年业务达3亿元规模,提供液冷柜一站式交付服务。这些新业务布局显示公司正积极把握AI服务器市场增长机遇,通过产能扩张和客户资源对接,有望实现业务快速增长。
研报提示了哪些风险?
研报提示的风险主要集中在海运费波动及英伟达下一代产品迭代影响。跨境电商业务受海运费波动影响较大,下半年增速高于上半年,海运费受前期增长影响将于三季度体现,公司通过固定价格货柜、终端调价抵消影响,但海运费波动仍可能影响跨境电商利润率。此外,英伟达下一代产品迭代未明确是否影响现有线束盒生产,存在一定不确定性。这些风险需持续关注,可能对公司新业务拓展及盈利能力产生一定影响。