猜你想问
欧康维视生物2026年9月投资者沟通会核心内容有哪些?
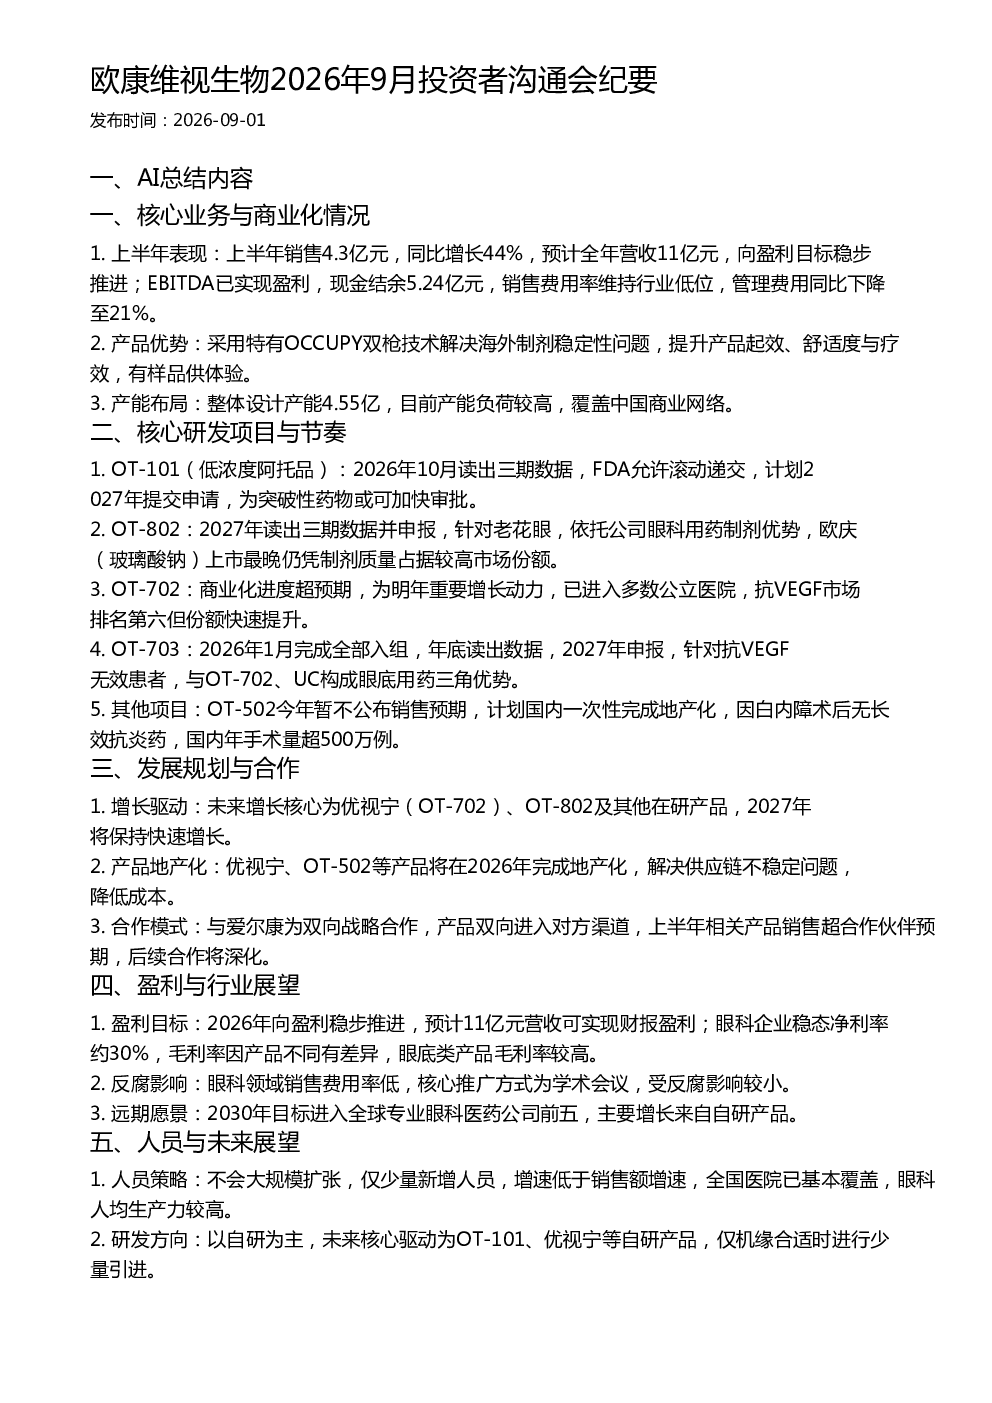
欧康维视生物2026年9月投资者沟通会主要披露了公司上半年销售表现、核心产品优势、产能布局、研发项目进展、未来发展规划与合作、盈利目标及行业展望。上半年实现销售4.3亿元,同比增长44%,预计全年营收11亿元,EBITDA已实现盈利。公司采用特有OCCUPY双枪技术提升产品性能,整体设计产能4.55亿,目前产能负荷较高。研发方面,OT-101、OT-802、OT-702、OT-703等在研项目进展顺利,计划2027年申报OT-101和OT-802。公司将与爱尔康深化双向战略合作,产品双向进入对方渠道。未来增长核心为优视宁(OT-702)、OT-802及其他在研产品,计划2026年完成优视宁、OT-502等产品地产化。公司预计2026年向盈利稳步推进,眼科企业稳态净利率约30%。
眼科赛道发展趋势如何?
眼科赛道整体呈现快速增长趋势,尤其在创新药物和高端制剂领域。随着人口老龄化和诊疗技术进步,眼科疾病治疗需求持续提升。国内眼科市场渗透率仍有较大提升空间,创新药企通过技术优势逐步替代传统产品。公司凭借特有OCCUPY双枪技术和眼科用药制剂优势,在抗VEGF、老花眼治疗等领域布局完善。未来眼科市场将向创新化、差异化方向发展,国产替代和产品升级成为行业主要驱动力。公司计划通过自研产品驱动增长,并深化与爱尔康等渠道合作,有望在眼科细分领域占据领先地位。
报告重点分析了哪些方向?
报告重点分析了公司核心业务与商业化情况、研发项目进展、未来发展规划与合作、盈利目标及行业展望。在商业化方面,公司上半年销售表现亮眼,EBITDA已实现盈利,销售费用率维持行业低位。产品方面,公司通过特有技术提升产品性能,产能布局完善,覆盖中国商业网络。研发方面,OT-101、OT-802、OT-702、OT-703等在研项目进展顺利,计划2027年申报OT-101和OT-802,形成眼底用药三角优势。未来增长核心为优视宁(OT-702)、OT-802及其他在研产品,计划2026年完成产品地产化。公司还深化与爱尔康的战略合作,并制定了2030年进入全球专业眼科医药公司前五的愿景。
当前眼科市场现状如何?
当前眼科市场呈现国产替代加速、创新药企崛起的态势。国内眼科市场规模持续扩大,但市场集中度相对较低,头部企业优势不明显。创新药企通过技术突破和渠道拓展,逐步抢占市场份额。公司凭借特有OCCUPY双枪技术和眼科用药制剂优势,在抗VEGF市场排名第六但份额快速提升。公司产品已进入多数公立医院,OT-702作为重要增长动力,销售表现超预期。同时,公司通过产品地产化降低成本,提升供应链稳定性。未来眼科市场将向创新化、差异化方向发展,国产替代和产品升级成为行业主要驱动力。公司通过自研产品驱动增长,有望在眼科细分领域占据领先地位。
研报提示哪些风险?
研报提示的主要风险包括研发风险、市场竞争风险和行业政策风险。研发方面,部分在研项目如OT-101、OT-802等仍处于临床阶段,存在研发失败或审批不及预期的风险。市场竞争方面,眼科领域竞争激烈,公司需持续保持技术领先和产品差异化优势。行业政策方面,医药行业监管趋严,反腐政策可能影响部分推广方式,但眼科领域销售费用率低,受影响相对较小。此外,公司未来增长高度依赖自研产品,若后续产品未能如期放量,可能影响业绩增长预期。公司需持续加强研发投入和产品推广,以应对潜在的市场风险。