猜你想问
创新新材2026年投资者沟通会核心内容有哪些?
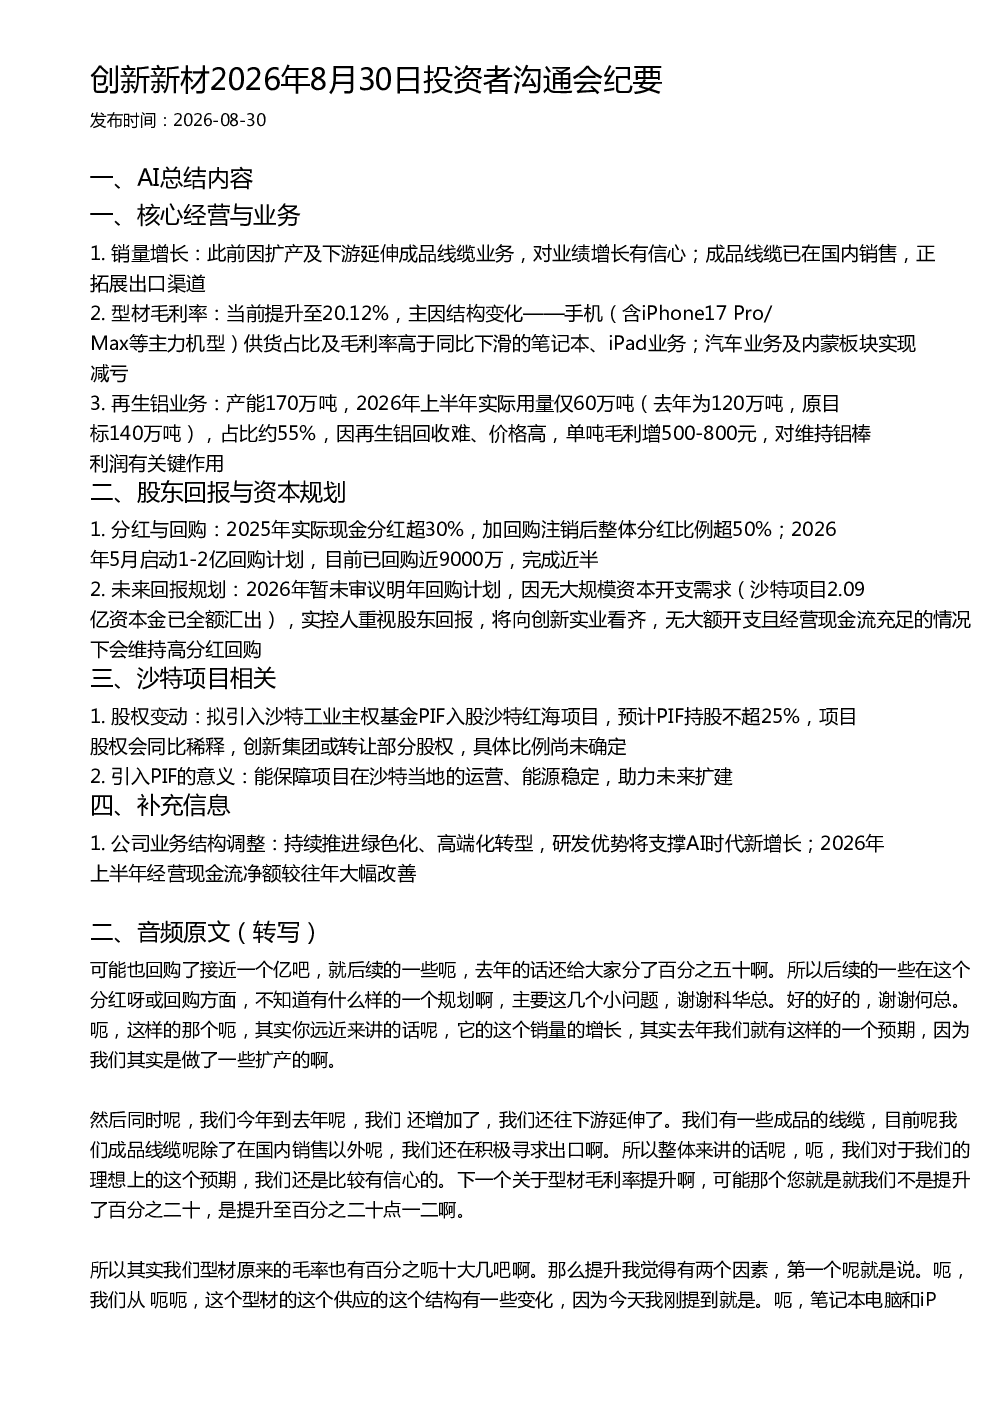
创新新材2026年8月30日投资者沟通会纪要显示,公司通过扩产及下游延伸成品线缆业务实现销量增长,并积极拓展出口渠道。型材毛利率提升至20.12%,主要得益于手机业务占比提升及毛利率改善,同时汽车业务及内蒙板块减亏。再生铝业务因回收难、价格高,单吨毛利增加500-800元,对维持铝棒利润有重要作用。公司持续推进绿色化、高端化转型,研发优势将支撑AI时代新增长,2026年上半年经营现金流净额大幅改善。
创新新材所在赛道行业发展趋势如何?
创新新材所在赛道行业发展趋势显示,公司正积极向高端化、绿色化转型,研发优势将支撑AI时代新增长。成品线缆业务在国内销售良好并拓展出口,再生铝业务因回收难、价格高带来毛利提升,体现行业对资源循环利用的重视。公司业务结构调整方向与行业发展趋势一致,未来有望在AI、高端制造等领域获得更多增长机会。
创新新材报告重点分析了哪些方向?
创新新材报告重点分析了销量增长、毛利率提升、股东回报及沙特项目股权变动等方向。销量增长方面,公司通过扩产及下游延伸成品线缆业务实现增长,并拓展出口渠道;毛利率提升主要因手机业务占比提升及再生铝业务毛利增加;股东回报方面,2025年现金分红超30%,2026年启动1-2亿回购计划,未来将维持高分红回购;沙特项目股权变动拟引入PIF入股,保障项目运营并助力未来扩建。
创新新材当前市场现状如何判断?
创新新材当前市场现状显示,公司经营状况持续改善,2026年上半年经营现金流净额较往年大幅改善。销量增长有信心,成品线缆业务拓展出口,再生铝业务毛利提升对利润有支撑作用。公司重视股东回报,高分红回购政策已体现,未来资本开支需求不高,现金流充足。沙特项目引入PIF入股,体现公司积极拓展国际市场、保障能源稳定的战略意图。
创新新材研报存在哪些风险提示?
创新新材研报风险提示包括:再生铝业务产能利用率低于预期(2026年上半年实际用量仅60万吨,原目标140万吨),回收难、价格高可能导致毛利波动;沙特项目股权变动引入PIF,可能存在股权稀释及合作风险;公司转型过程中,高端化、绿色化转型效果存在不确定性;国际市场拓展面临竞争及政策风险。需关注这些因素对公司未来业绩的影响。