猜你想问
北京科锐2026年中报核心内容有哪些?
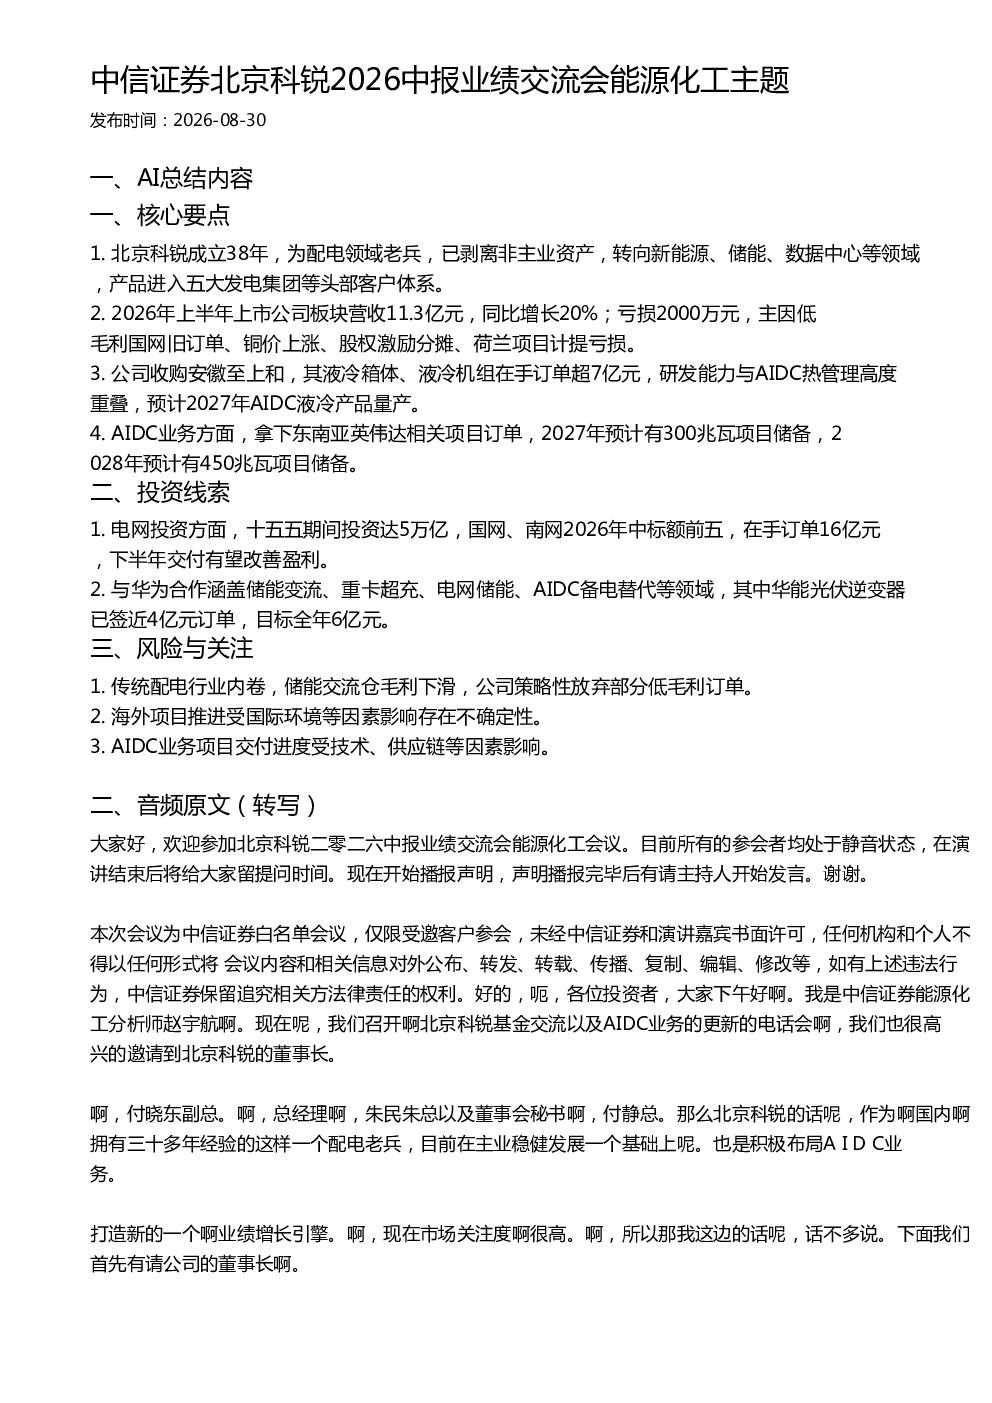
北京科锐2026年中报显示,公司营收11.3亿元同比增长20%,但亏损2000万元。主要原因是低毛利国网旧订单、铜价上涨、股权激励分摊及荷兰项目计提亏损。公司从传统配电领域成功转型至新能源、储能、数据中心等领域,产品已进入五大发电集团等头部客户体系。收购安徽至上和后,液冷箱体、液冷机组在手订单超7亿元,预计2027年AIDC液冷产品量产。
新能源储能行业发展趋势如何?
新能源储能行业正处于快速发展阶段,十五五期间电网投资达5万亿,国网、南网2026年中标额前五,北京科锐在手电网订单16亿元。公司积极布局AIDC业务,拿下东南亚英伟达相关项目订单,预计2027年有300兆瓦项目储备,2028年预计450兆瓦项目储备。收购深圳赛博引擎51%股权,推进算力基础设施预制化、模块化、数字化交付,探索算电协同应用场景。
报告重点分析了哪些方向?
报告重点分析了北京科锐的转型与业务布局、2026年上半年业绩表现、AIDC业务进展及与华为的合作。公司成立38年从传统配电领域成功转型,收购安徽至上和强化液冷业务,预计2027年AIDC液冷产品量产。与华为合作涵盖储能变流、重卡超充、电网储能、AIDC备电替代等领域,华能光伏逆变器已签近4亿元订单,目标全年6亿元。
当前市场现状如何判断?
当前市场现状显示,新能源储能行业需求旺盛,电网投资巨大,北京科锐在电网领域份额同比增加,策略性放弃部分低毛利订单以提升毛利。公司AIDC业务进展顺利,拿下东南亚英伟达订单,储备项目充足。但传统配电行业内卷导致储能交流仓毛利下滑,海外项目推进存在不确定性,AIDC业务交付进度受技术、供应链等因素影响。
研报提示哪些风险?
研报提示的主要风险包括:传统配电行业内卷导致储能交流仓毛利下滑,公司策略性放弃部分低毛利订单;海外项目推进受国际环境等因素影响存在不确定性;AIDC业务交付进度受技术、供应链等因素影响。此外,铜价上涨及股权激励分摊也对短期盈利造成压力。