猜你想问
道恩股份2026年中报主要业绩表现如何?
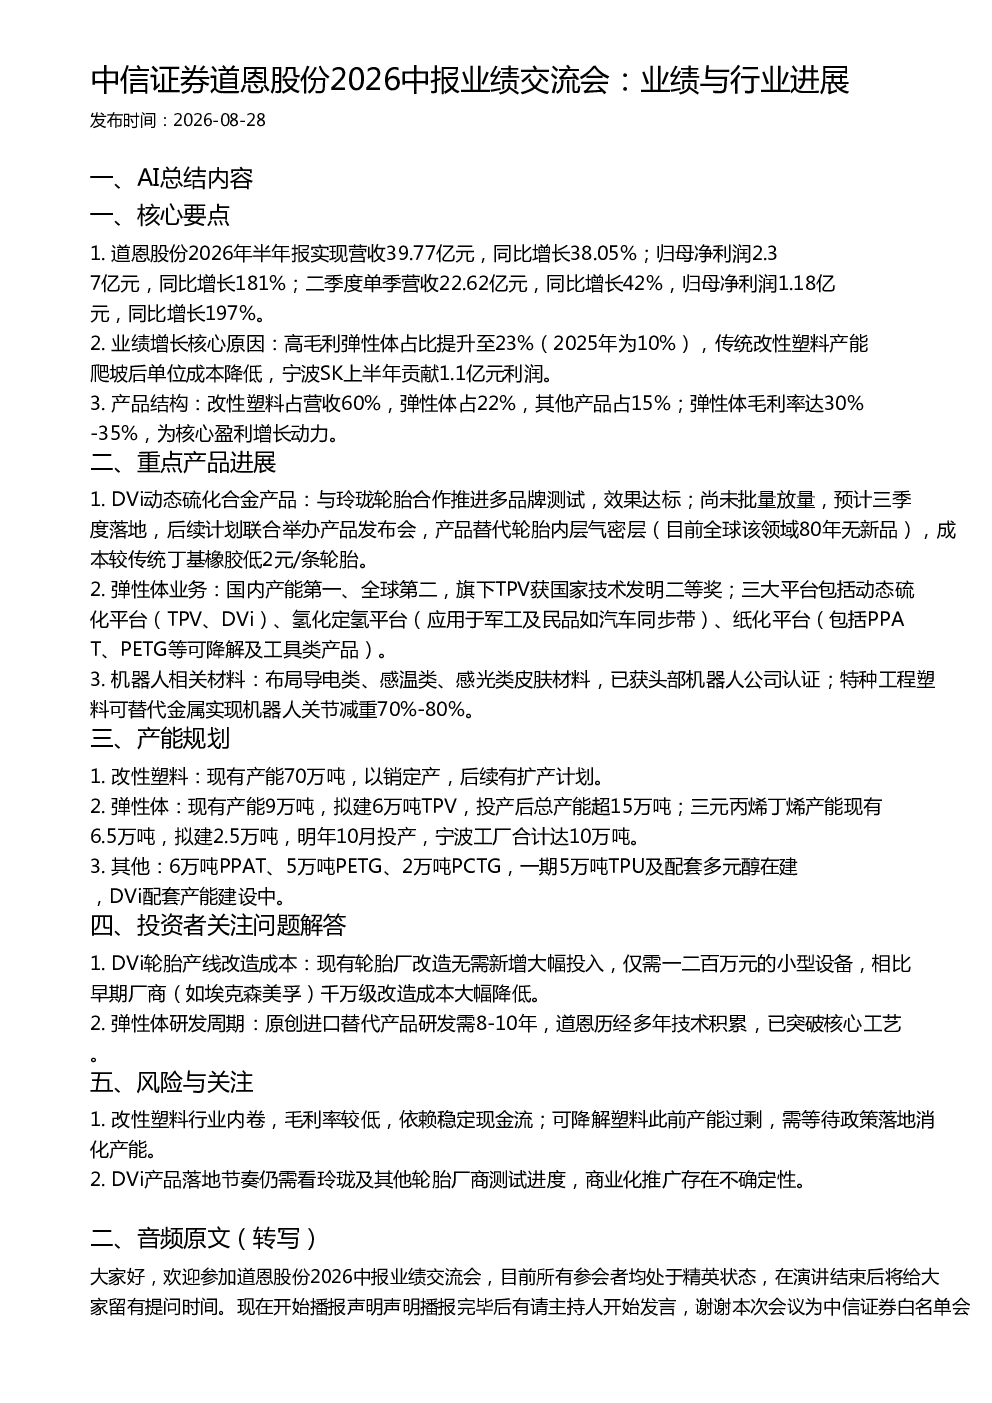
道恩股份2026年半年报实现营收39.77亿元,同比增长38.05%;归母净利润2.37亿元,同比增长181%。二季度单季营收22.62亿元,同比增长42%,归母净利润1.18亿元,同比增长197%。业绩增长主要得益于高毛利弹性体占比提升至23%,传统改性塑料产能爬坡后单位成本降低,以及宁波SK上半年贡献1.1亿元利润。
道恩股份弹性体业务发展情况及未来规划?
道恩股份弹性体业务国内产能第一、全球第二,旗下TPV获国家技术发明二等奖。公司拥有动态硫化平台(TPV、DVi)、氢化定氢平台(应用于军工及民品如汽车同步带)、纸化平台(包括PPAT、PETG等可降解及工具类产品)三大平台。现有产能9万吨,拟建6万吨TPV,投产后总产能超15万吨;三元丙烯丁烯产能现有6.5万吨,拟建2.5万吨,明年10月投产,宁波工厂合计达10万吨。
道恩股份DVi产品进展及商业化前景?
道恩股份DVi动态硫化合金产品与玲珑轮胎合作推进多品牌测试,效果达标,预计三季度落地,后续计划联合举办产品发布会。该产品可替代轮胎内层气密层,成本较传统丁基橡胶低2元/条轮胎。现有轮胎厂改造仅需一二百万元的小型设备,相比早期厂商改造成本大幅降低。但产品落地节奏仍需看玲珑及其他轮胎厂商测试进度,商业化推广存在不确定性。
改性塑料行业现状及道恩股份的竞争优势?
改性塑料行业内卷严重,毛利率较低,依赖稳定现金流。可降解塑料此前产能过剩,需等待政策落地消化产能。道恩股份现有改性塑料产能70万吨,以销定产,后续有扩产计划。公司弹性体毛利率达30%-35%,为核心盈利增长动力,产品结构中改性塑料占营收60%,弹性体占22%,其他产品占15%。
道恩股份面临的主要风险因素有哪些?
道恩股份面临的主要风险包括:改性塑料行业内卷导致毛利率较低,依赖稳定现金流;可降解塑料此前产能过剩,需等待政策落地消化产能。此外,DVi产品落地节奏仍需看玲珑及其他轮胎厂商测试进度,商业化推广存在不确定性。公司需关注行业政策变化及市场需求波动带来的影响。