猜你想问
这份研报的核心内容是什么?
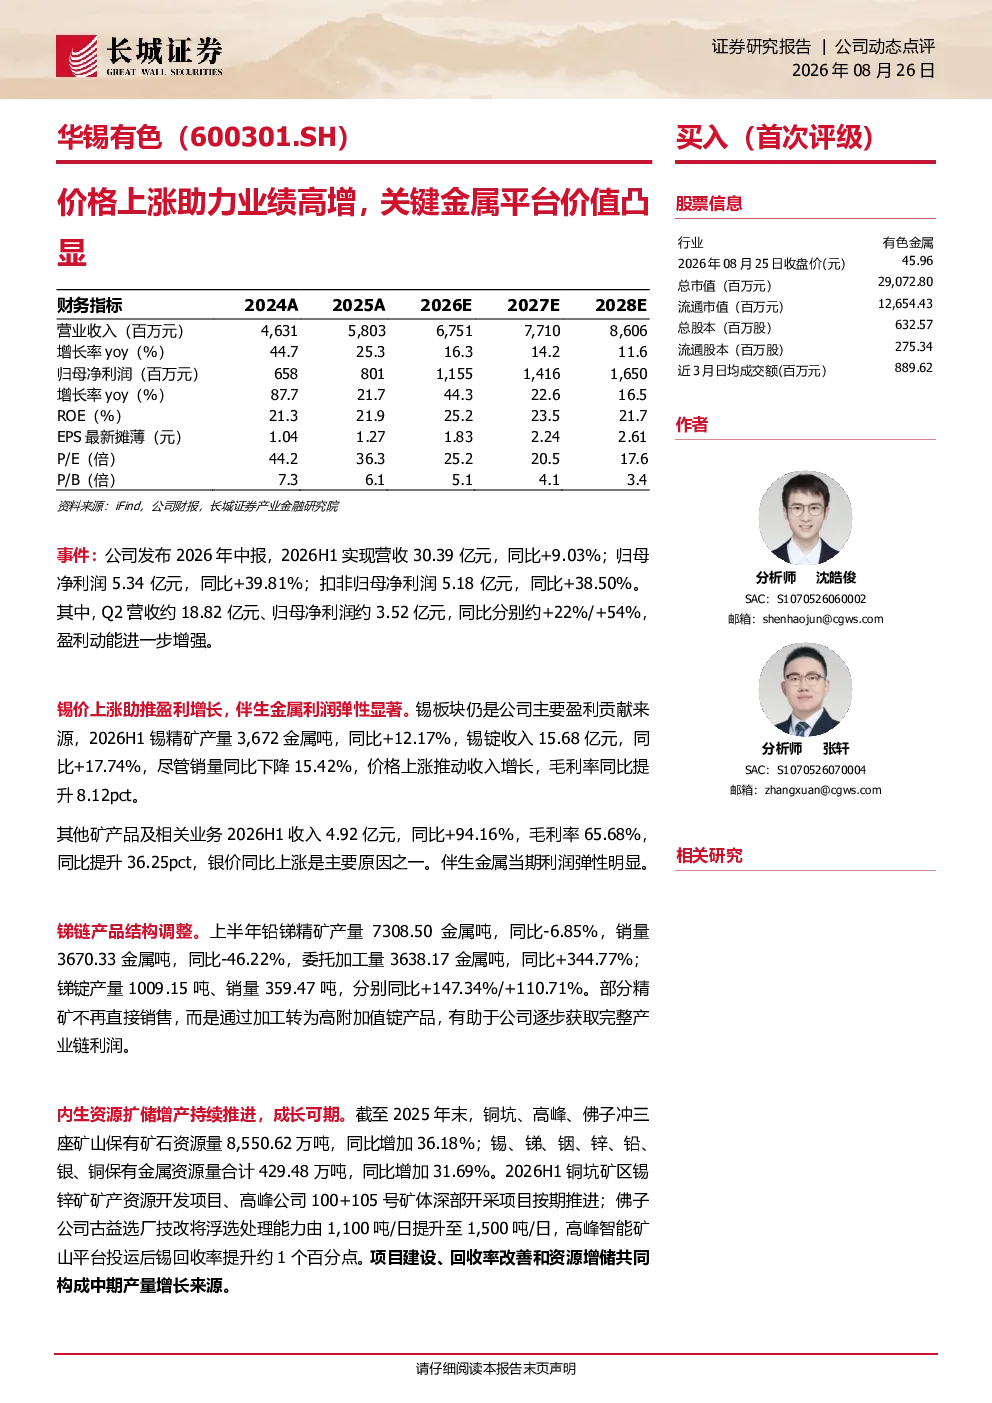
华锡有色2026年中报显示,公司业绩高增主要得益于有色金属价格上涨。2026H1实现营收30.39亿元,同比+9.03%;归母净利润5.34亿元,同比+39.81%。锡板块仍是主要盈利来源,锡精矿产量同比+12.17%,锡锭收入同比+17.74%,尽管销量下降15.42%,但价格上涨推动收入增长,毛利率提升8.12pct。其他矿产品及相关业务收入同比+94.16%,毛利率提升36.25pct,主要受银价上涨影响。锑链产品结构调整方面,部分精矿转为高附加值锭产品,有助于公司逐步获取完整产业链利润。内生资源扩储增产持续推进,铜坑、高峰、佛子冲三座矿山资源量同比增加,锡、锑、铟等金属资源量同比增加31.69%。广西关键金属产业发展集团成立,成为公司间接控股股东,定位为广西锡、锑、铟等关键金属资源整合的重要战略平台。华锡有色作为广西国资体系内核心有色上市主体,资源协同、产业链分工和区域整合的想象空间更清晰,平台化价值凸显。
关键金属赛道的发展趋势如何?
关键金属赛道的发展趋势表现为资源整合与产业链协同加速。广西关键金属产业发展集团成立,成为华锡有色的间接控股股东,定位为广西锡、锑、铟等关键金属资源整合的重要战略平台。这标志着区域资源整合力度加大,有助于提升产业链协同效率。同时,公司内生资源扩储增产持续推进,铜坑、高峰、佛子冲三座矿山资源量同比增加,锡、锑、铟等金属资源量同比增加31.69%,为长期发展奠定资源基础。锑链产品结构调整,部分精矿转为高附加值锭产品,有助于公司逐步获取完整产业链利润。这些举措表明关键金属赛道正朝着资源集中、产业链延伸、区域协同的方向发展,平台化价值逐步凸显。
研报重点分析了哪些方向?
研报重点分析了华锡有色的业绩增长驱动因素、产业链协同价值及未来成长空间。业绩增长主要来自有色金属价格上涨,锡板块和银价上涨带动收入利润提升。产业链协同方面,公司通过资源整合与产品结构调整,逐步获取完整产业链利润,锑链产品结构调整有助于提升高附加值产品占比。未来成长空间则体现在内生资源扩储增产和广西关键金属产业发展集团的成立上,资源储备丰富且开发项目按期推进,区域整合平台为公司带来协同效应。研报强调了公司作为锡、锑龙头的资源优势及借助政策东风的长期发展潜力。
当前市场对华锡有色的现状判断是什么?
当前市场对华锡有色的现状判断聚焦于其业绩增长与平台价值。公司2026H1业绩高增主要得益于有色金属价格上涨,锡、银价格上涨推动收入利润显著提升。市场关注其产业链协同能力,通过资源整合与产品结构调整,公司逐步向高附加值产品延伸,锑链产品结构调整成效显现。同时,公司内生资源储备丰富,铜坑、高峰、佛子冲三座矿山资源量同比增加,为长期发展提供保障。广西关键金属产业发展集团的成立,进一步强化了公司的平台化价值,市场认为其作为广西国资体系内核心有色上市主体,具备资源协同、产业链分工和区域整合的想象空间。
研报提示了哪些风险?
研报提示了多项风险,包括商品价格波动风险,有色金属价格受市场供需、宏观经济等多重因素影响,价格波动可能直接影响公司业绩。项目扩产不及预期风险,铜坑矿区锡锌矿矿产资源开发项目、高峰公司深部开采项目等需按计划推进,若进度放缓或成本超支,可能影响增产目标。资源整合进展不及预期风险,广西关键金属产业发展集团成立后,资源整合效果及协同效率有待观察,若整合进展缓慢,可能影响公司战略目标的实现。关键金属产业发展不及预期的风险,区域资源整合与产业发展规划需有效落地,若产业发展不及预期,可能影响公司长期成长空间。