猜你想问
这份研报主要讲了什么内容?
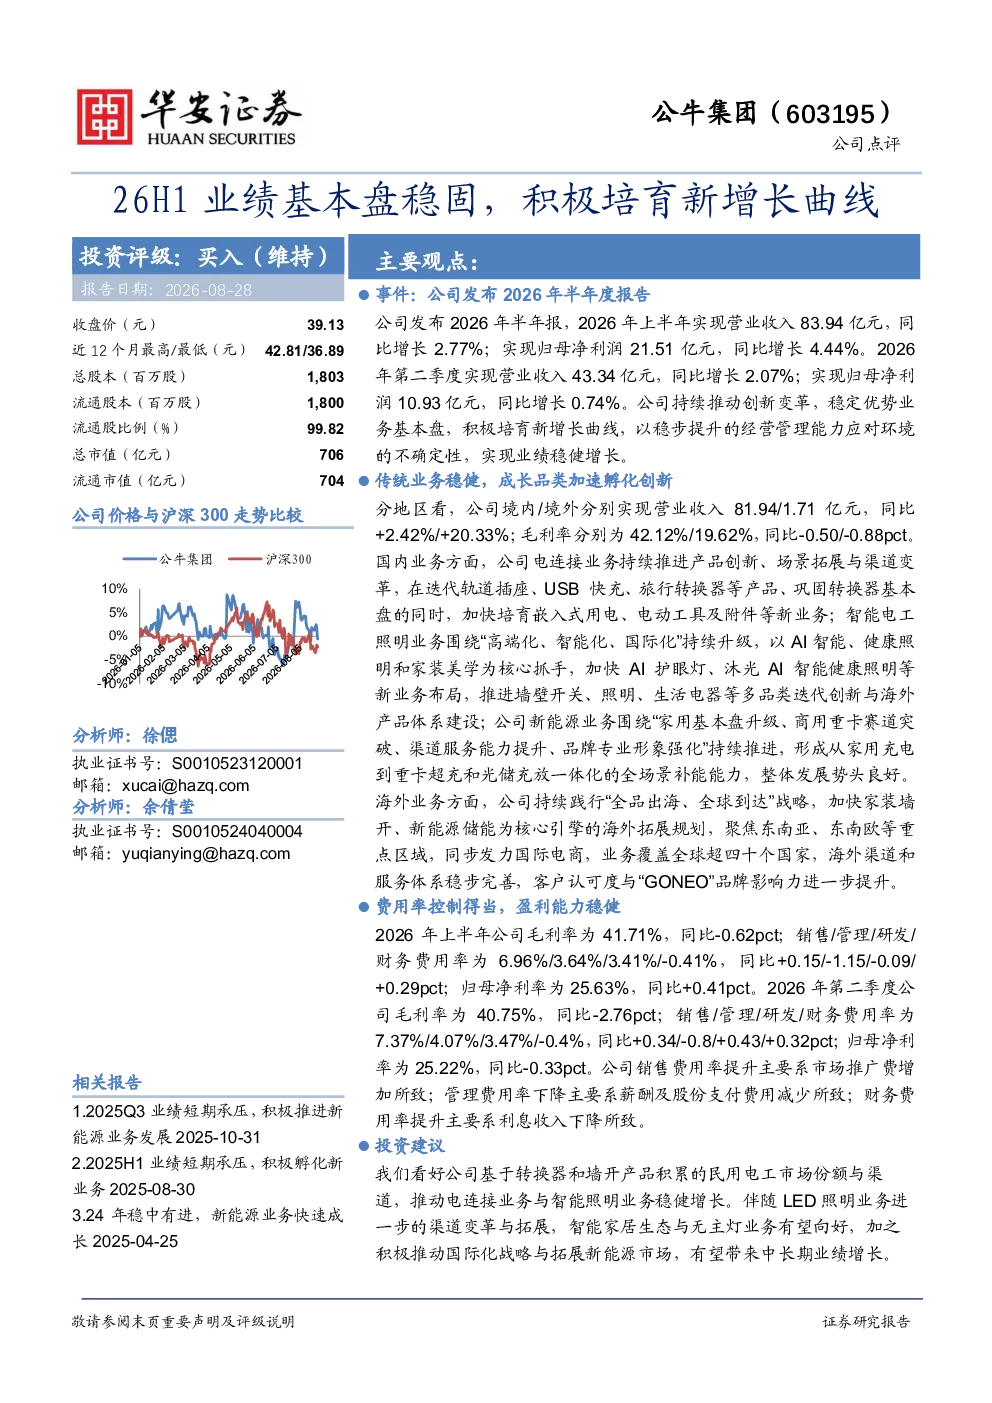
这份研报分析了公牛集团2026年上半年的业绩表现。公司实现营业收入83.94亿元,同比增长2.77%;归母净利润21.51亿元,同比增长4.44%。报告指出,公司通过创新变革稳定传统业务,如电连接、智能电工照明等,同时积极培育嵌入式用电、电动工具、AI护眼灯等新增长点。海外业务方面,公司践行“全品出海”战略,聚焦东南亚、东南欧等区域。费用率控制得当,上半年归母净利率为25.63%,同比提升0.41个百分点。
当前电工行业的发展趋势如何?
当前电工行业正经历转型升级。传统业务通过产品创新、场景拓展和渠道变革保持稳健,如电连接业务拓展嵌入式用电、电动工具等新领域。智能电工照明业务向高端化、智能化、国际化升级,布局AI护眼灯等创新产品。同时,行业积极拓展海外市场,聚焦东南亚、东南欧等区域,提升品牌影响力。新能源业务也形成全场景补能能力,发展势头良好。这些趋势表明行业正从传统制造向智能化、国际化、多元化方向发展。
研报重点分析了哪些方面?
研报重点分析了公牛集团的传统业务稳健性和新增长点的培育情况。传统业务方面,报告详细介绍了电连接、智能电工照明、新能源业务的创新举措和市场表现。新增长点方面,报告关注了嵌入式用电、电动工具、AI护眼灯等产品的布局进展。此外,报告还分析了公司的海外市场拓展策略,特别是东南亚、东南欧市场的进展。通过这些分析,报告展现了公司在多个维度上的增长潜力。
目前市场对公牛集团的评价如何?
市场对公牛集团的评价较为积极。公司上半年业绩表现稳健,传统业务稳定增长,新增长点培育成效显著。费用率控制得当,盈利能力保持稳定。海外市场拓展和新能源业务发展也获得市场认可。报告预计公司未来几年营收和净利润将保持增长,维持“买入”评级。整体来看,市场认为公牛集团具备较强的竞争优势和发展潜力。
研报提到了哪些风险因素?
研报提示了几个主要风险因素。首先,宏观经济增速放缓可能影响市场需求。其次,市场竞争加剧可能压缩利润空间。此外,新业务和新渠道的发展存在不确定性,若发展不达预期,可能影响业绩增长。最后,原材料价格波动也可能对成本控制造成压力。这些风险因素需要投资者关注,以便更全面地评估公司的发展前景。