猜你想问
这份研报主要讲了什么内容?
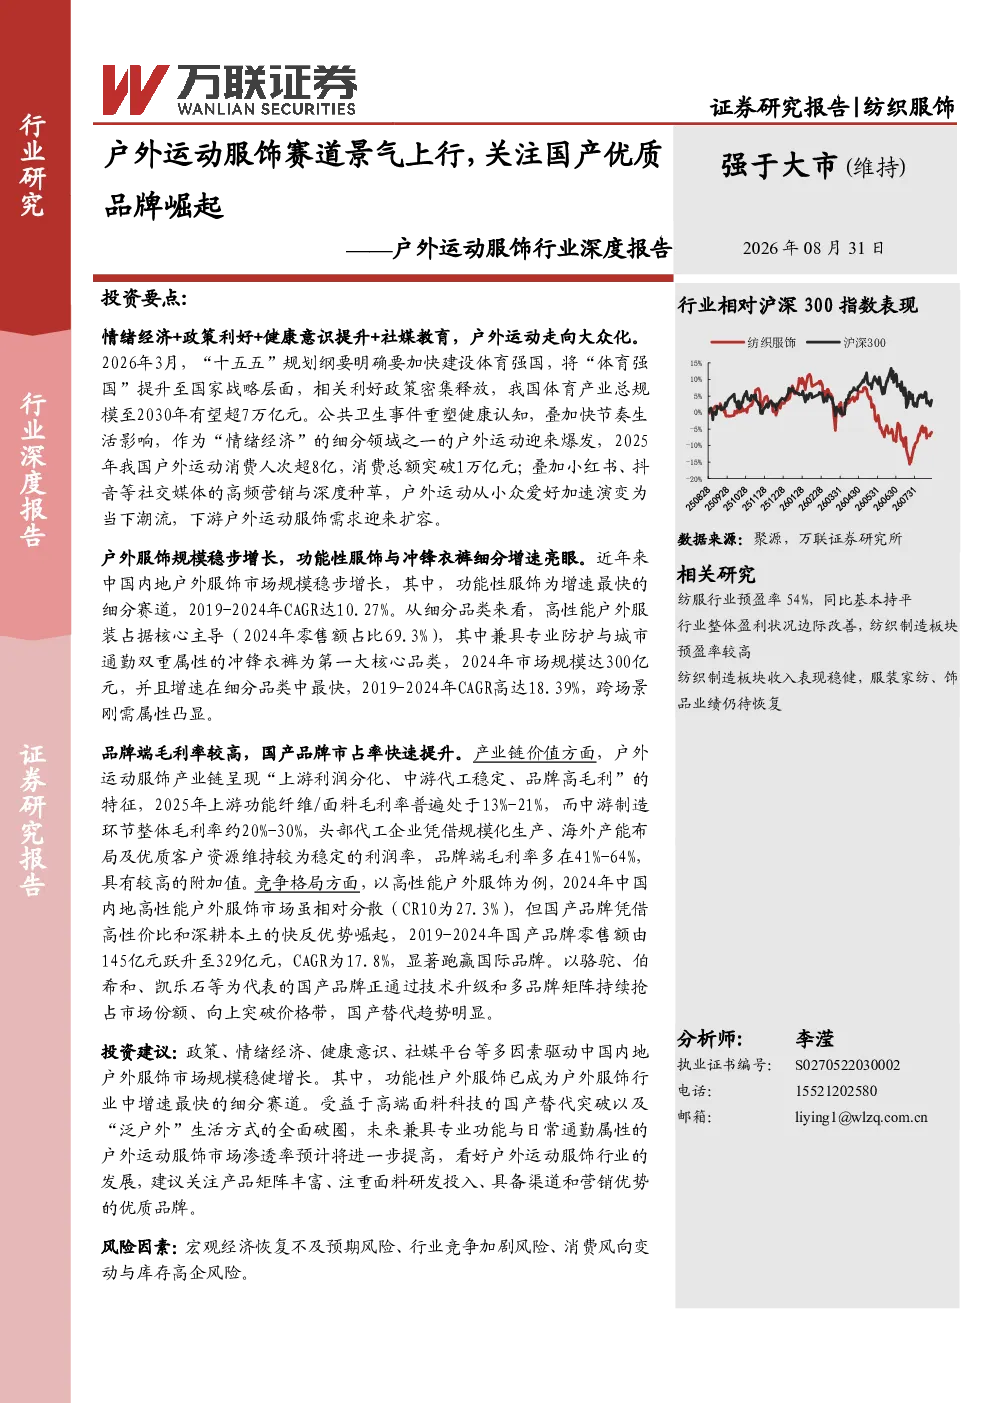
本报告深入分析了户外运动服饰行业的景气上行趋势,重点关注国产优质品牌的崛起。报告指出,受情绪经济、政策利好、健康意识提升和社媒教育等多重因素驱动,户外运动从小众爱好走向大众化,市场规模稳步增长。报告还分析了产业链各环节的发展现状,特别是上游高端面料的国产替代突破,以及中游品牌商的竞争优势。此外,报告强调了户外运动服饰市场的发展前景,建议关注产品矩阵丰富、注重面料研发投入、具备渠道和营销优势的优质品牌。
户外运动服饰赛道未来发展趋势如何?
户外运动服饰赛道未来发展趋势向好,市场渗透率预计将进一步提高。受高端面料科技国产替代突破和“泛户外”生活方式全面破圈的影响,兼具专业功能与日常通勤属性的户外运动服饰将更受欢迎。报告指出,国产品牌凭借高性价比和深耕本土的快反优势崛起,未来有望在市场竞争中占据更大份额。同时,线上渠道的快速发展也将为行业带来新的增长点。
研报重点分析了哪些方面?
本报告重点分析了户外运动服饰行业的核心观点与关键数据、行业发展现状、产业链分析以及投资建议。在核心观点与关键数据方面,报告强调了户外运动大众化趋势、政策支持、健康意识提升和社媒推动等因素对行业发展的积极影响。在行业发展现状方面,报告分析了市场规模、细分品类、下游需求、核心品类等关键指标。在产业链分析方面,报告详细探讨了上游原材料与面料供应商、中游产品制造与品牌运营、下游多元化销售渠道以及各环节的盈利能力。最后,报告提出了投资建议,建议关注产品矩阵丰富、注重面料研发投入、具备渠道和营销优势的优质品牌。
当前户外运动服饰市场现状如何?
当前户外运动服饰市场现状呈现稳步增长态势。近年来,中国内地户外服饰市场规模稳步增长,2019-2024年CAGR为3.10%,其中功能性服饰为增速最快的细分赛道,2019-2024年CAGR达10.27%。高性能户外服装占据核心主导地位,其中冲锋衣裤为第一大核心品类,2024年市场规模达300亿元,2019-2024年CAGR高达18.39%。下游户外用品需求也快速增长,2020-2024年中国运动户外用品市场规模CAGR约13.50%。市场竞争格局相对分散,CR10为27.3%,国产品牌凭借高性价比和深耕本土的快反优势崛起。线上渠道快速发展,增速高于线下渠道。
研报提示了哪些风险因素?
本报告提示了户外运动服饰行业面临的三项主要风险因素。首先是宏观经济恢复不及预期风险,宏观经济环境的波动可能影响消费者购买力,进而影响行业增长。其次是行业竞争加剧风险,随着市场规模的扩大,行业竞争将更加激烈,可能对品牌商的盈利能力造成压力。最后是消费风向变动与库存高企风险,消费者偏好的变化可能导致库存积压,增加企业的经营风险。这些风险因素需要投资者密切关注,以便及时调整投资策略。