猜你想问
华纬科技2026年半年报核心内容有哪些?
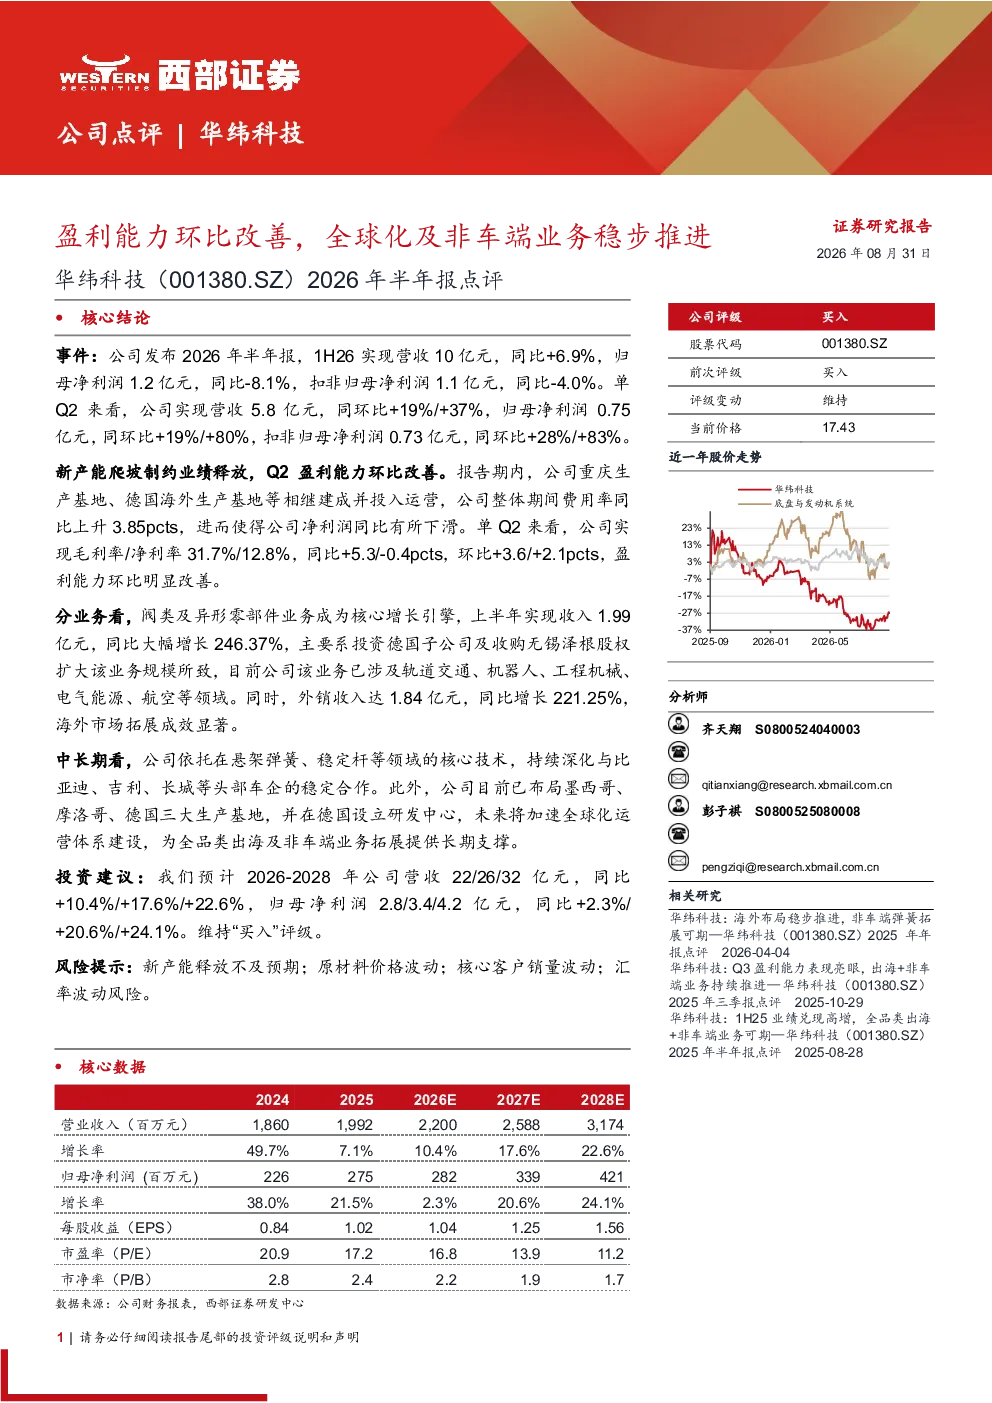
华纬科技2026年半年报显示,公司1H26实现营收10亿元,同比+6.9%,归母净利润1.2亿元,同比-8.1%,扣非归母净利润1.1亿元,同比-4.0%。Q2营收5.8亿元,同环比+19%/+37%;归母净利润0.75亿元,同环比+19%/+80%;扣非归母净利润0.73亿元,同环比+28%/+83%。新产能爬坡制约业绩释放,Q2盈利能力环比改善,毛利率/净利率分别为31.7%/12.8%,同比+5.3/-0.4pcts,环比+3.6/+2.1pcts。阀类及异形零部件业务成为核心增长引擎,上半年收入1.99亿元,同比+246.37%,主要系投资德国子公司及收购无锡泽根股权扩大规模。外销收入达1.84亿元,同比增长221.25%,海外市场拓展成效显著。公司依托核心技术,持续深化与比亚迪、吉利、长城等头部车企合作,已布局墨西哥、摩洛哥、德国三大生产基地,并在德国设立研发中心,加速全球化运营体系建设。
华纬科技所处赛道/行业发展趋势如何?
华纬科技所处赛道为汽车零部件,特别是阀类及异形零部件业务。行业发展趋势显示,随着新能源汽车渗透率提升,对高性能零部件需求持续增长。全球汽车产业向电动化、智能化转型,推动零部件企业技术升级和全球化布局。头部车企对供应链稳定性要求提高,促使零部件供应商加强技术研发和产能建设。同时,海外市场拓展成为重要增长点,欧美等发达国家市场对高端零部件需求旺盛。华纬科技通过投资德国子公司、收购无锡泽根股权等举措,积极布局海外市场,符合行业全球化发展趋势。
华纬科技2026年半年报重点分析了哪些方向?
华纬科技2026年半年报重点分析了公司盈利能力改善、全球化业务推进及非车端业务发展。报告指出,新产能爬坡初期制约业绩释放,但Q2盈利能力环比改善,毛利率/净利率提升。阀类及异形零部件业务成为核心增长引擎,收入同比大幅增长,外销收入显著提升。公司持续深化与头部车企合作,加速全球化运营体系建设,已布局墨西哥、摩洛哥、德国三大生产基地,并在德国设立研发中心。此外,报告还分析了期间费用率上升对净利润的影响,以及未来三年营收和净利润的预期。
华纬科技当前市场现状如何?
华纬科技当前市场现状显示,公司处于汽车零部件行业,特别是阀类及异形零部件领域。公司业绩受新产能爬坡影响,上半年净利润同比下滑,但Q2盈利能力环比改善。阀类及异形零部件业务成为主要增长动力,收入同比大幅增长,海外市场拓展成效显著。公司已与比亚迪、吉利、长城等头部车企建立合作关系,并加速全球化布局。行业层面,新能源汽车渗透率提升推动零部件需求增长,但市场竞争激烈,头部企业优势明显。华纬科技通过技术创新和全球化战略,积极应对市场变化。
华纬科技2026年半年报有哪些风险提示?
华纬科技2026年半年报提示了四项主要风险:新产能释放不及预期可能导致业绩增长放缓;原材料价格波动可能影响成本控制;核心客户销量波动可能影响订单稳定性;汇率波动风险可能影响海外业务盈利。此外,行业竞争加剧也可能对公司市场份额和盈利能力产生影响。公司需关注产能爬坡进度、原材料价格走势、客户需求变化及汇率波动等因素,以降低潜在风险。