猜你想问
友升股份2026年半年报核心内容是什么?
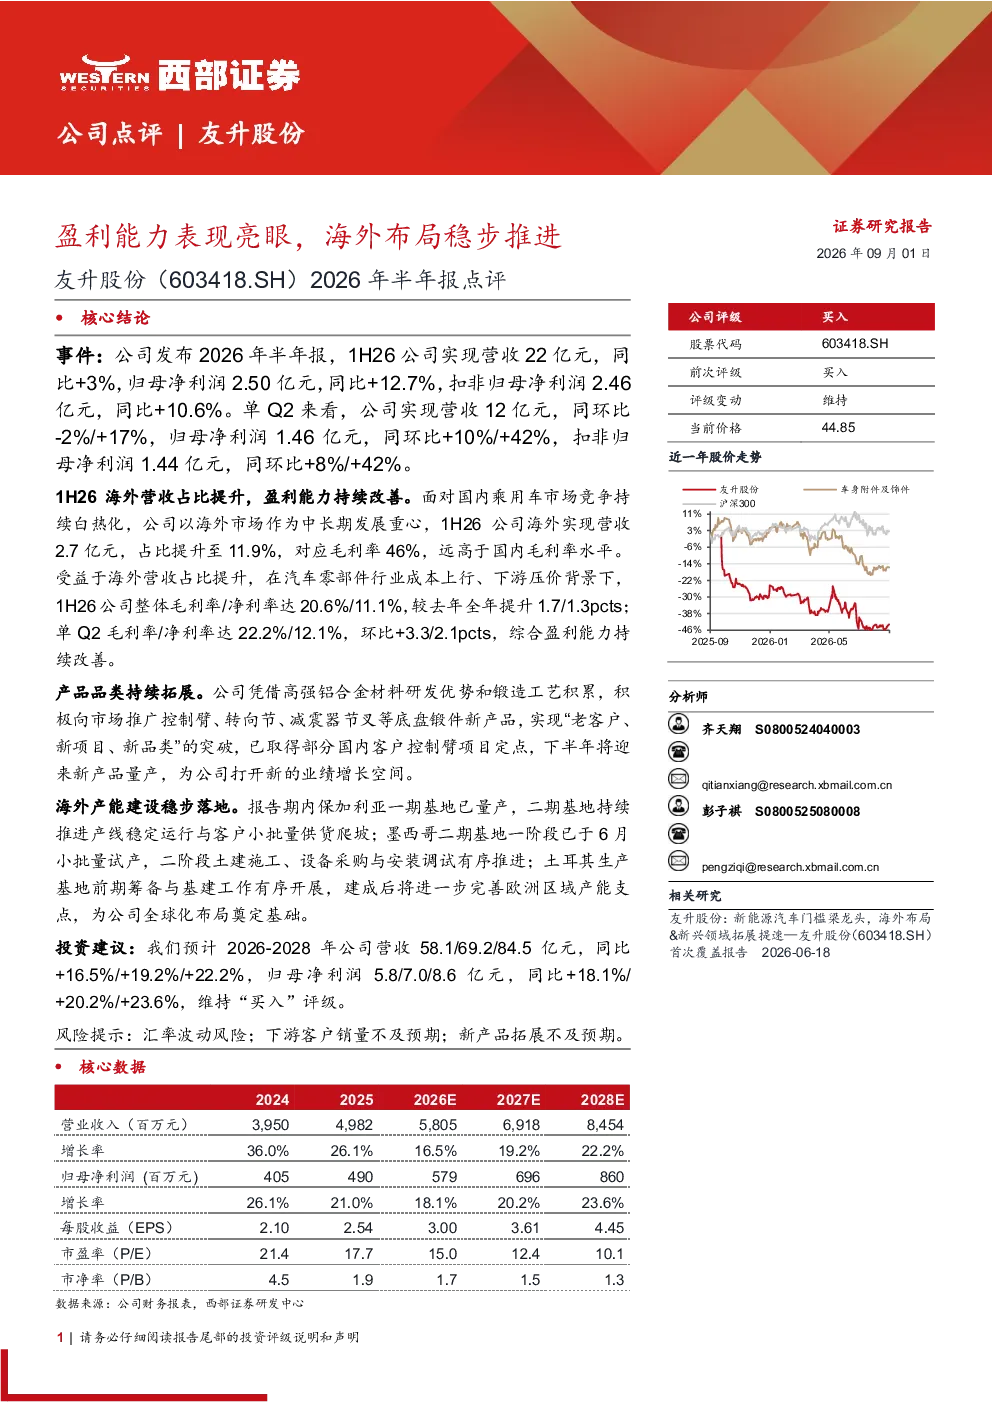
友升股份2026年半年报显示公司盈利能力表现亮眼,海外布局稳步推进。公司以海外市场作为中长期发展重心,1H26海外营收占比提升至11.9%,对应毛利率46%,远高于国内毛利率水平。受益于海外营收占比提升,1H26公司整体毛利率/净利率达20.6%/11.1%,较去年全年提升1.7/1.3pcts。公司1H26实现营收22亿元,同比+3%,归母净利润2.50亿元,同比+12.7%。单Q2实现营收12亿元,同环比-2%/+17%,归母净利润1.46亿元,同环比+10%/+42%。研究维持“买入”评级,预计公司未来三年营收和净利润将保持稳定增长,海外市场拓展和产品品类持续拓展将为公司打开新的业绩增长空间。
友升股份所属赛道发展趋势如何?
友升股份所属赛道为汽车锻件制造,行业发展趋势呈现高端化、智能化、海外化特点。随着汽车轻量化、电动化发展,对高强铝合金等新材料需求持续增长,推动行业向高附加值产品升级。头部企业通过海外布局提升全球竞争力,友升股份积极拓展海外市场,保加利亚、墨西哥、土耳其基地建设有序推进,有望进一步完善全球产能布局,提升盈利能力。未来三年行业预计将保持稳定增长,头部企业凭借技术、品牌、渠道优势有望获得更多市场份额。
友升股份半年报重点分析了哪些方向?
友升股份半年报重点分析了公司盈利能力提升、海外市场拓展及产品创新三个方向。盈利能力方面,公司通过海外市场布局提升毛利率,1H26整体毛利率/净利率达20.6%/11.1%,较去年全年提升1.7/1.3pcts。海外布局方面,公司积极拓展欧洲、北美等区域市场,保加利亚基地一期已量产,墨西哥基地小批量试产,土耳其基地前期筹备有序开展。产品创新方面,公司凭借高强铝合金材料研发优势,积极推广控制臂、转向节等底盘锻件新产品,已取得部分国内客户定点,下半年将迎来新产品量产。
当前汽车锻件市场竞争现状如何?
当前汽车锻件市场竞争呈现集中度提升、头部企业优势明显特点。随着行业向高端化发展,客户对产品性能、质量要求提高,推动行业向技术、品牌优势企业集中。友升股份凭借海外市场拓展和产品创新,有望在竞争中获得更多机会。但行业也面临原材料价格波动、汇率风险等挑战,企业需加强成本控制、供应链管理及风险应对能力。未来三年行业预计将保持稳定增长,头部企业通过技术、产能、市场布局优势有望获得更多市场份额。
友升股份半年报提示了哪些投资风险?
友升股份半年报提示了汇率波动、下游客户销量不及预期、新产品拓展不及预期三个风险。汇率波动风险方面,公司海外营收占比提升后,面临汇率波动直接影响盈利能力,需加强汇率风险管理。下游客户销量不及预期风险方面,汽车行业景气度变化直接影响公司产品需求,需密切关注行业趋势。新产品拓展不及预期风险方面,公司新产品市场推广面临竞争压力,需加强技术、品牌、渠道建设,确保新产品顺利放量。