猜你想问
林洋能源2026年半年报核心内容有哪些?
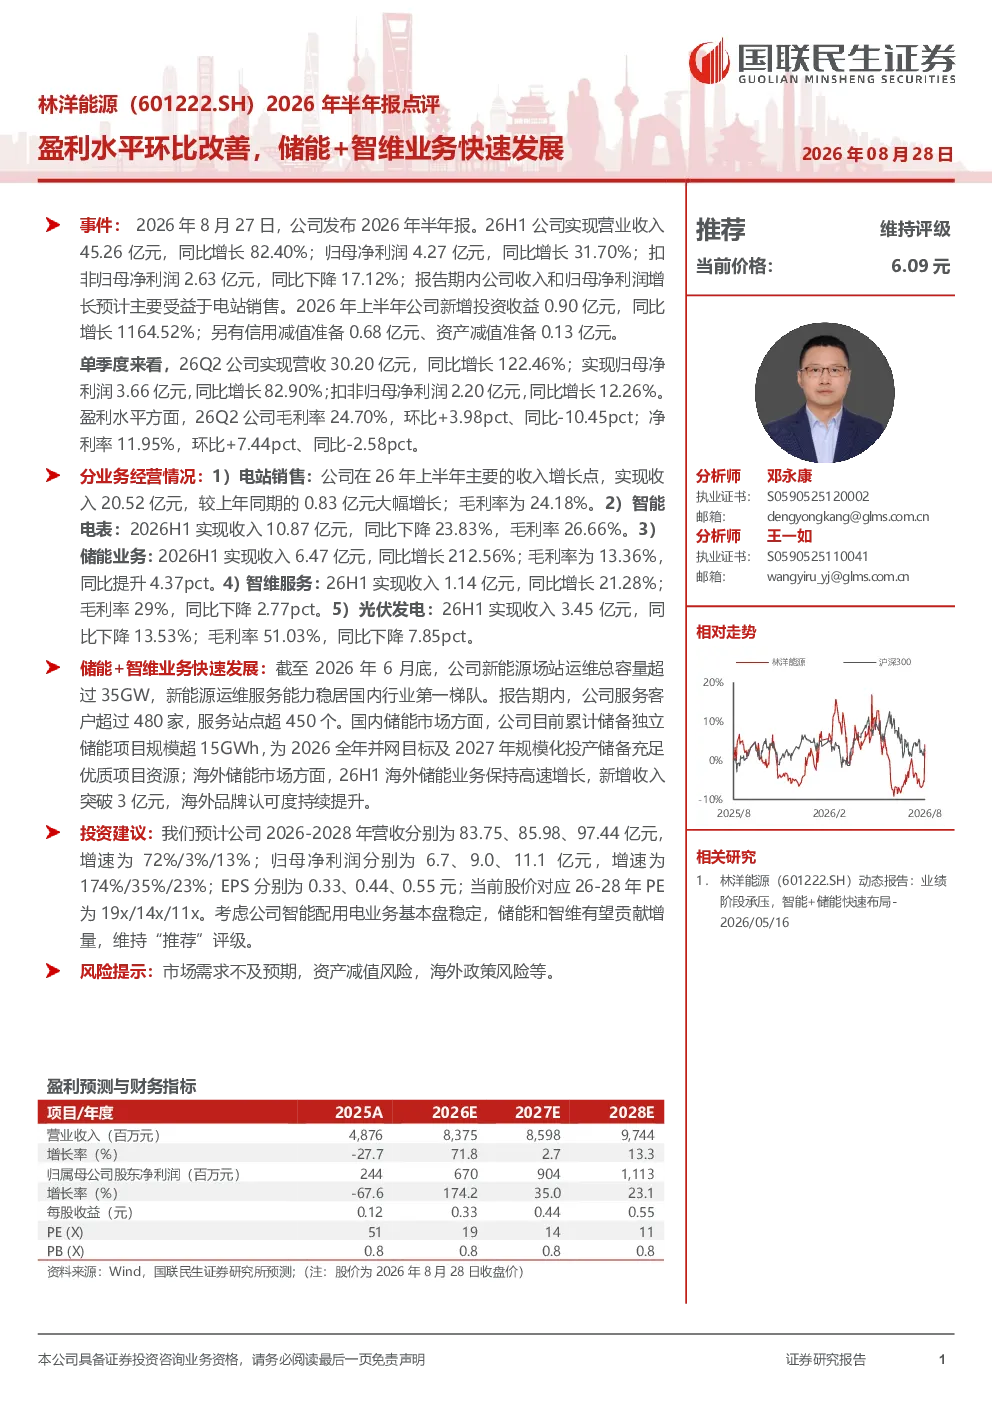
林洋能源2026年半年报显示公司盈利水平环比改善,主要受益于电站销售。报告期内,公司实现营业收入45.26亿元,同比增长82.40%;归母净利润4.27亿元,同比增长31.70%。单季度来看,26Q2公司实现营收30.20亿元,同比增长122.46%;归母净利润3.66亿元,同比增长82.90%。分业务来看,电站销售成为主要收入增长点,实现收入20.52亿元,同比增长185倍;储能业务实现收入6.47亿元,同比增长212.56%;智能电表收入10.87亿元,同比下降23.83%;智维服务和光伏发电收入分别为1.14亿元和3.45亿元,同比分别增长21.28%和下降13.53%。
储能行业发展趋势如何?
储能行业发展趋势向好,林洋能源在储能业务方面表现突出。截至2026年6月底,公司新能源场站运维总容量超过35GW,稳居国内行业第一梯队。服务客户超过480家,服务站点超450个。国内储能市场方面,公司累计储备独立储能项目规模超15GWh,海外储能业务保持高速增长,26H1新增收入突破3亿元。储能业务毛利率为13.36%,同比提升4.37pct,显示出良好的盈利能力和发展潜力。未来随着新能源装机量持续增长,储能市场需求将进一步提升,为公司带来更多发展机遇。
林洋能源报告重点分析了哪些业务?
林洋能源报告重点分析了电站销售、智能电表、储能业务、智维服务和光伏发电五大业务板块。其中电站销售成为主要收入增长点,实现收入20.52亿元,同比增长185倍;储能业务实现收入6.47亿元,同比增长212.56%,毛利率同比提升4.37pct;智能电表收入10.87亿元,同比下降23.83%;智维服务和光伏发电收入分别为1.14亿元和3.45亿元,同比分别增长21.28%和下降13.53%。报告显示公司业务结构持续优化,储能和电站业务成为新的增长引擎。
当前储能市场现状如何?
当前储能市场现状积极,市场需求持续增长。林洋能源在储能领域布局深入,国内储能市场方面,公司累计储备独立储能项目规模超15GWh,展现出较强的市场竞争力。公司新能源场站运维总容量超过35GW,稳居国内行业第一梯队,服务客户超过480家,服务站点超450个。海外储能业务也保持高速增长,26H1新增收入突破3亿元。随着新能源装机量持续提升,储能作为调峰调频的重要手段,其需求将进一步释放,市场前景广阔。
林洋能源研报提示哪些风险?
林洋能源研报提示的主要风险包括市场需求不及预期、资产减值风险和海外政策风险。市场需求方面,储能和电站行业受宏观经济和新能源政策影响较大,若市场需求增长放缓可能影响公司业绩。资产减值风险主要来自电站投资和存货管理,需关注相关资产的质量和减值计提情况。海外政策风险则与公司在海外市场的业务拓展相关,需关注当地政策变化对业务的影响。这些风险因素需持续关注,以评估公司未来发展的不确定性。