猜你想问
这份报告的核心内容是什么?
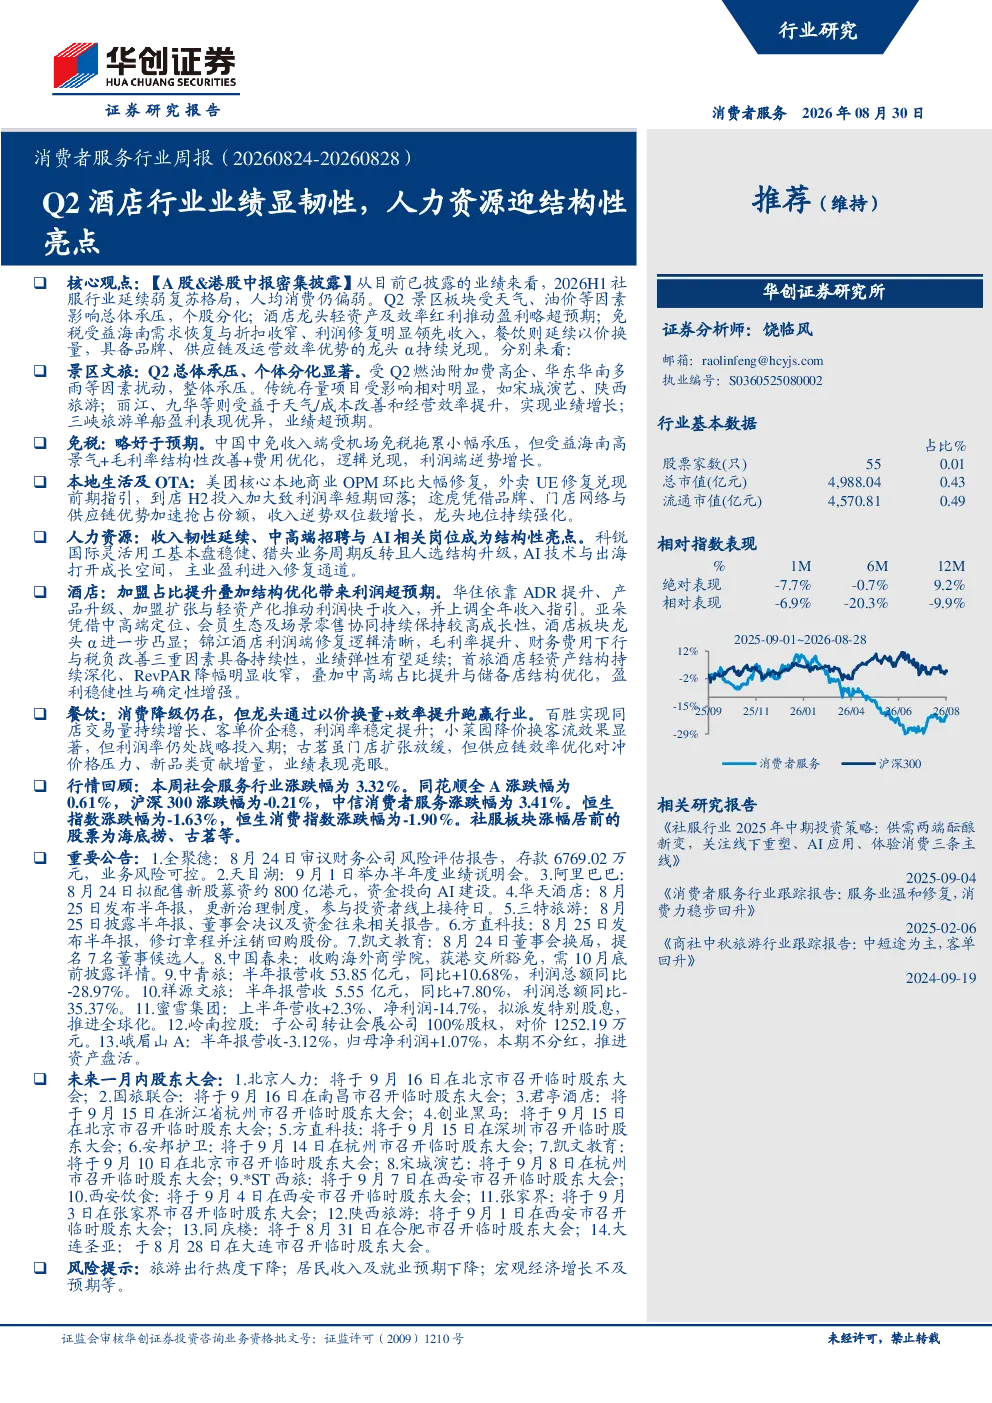
本报告分析了2026年H1社服行业的弱复苏格局,指出人均消费仍偏弱。Q2景区板块受天气、油价等因素影响总体承压,但酒店龙头因轻资产及效率红利推动盈利略超预期,免税板块受益海南需求恢复与折扣收窄、利润修复明显领先收入,餐饮则延续以价换量,具备品牌、供应链及运营效率优势的龙头α持续兑现。
社服行业未来发展趋势如何?
社服行业未来需关注旅游出行热度、居民收入及就业预期、宏观经济增长等因素。目前酒店、免税、人力资源等行业展现结构性亮点,龙头企业凭借品牌、供应链及运营效率优势持续跑赢行业。景区文旅板块Q2受天气、油价等因素影响总体承压,但部分个股如丽江、九华等受益于天气/成本改善和经营效率提升实现业绩增长。
报告重点分析了哪些方向?
报告重点分析了景区文旅、免税、本地生活及OTA、人力资源、酒店、餐饮等细分赛道的Q2业绩表现。景区板块个股分化显著,免税板块利润端逆势增长,本地生活及OTA中美团外卖UE修复兑现前期指引,人力资源中高端招聘与AI相关岗位成为结构性亮点,酒店板块加盟占比提升叠加结构优化带来利润超预期,餐饮龙头通过以价换量+效率提升跑赢行业。
当前社服行业市场现状如何?
当前社服行业呈现Q2表现分化格局,酒店、免税、人力资源等行业展现结构性亮点。社服板块总市值4,988.0亿元,流通市值4,570.8亿元,本周社会服务行业涨跌幅为3.32%,优于沪深300和恒生指数。各细分板块涨跌幅靠前的个股包括餐饮(海底捞、古茗等)、服务互联网平台(曹操出行、途牛等)、酒店(华天酒店、君亭酒店等)、旅游及景区(西安旅游、凯撒旅业等)、教育(豆神教育、科德教育等)、专业服务(BOSS直聘-W、安邦护卫等)。
研报提示了哪些风险?
研报提示需关注旅游出行热度、居民收入及就业预期、宏观经济增长等因素带来的风险。社服行业Q2表现分化,未来需警惕旅游出行热度不及预期、居民收入及就业预期改善缓慢、宏观经济增长放缓等因素对行业的影响。目前景区文旅板块受天气、油价等因素影响总体承压,餐饮行业消费降级仍在,但龙头通过以价换量+效率提升跑赢行业,整体需关注行业复苏的持续性。