猜你想问
Q2景区板块整体表现如何?
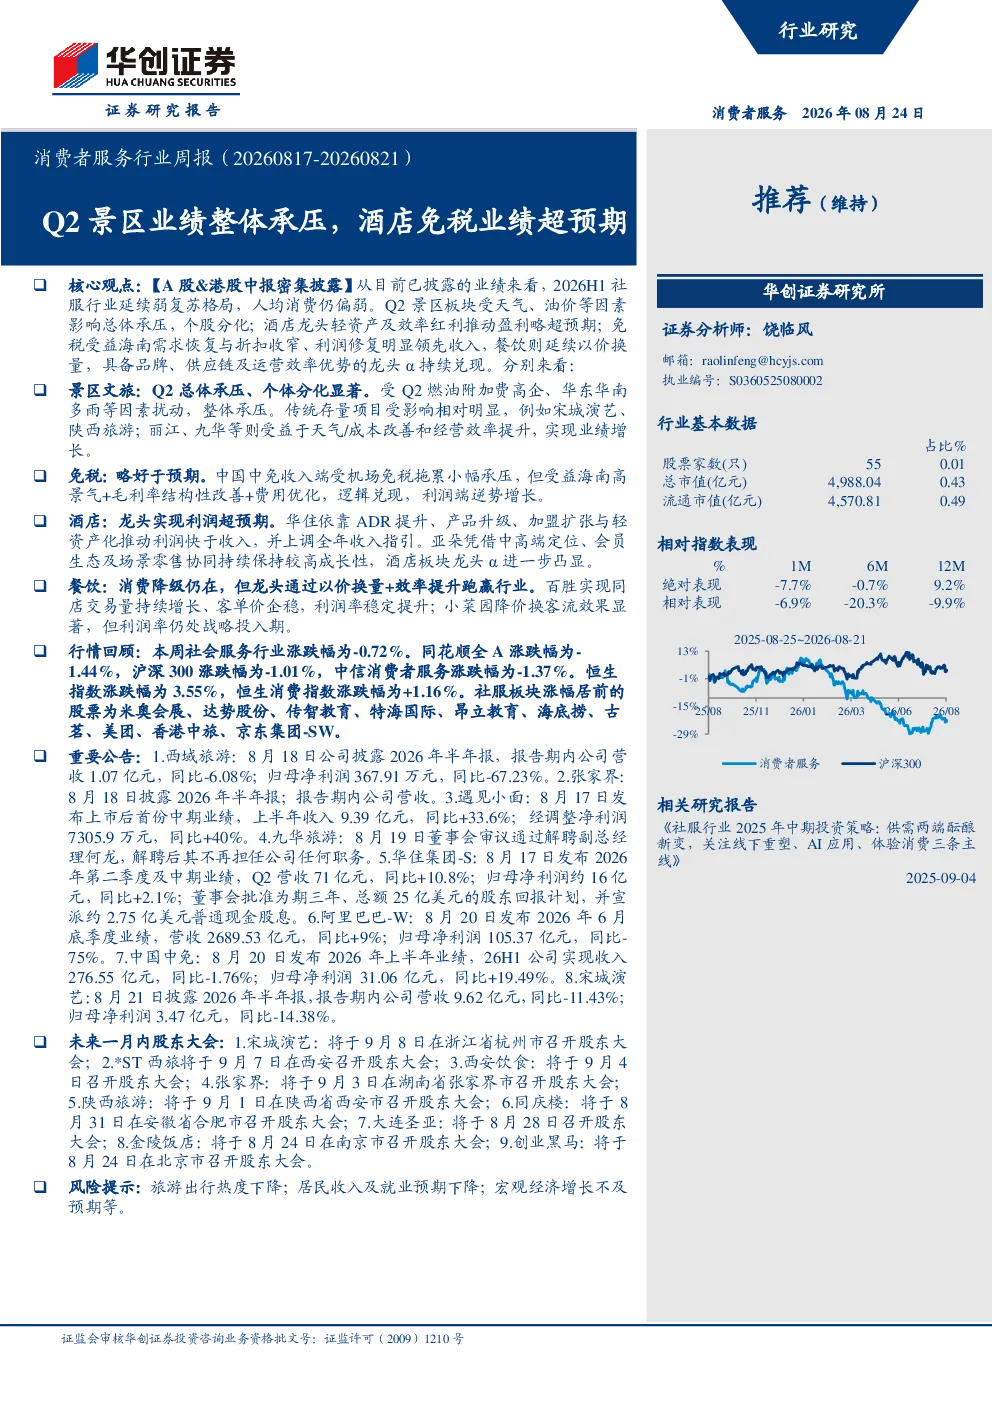
Q2景区板块受天气、油价等因素影响总体承压,个股分化明显。传统存量项目如宋城演艺、陕西旅游受影响较大,而丽江、九华等受益于天气改善、成本控制和经营效率提升实现业绩增长。这表明景区板块内部存在显著差异,受外部因素影响程度不同。
酒店和免税板块Q2业绩有何亮点?
酒店板块中,华住依靠ADR提升、产品升级、加盟扩张及轻资产化推动利润快于收入增长,亚朵则凭借中高端定位、会员生态及场景零售协同保持较高成长性。免税板块中,中国中免收入端受机场免税拖累小幅承压,但海南高景气度、毛利率结构性改善及费用优化推动利润端逆势增长,显示出免税业务较强的韧性。
社服行业未来发展趋势如何?
2026年H1社服行业延续弱复苏格局,人均消费仍偏弱。未来景区板块需关注天气及成本控制,酒店和免税板块有望凭借轻资产模式、海南需求恢复及效率提升持续受益。餐饮行业则需通过以价换量与效率提升应对消费降级趋势,具备品牌、供应链及运营优势的龙头将持续领跑。
当前社服板块市场表现怎样?
本周社会服务行业涨跌幅为-0.72%,表现弱于沪深300及恒生消费指数。A股成交额从周一的23,951.08亿元降至周五的18,810.16亿元,显示市场活跃度有所下降。但社服板块内部个股分化明显,如米奥会展、达势股份等涨幅居前,反映市场对细分领域龙头企业的关注。
社服行业面临哪些风险因素?
社服行业面临的主要风险包括旅游出行热度下降、居民收入及就业预期减弱,以及宏观经济增长不及预期等。这些因素可能影响消费者信心和支出意愿,进而对景区、酒店、免税和餐饮等子行业的业绩造成压力。此外,政策变化和突发事件也可能带来不确定性。
你可能感兴趣
消费者服务行业:“静待春来”专题深度,复苏主线下酒店景区免税餐饮龙头业绩弹性测算
休闲服务民生证券2022-02-14
社会服务行业板块2019年中报分析:免税延续超高景气,酒店景区同超预期
休闲服务国泰君安证券2019-09-02
社会服务行业2020年四季度投资策略:免税行业景气度一路走高,酒店景区餐饮业绩逐渐复苏
休闲服务山西证券2020-09-29
消费者服务行业周报(20260824-20260828) Q2酒店行业业绩显韧性,人力资源迎结构性亮点
休闲服务华创证券2026-08-30
休闲服务行业周报:酒店龙头恢复超预期,宋城景区4月将开业
休闲服务国泰君安证券2020-03-29
消费者服务行业周报(20260413-20260417): 五一 预订持续升温,看好酒店及旅游景区
休闲服务华创证券2026-04-20
社会服务行业周报(第31周):酒店整体承压,看好出境游全产业链
休闲服务财通证券2018-07-29
社会服务行业2020年中报总结:免税景气爆发,餐饮酒店景区逐渐复苏
休闲服务国泰君安证券2020-09-08
社会服务行业投资策略周报:节后酒店需求持续超预期,看好Q2加速修复
休闲服务财通证券2023-02-19
休闲、生活及专业服务行业周报:传统景区板块业绩承压,出境游景气回升
休闲服务东方财富2018-08-27