猜你想问
蘅东光2026年半年报主要业绩亮点是什么?
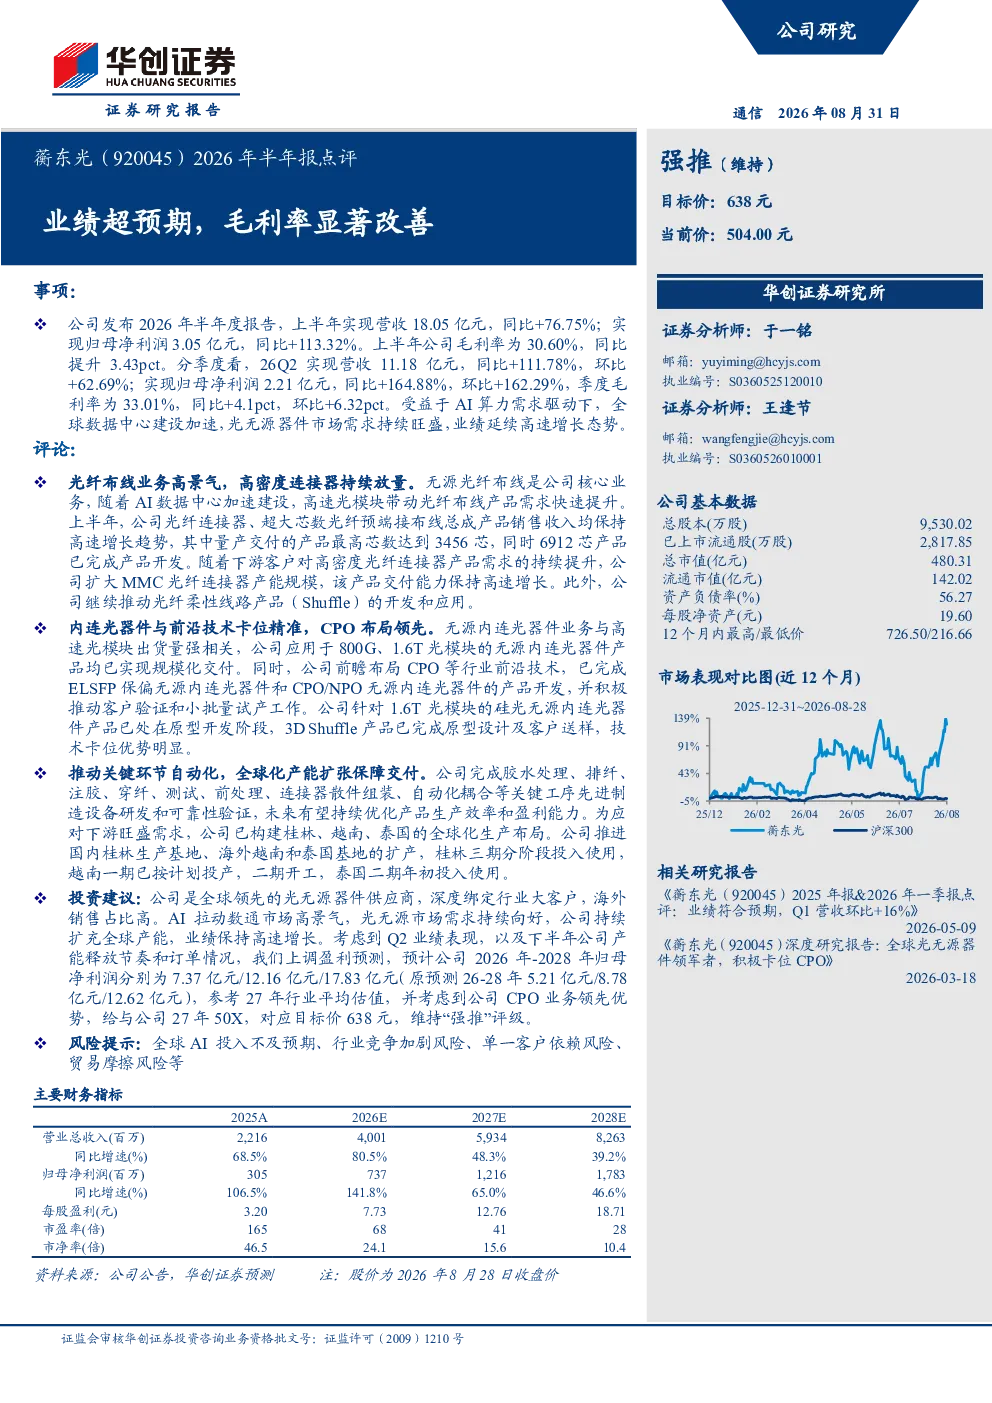
蘅东光2026年上半年实现营收18.05亿元,同比增长76.75%;归母净利润3.05亿元,同比增长113.32%。毛利率提升至30.60%,同比提升3.43个百分点。26Q2营收11.18亿元,同比增长111.78%,环比增长62.69%;归母净利润2.21亿元,同比增长164.88%,环比增长162.29%。季度毛利率为33.01%,同比提升4.1个百分点,环比提升6.32个百分点。光纤布线业务受益于AI数据中心建设加速,产品需求快速提升。内连光器件应用于800G、1.6T光模块已规模化交付,并前瞻布局CPO等技术。公司完成关键工序先进制造设备研发,优化生产效率和盈利能力。构建桂林、越南、泰国全球化生产布局,推进桂林基地扩产。预计2026-2028年归母净利润分别为7.37亿元/12.16亿元/17.83亿元。
AI数据中心建设对蘅东光的光纤布线业务有何影响?
蘅东光光纤布线业务受益于AI数据中心建设加速,产品需求快速提升。公司光纤连接器和超大芯数光纤预端接布线总成产品销售收入高速增长,最高芯数达3456芯,6912芯产品已完成开发。公司扩大MMC光纤连接器产能,推动光纤柔性线路产品(Shuffle)开发。这些产品满足AI数据中心高速率、高密度连接需求,推动公司业务高速增长。公司持续加大研发投入,保持技术领先优势,为未来业务拓展奠定基础。
蘅东光在光器件领域的技术布局有哪些亮点?
蘅东光在光器件领域的技术布局具有前瞻性。公司应用于800G、1.6T光模块的无源内连光器件已规模化交付,并前瞻布局CPO等技术。完成ELSFP保偏无源内连光器件和CPO/NPO无源内连光器件的产品开发,推动客户验证。1.6T光模块硅光无源内连光器件处于原型开发阶段,3D Shuffle产品完成原型设计及客户送样。这些技术布局符合光通信行业发展趋势,为公司未来业务增长提供动力。公司持续加大研发投入,保持技术领先优势。
蘅东光的市场现状如何?
蘅东光市场现状良好,业绩表现强劲。公司2026年上半年营收和净利润均实现高速增长,毛利率显著改善。光纤布线业务受益于AI数据中心建设加速,产品需求快速提升。内连光器件应用于800G、1.6T光模块已规模化交付,并前瞻布局CPO等技术。公司构建桂林、越南、泰国全球化生产布局,推进桂林基地扩产。这些举措表明公司具备较强的市场竞争力和发展潜力。未来随着技术不断迭代,公司有望在光通信行业保持领先地位。
蘅东光研报提示哪些风险?
蘅东光研报提示的风险包括:全球AI投入不及预期可能影响公司光纤布线业务增长;行业竞争加剧可能压缩公司利润空间;单一客户依赖可能导致经营风险;贸易摩擦可能对公司全球化布局造成影响。这些风险需引起投资者关注。公司需持续加强技术研发,拓展客户群体,优化生产布局,以应对潜在风险。保持技术领先和多元化发展是公司应对风险的关键。