猜你想问
金风科技2026年半年报主要财务数据表现如何?
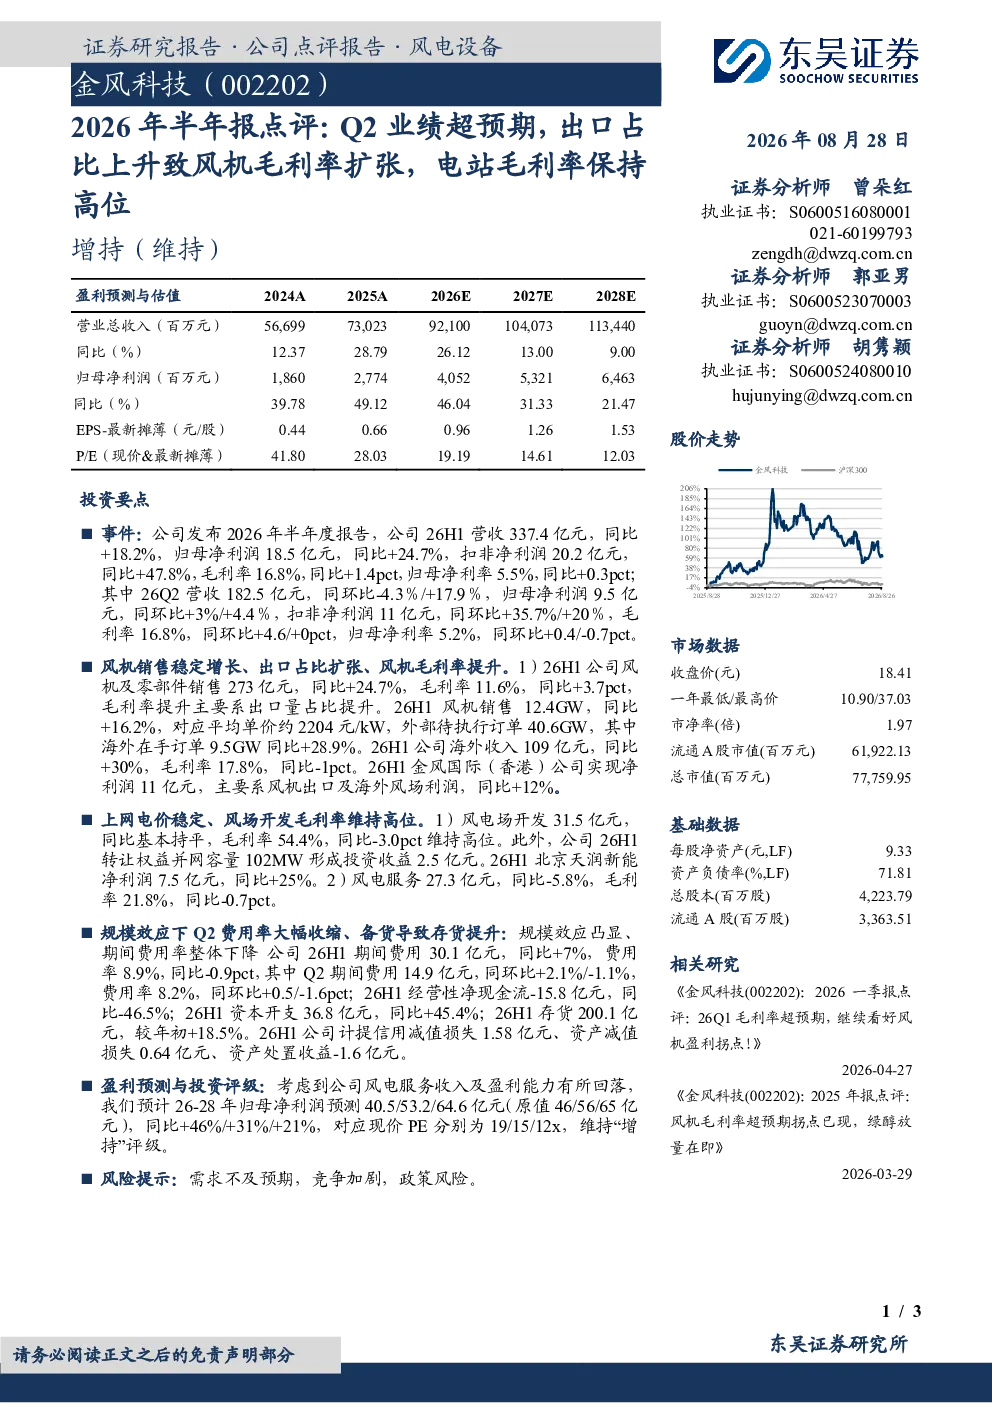
金风科技2026年半年度报告显示,公司整体营收337.4亿元,同比增长18.2%,归母净利润18.5亿元,同比增长24.7%。扣非净利润20.2亿元,同比增长47.8%。毛利率达到16.8%,同比提升1.4个百分点;归母净利率为5.5%,同比提高0.3个百分点。其中,第二季度营收182.5亿元,同环比下降4.3%但增长17.9%,归母净利润9.5亿元,同环比增长3%和4.4%。毛利率保持16.8%,但净利率略有下降至5.2%。
报告对风机业务的具体表现有何分析?
报告显示,金风科技风机及零部件销售273亿元,同比增长24.7%,毛利率提升至11.6%,主要得益于出口量占比提升。风机销售量达12.4GW,同比增长16.2%,平均单价约2204元/kW。外部待执行订单总量40.6GW,其中海外订单9.5GW,同比增长28.9%。海外收入109亿元,同比增长30%,毛利率为17.8%,但同比略有下降1个百分点。金风国际(香港)净利润11亿元,同比增长12%。
风电场开发业务在报告中呈现哪些特点?
风电场开发业务方面,金风科技2026年半年度报告显示相关收入为31.5亿元,同比基本持平。毛利率维持在54.4%,同比略有下降3个百分点但仍保持高位。此外,公司转让权益并网容量102MW,形成投资收益2.5亿元。北京天润新能净利润7.5亿元,同比增长25%。
从市场现状看,风电行业有哪些发展趋势?
从市场现状来看,风电行业呈现出口占比持续上升的趋势,尤其金风科技海外收入占比显著提升,海外订单量增长28.9%。国内市场方面,风机销售量稳步增长,平均单价保持稳定。风电场开发业务毛利率维持高位,显示行业整体盈利能力较强。但同时,风电服务业务收入有所下降,同比减少5.8%,毛利率也下降0.7个百分点,反映行业竞争加剧和服务业务盈利压力增大。
研报提示的主要风险有哪些?
研报提示的主要风险包括需求不及预期、竞争加剧以及政策风险。具体来看,风电服务业务收入和毛利率的下降可能反映行业竞争加剧,部分业务盈利能力面临挑战。此外,公司26H1经营性净现金流为负,同比大幅下降46.5%,主要由于资本开支大幅增加45.4%至36.8亿元,存货较年初增长18.5%,可能带来一定的财务压力。同时,计提的信用减值损失和资产减值损失也需关注。政策风险方面,风电行业补贴退坡和装机规模限制可能影响行业长期发展前景。