猜你想问
沪电股份2026年半年报核心数据有哪些?
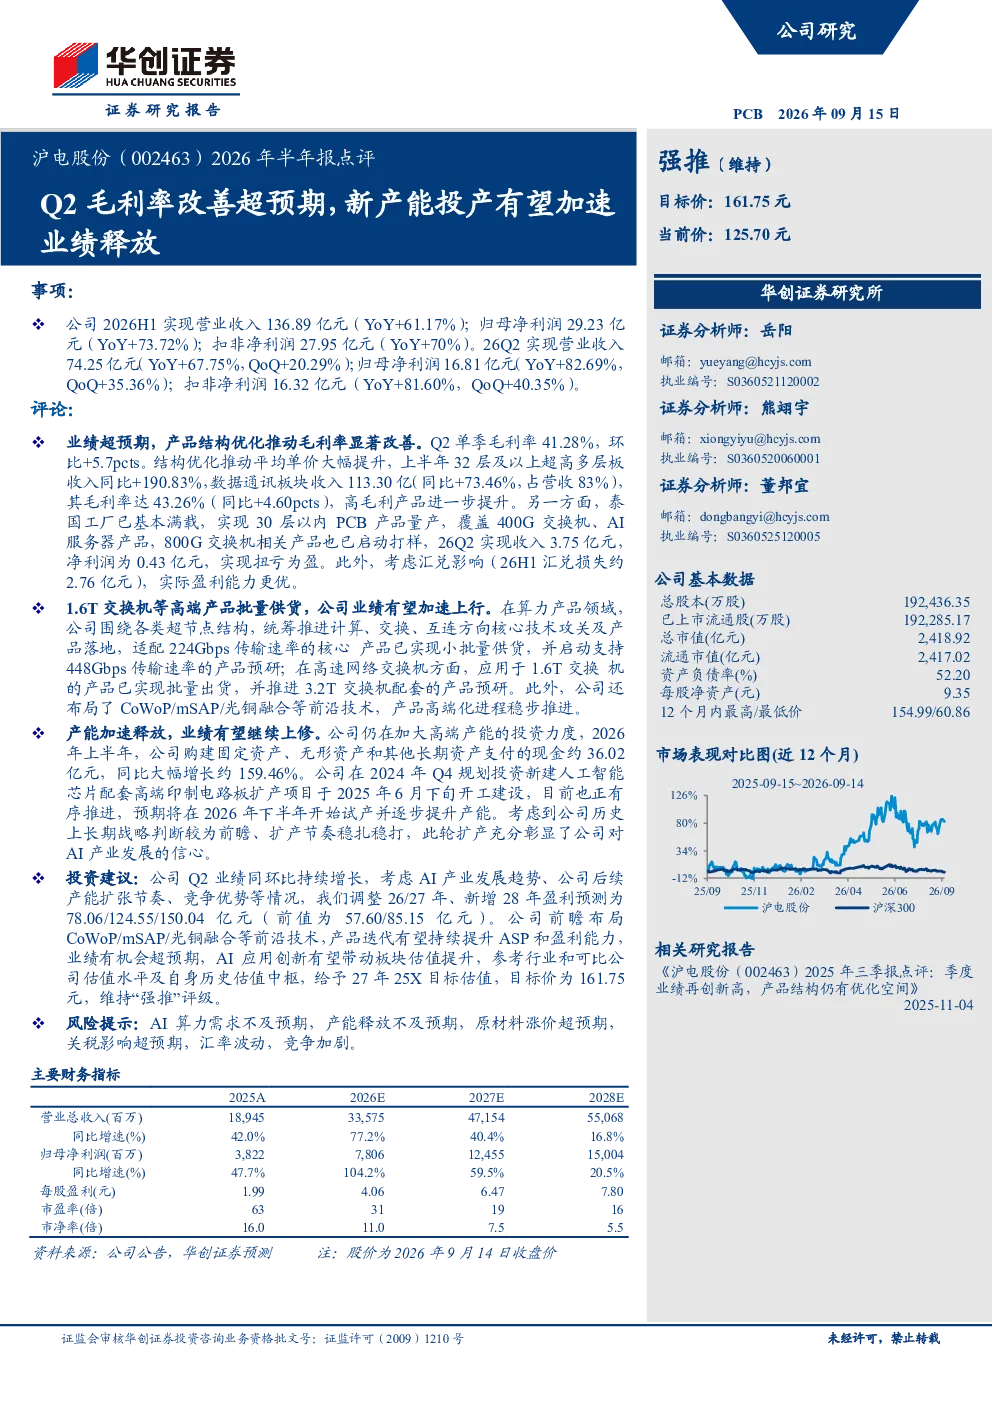
沪电股份2026年上半年实现营业收入136.89亿元,同比增长61.17%;归母净利润29.23亿元,同比增长73.72%。Q2单季营业收入74.25亿元,同比增长67.75%;归母净利润16.81亿元,同比增长82.69%。Q2单季毛利率41.28%,环比提升5.7个百分点,主要得益于产品结构优化和平均单价提升,32层及以上超高多层板收入同比增长190.83%,数据通讯板块收入113.30亿元,同比增长73.46%,毛利率达43.26%。泰国工厂实现扭亏为盈,Q2收入3.75亿元,净利润0.43亿元。
PCB行业发展趋势如何?
PCB行业正朝着高端化、高密度化、高层数化方向发展。随着5G、AI、数据中心等应用需求增长,对高速率、高带宽的PCB产品需求持续提升。沪电股份积极布局CoWoP/mSAP/光铜融合等前沿技术,产品向32层及以上超高多层板延伸,适配224Gbps传输速率的核心产品已小批量供货,并启动支持448Gbps的产品预研。行业竞争加剧,但头部企业通过技术升级和产能扩张保持领先优势。
报告重点分析了哪些方面?
报告重点分析了沪电股份的业绩表现、毛利率改善、产能扩张和技术布局。业绩方面,Q2单季营收和利润均大幅增长,毛利率显著提升。产能方面,泰国工厂满载运行,新建人工智能芯片配套高端印制电路板扩产项目即将试产。技术方面,公司布局高速率PCB产品,并推进前沿技术研发。报告还调整了未来三年盈利预测,并维持“强推”评级。
当前PCB市场现状如何?
当前PCB市场处于景气周期,AI算力需求爆发带动高端PCB产品需求增长。沪电股份受益于数据通讯、AI服务器等领域需求,业绩表现亮眼。但市场也存在产能扩张压力,原材料价格波动风险,以及国际贸易环境不确定性。沪电股份通过多元化市场布局和成本控制,应对市场变化。
研报提示了哪些风险?
研报提示了AI算力需求不及预期、产能释放不及预期、原材料涨价超预期、关税影响超预期、汇率波动、竞争加剧等风险。AI算力需求若放缓,可能影响高端PCB产品销售;产能扩张若不及计划,将影响业绩兑现;原材料和汇率波动会侵蚀利润空间;行业竞争加剧则可能压缩市场份额。需密切关注这些风险因素对业绩的影响。