猜你想问
中远海运国际2026年半年报核心内容有哪些?
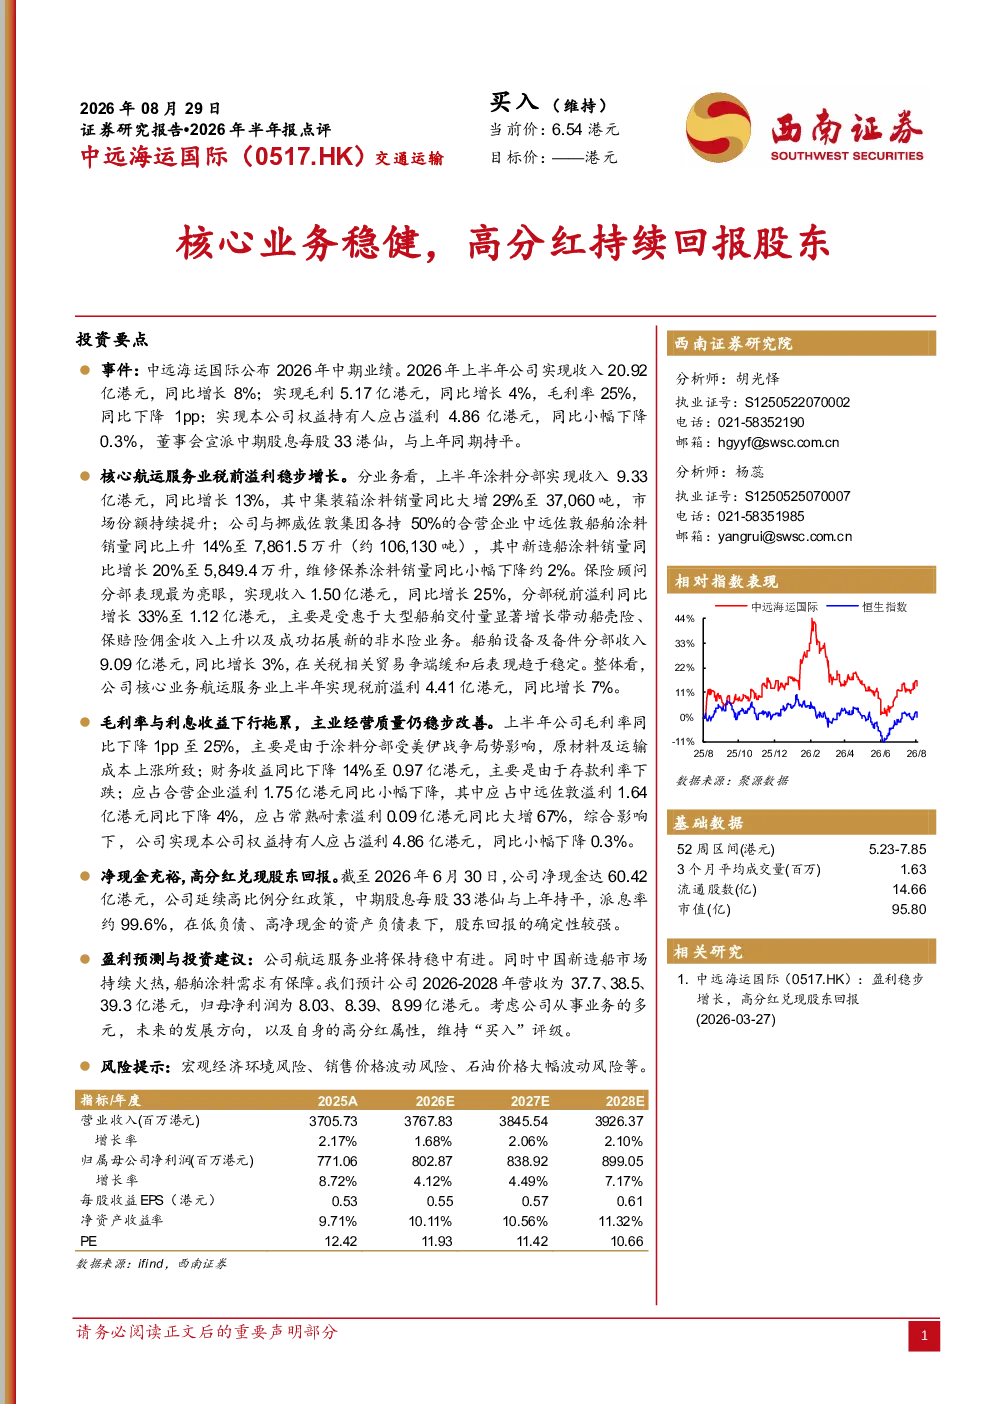
中远海运国际2026年半年报显示,核心航运服务业税前溢利稳步增长,上半年实现税前溢利4.41亿港元,同比增长7%。涂料分部收入9.33亿港元,同比增长13%,集装箱涂料销量大增29%至37,060吨,市场份额持续提升;保险顾问分部表现亮眼,收入1.50亿港元,同比增长25%,税前溢利同比增长33%至1.12亿港元,主要受大型船舶交付量增长带动船壳险、保赔险佣金收入上升及拓展非水险业务;船舶设备及备件分部收入9.09亿港元,同比增长3%,表现趋于稳定。公司净现金达60.42亿港元,延续高比例分红政策,中期股息每股33港仙,派息率约99.6%
航运行业发展趋势如何?
航运行业发展趋势方面,报告显示公司核心航运服务业税前溢利稳步增长,上半年实现税前溢利4.41亿港元,同比增长7%,涂料分部收入9.33亿港元,同比增长13%,集装箱涂料销量大增29%至37,060吨,市场份额持续提升。保险顾问分部表现亮眼,收入1.50亿港元,同比增长25%,税前溢利同比增长33%至1.12亿港元,主要受大型船舶交付量增长带动船壳险、保赔险佣金收入上升及拓展非水险业务。这些数据反映出航运行业在核心业务和服务拓展方面保持稳健增长态势,市场对航运服务的需求持续提升,同时行业竞争格局有利于头部企业市场份额的巩固和提升。
报告中重点分析了哪些方向?
报告中重点分析了公司核心业务稳健发展及高分红政策。核心业务方面,航运服务业税前溢利稳步增长,上半年实现税前溢利4.41亿港元,同比增长7%。涂料分部收入9.33亿港元,同比增长13%,集装箱涂料销量大增29%至37,060吨,市场份额持续提升;保险顾问分部表现亮眼,收入1.50亿港元,同比增长25%,税前溢利同比增长33%至1.12亿港元。此外,报告还分析了毛利率与利息收益下行拖累,但主业经营质量仍稳步改善的情况,以及公司净现金充裕,延续高比例分红政策,中期股息每股33港仙,派息率约99.6%,股东回报确定性较强。这些分析表明公司在多元化业务布局和稳健经营方面取得积极成效。
当前市场对中远海运国际的判断是什么?
当前市场对中远海运国际的判断显示公司核心业务稳健发展,上半年实现税前溢利4.41亿港元,同比增长7%,涂料分部收入9.33亿港元,同比增长13%,保险顾问分部收入1.50亿港元,同比增长25%。尽管毛利率同比下降1pp至25%,主要因原材料及运输成本上涨;财务收益同比下降14%至0.97亿港元,主要因存款利率下跌,但公司净现金达60.42亿港元,延续高比例分红政策,中期股息每股33港仙,派息率约99.6%。这些数据表明公司在成本压力下仍保持经营质量的稳步改善,市场对其财务稳健性和股东回报能力持积极看法。
研报提示了哪些风险?
研报提示了宏观经济环境风险、销售价格波动风险、石油价格大幅波动风险等。宏观经济环境的变化可能影响航运需求和市场价格,进而影响公司业绩表现。销售价格波动风险主要来自原材料及运输成本上涨,可能导致毛利率下降。石油价格大幅波动风险则可能影响公司运营成本和盈利能力。此外,报告还提到应占合营企业溢利同比小幅下降,其中应占中远佐敦溢利下降4%,应占常熟耐素溢利大增67%,这些变化也可能带来一定的经营不确定性。投资者需关注这些风险因素,综合评估公司未来发展前景。