猜你想问
巨人网络2026年半年报核心内容是什么?
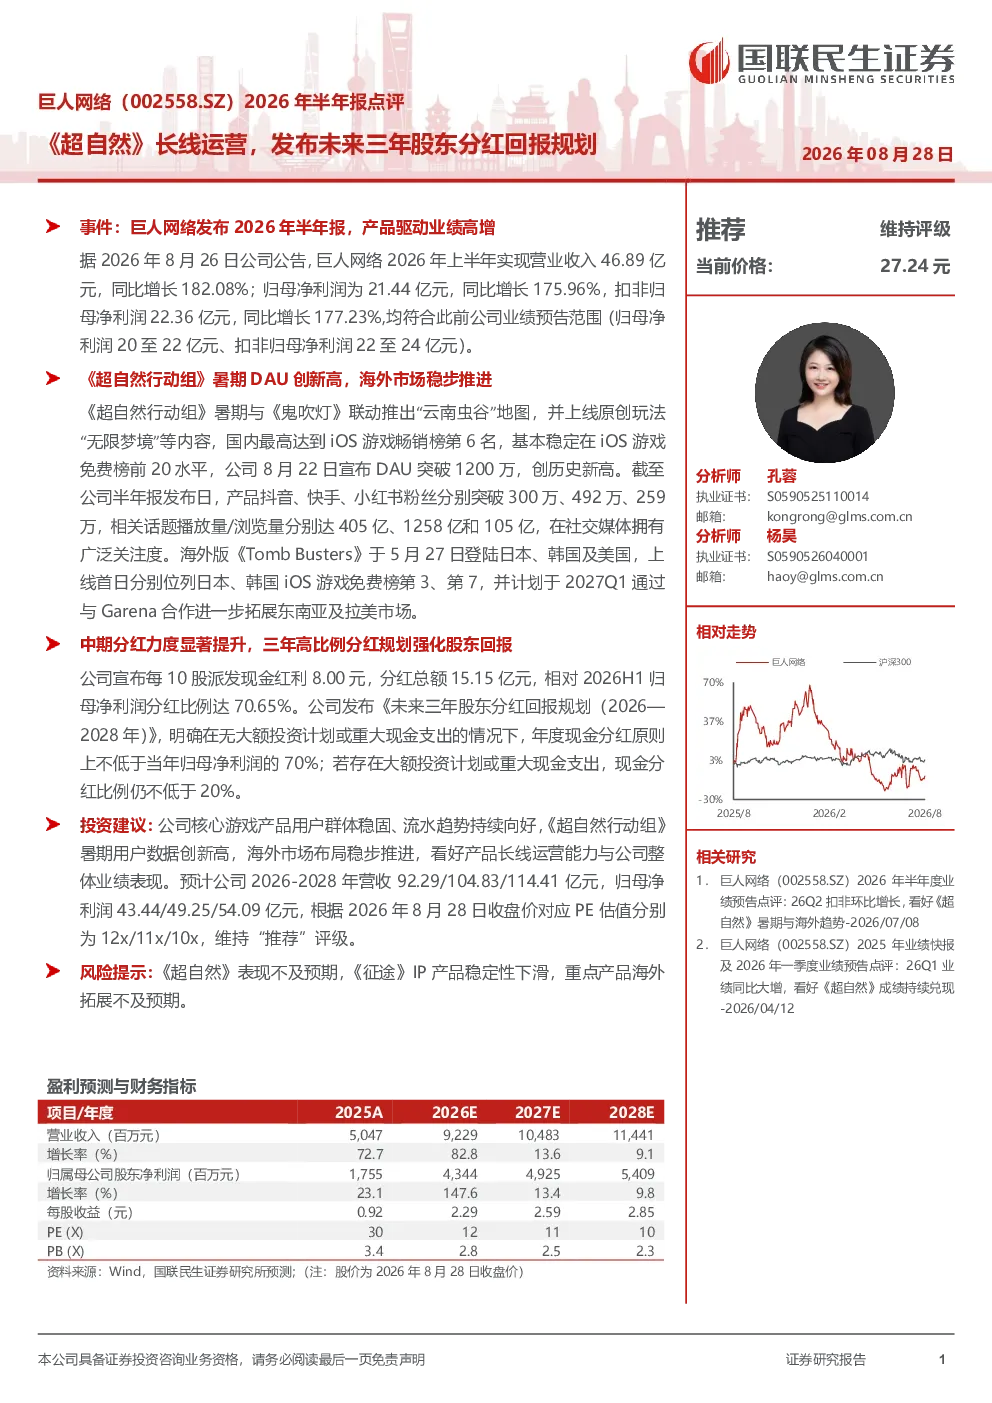
巨人网络2026年半年报显示,公司上半年实现营业收入46.89亿元,同比增长182.08%;归母净利润21.44亿元,同比增长175.96%。核心游戏产品《超自然行动组》暑期表现突出,DAU突破1200万创历史新高,海外版《Tomb Busters》在日本、韩国市场表现良好。公司中期分红力度显著提升,宣布每10股派发现金红利8.00元,分红比例达70.65%,并发布未来三年股东分红回报规划,年度现金分红原则上不低于当年归母净利润的70%
游戏行业发展趋势如何?
游戏行业持续受益于全球数字化进程和用户娱乐需求增长。移动游戏和PC游戏市场保持稳定增长,云游戏和电竞产业成为新的增长点。国内游戏市场监管趋严,但优质内容供给和出海战略成为企业核心竞争力的关键。技术创新如AI、VR/AR的应用为行业带来新的发展机遇。巨人网络作为行业龙头,通过《超自然》等核心产品持续巩固市场地位,并积极拓展海外市场,符合行业发展趋势
研报对巨人网络的重点分析方向有哪些?
研报重点分析了巨人网络的产品长线运营能力和整体业绩表现。公司核心游戏产品《超自然行动组》暑期表现突出,DAU突破1200万创历史新高,海外版《Tomb Busters》在日本、韩国市场表现良好,显示出公司产品研发和市场运营能力。同时,公司中期分红力度显著提升,宣布每10股派发现金红利8.00元,分红比例达70.65%,并发布未来三年股东分红回报规划,年度现金分红原则上不低于当年归母净利润的70%,显示出公司对未来业绩的信心和对股东的回报承诺
当前游戏市场现状如何?
当前游戏市场竞争激烈,但头部企业凭借优质内容和品牌优势仍保持领先地位。国内游戏市场在政策监管下进入规范发展阶段,未成年人保护措施和内容审核加强,但市场整体规模仍保持增长。海外市场成为游戏企业新的增长点,巨人网络的《Tomb Busters》在日韩市场的表现良好,显示出其全球化运营能力。同时,云游戏和电竞产业快速发展,为游戏市场带来新的机遇
研报提示的主要风险有哪些?
研报提示的主要风险包括《超自然》表现不及预期,《征途》IP产品稳定性下滑及重点产品海外拓展不及预期。游戏产品的市场表现受多因素影响,如市场竞争、用户偏好变化等,可能导致产品表现不及预期。同时,国内游戏市场政策监管变化也可能对公司业务产生影响。此外,海外市场拓展面临文化差异、政策壁垒等挑战,需要公司持续投入和调整策略