猜你想问
顺丰控股2026年半年报核心内容是什么?
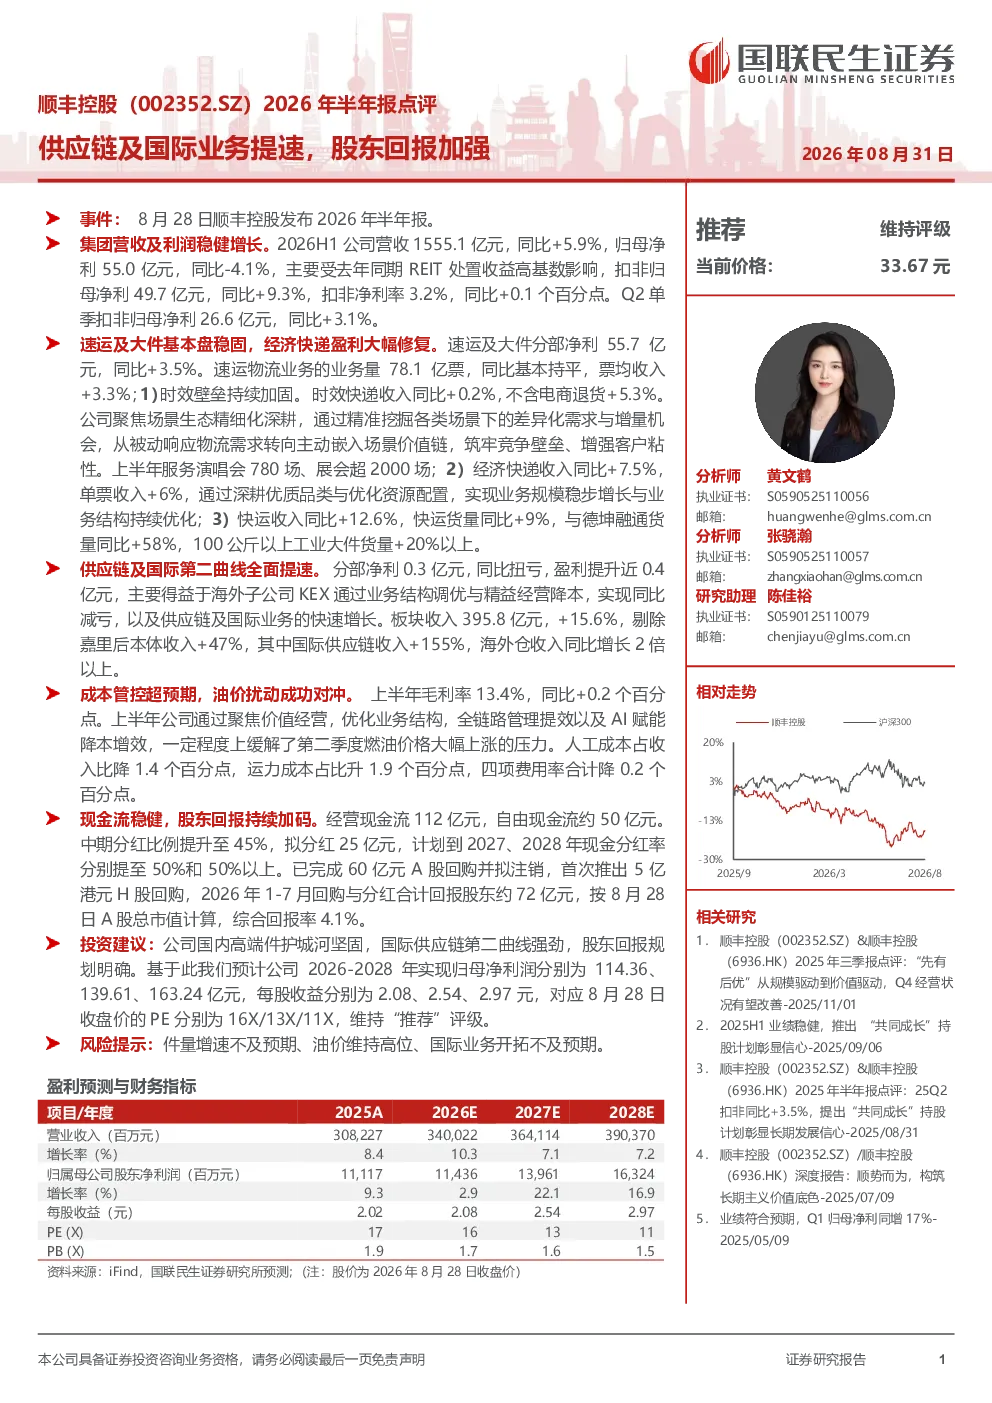
顺丰控股2026年半年报显示,公司营收1555.1亿元,同比+5.9%;归母净利55.0亿元,同比-4.1%(受去年同期REIT处置收益高基数影响),扣非归母净利49.7亿元,同比+9.3%,扣非净利率3.2%,同比+0.1个百分点。速运及大件分部净利55.7亿元,同比+3.5%;供应链及国际分部净利扭亏为0.3亿元,同比+0.4亿元。公司通过聚焦价值经营、优化业务结构、全链路管理及AI赋能降本增效,缓解燃油价格上涨压力。人工成本占收入比降1.4个百分点,运力成本占比升1.9个百分点,四项费用率合计降0.2个百分点。经营现金流112亿元,自由现金流约50亿元。中期分红比例提升至45%,拟分红25亿元,计划到2027、2028年现金分红率分别提至50%和50%以上。已完成60亿元A股回购并拟注销,首次推出5亿港元H股回购。2026年1-7月回购与分红合计回报股东约72亿元。
顺丰控股所在赛道/行业发展趋势如何?
顺丰控股所在的快递物流行业正经历结构性变革,国内市场竞争激烈但高端件需求稳定增长,头部企业通过技术驱动和精细化运营提升服务壁垒。国际物流市场潜力巨大,尤其东南亚、欧洲等新兴市场成为第二增长曲线,海外仓网络扩张加速。供应链服务成为新的利润增长点,定制化、一体化解决方案需求提升。AI、大数据等技术应用深化,推动降本增效和客户体验优化。行业整合加速,头部企业通过并购和资源整合扩大市场份额。政策层面支持物流基础设施建设,促进行业数字化转型。
顺丰控股2026年半年报重点分析了哪些方向?
顺丰控股2026年半年报重点分析了业务板块表现、成本管控及股东回报规划。速运及大件分部通过深耕场景生态,服务演唱会780场、展会超2000场,经济快递收入同比+7.5%,快运业务增长强劲。供应链及国际分部表现亮眼,净利扭亏为0.3亿元,收入+15.6%,剔除嘉里后本体收入+47%,国际供应链收入+155%,海外仓收入同比增长2倍以上。成本管控方面,毛利率同比+0.2个百分点至13.4%,人工成本占比降1.4个百分点,运力成本占比升1.9个百分点,四项费用率合计降0.2个百分点。股东回报方面,中期分红比例提升至45%,拟分红25亿元,计划2027、2028年现金分红率分别提至50%和50%以上,已完成60亿元A股回购并拟注销。
顺丰控股2026年半年报的市场现状如何判断?
顺丰控股2026年半年报显示市场现状呈现头部企业优势巩固、细分赛道高增长、技术驱动降本增效的特点。国内快递市场增速放缓,但高端件、快运、供应链服务需求稳定增长,头部企业通过品牌、时效和服务壁垒保持领先。国际物流市场潜力巨大,尤其东南亚、欧洲等新兴市场成为第二增长曲线,海外仓网络扩张加速。供应链服务成为新的利润增长点,定制化、一体化解决方案需求提升。行业竞争激烈,但头部企业通过技术驱动和精细化运营提升效率,缓解燃油价格上涨压力。政策层面支持物流基础设施建设,促进行业数字化转型。
顺丰控股2026年半年报有哪些风险提示?
顺丰控股2026年半年报提示的风险包括:件量增速不及预期,国内快递市场竞争激烈,高端件需求可能受宏观经济影响;油价维持高位,燃油成本上涨压力持续存在;国际业务开拓不及预期,新兴市场政策、汇率波动等因素可能影响国际供应链业务发展。此外,技术投入和人才竞争加剧可能影响盈利能力,行业整合加速可能带来竞争压力。公司需持续优化成本结构、拓展新兴市场、提升服务壁垒以应对风险。