猜你想问
这份研报的核心内容是什么?
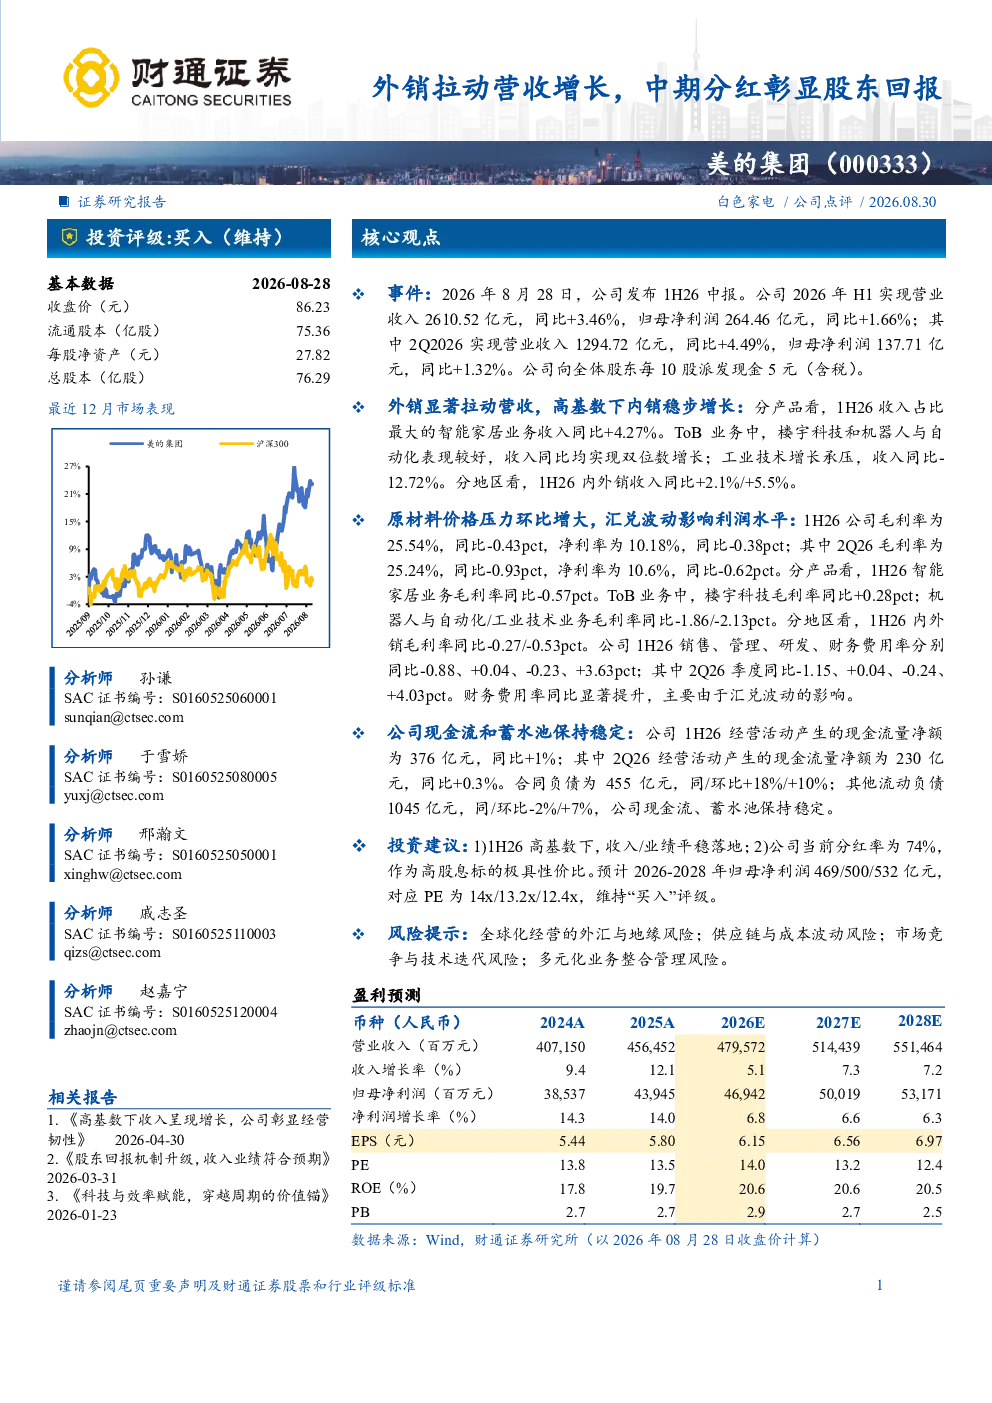
这份研报分析了美的集团2026年H1中报数据,指出公司外销业务显著拉动营收增长,同时中期分红体现了对股东的回报。报告显示,公司1H2026营业收入2610.52亿元,同比增长3.46%;归母净利润264.46亿元,同比增长1.66%。智能家居业务收入占比最高,同比增长4.27%。报告还提到,公司每10股派发现金5元(含税),分红率高达74%
智能家居行业的发展趋势如何?
根据研报,智能家居业务收入占比最高,同比+4.27%,显示出该赛道持续增长的动力。智能家居作为消费电子和家电行业的重要发展方向,受益于技术进步和消费者需求升级,预计未来市场空间将进一步扩大。美的集团在智能家居领域的布局,如智能家电等产品线的拓展,有望持续受益于行业发展趋势
研报重点分析了哪些方面?
研报重点分析了美的集团的收入结构、盈利能力及现金流状况。收入结构方面,智能家居业务表现突出,ToB业务中的楼宇科技和机器人与自动化收入均实现两位数增长,但工业技术收入同比下滑12.72%。盈利能力方面,1H2026毛利率为25.54%,净利率为10.18%,但同比略有下降。现金流方面,1H2026经营活动现金流量净额为376亿元,同比+1%
当前市场对美的集团的整体评价如何?
根据研报,美的集团在高位基数下实现了收入和业绩的平稳增长,外销业务成为主要增长动力。公司1H2026的营收和净利润增速虽有所放缓,但仍保持积极态势。此外,公司的高分红政策(分红率74%)提升了其作为高股息标的的吸引力。整体来看,市场对美的集团的基本面表现给予正面评价,认为其在多元化业务布局和股东回报方面表现稳健
研报提到了哪些风险提示?
研报提示了美的集团面临的外汇与地缘风险、供应链与成本波动风险、市场竞争与技术迭代风险以及多元化业务整合管理风险。其中,汇兑波动对财务费用造成显著影响,合同负债和流动负债的变化也需关注。此外,工业技术业务收入下滑表明相关市场竞争加剧或技术迭代压力增大,这些因素可能对公司未来业绩产生不确定性