猜你想问
佐力药业Q2利润为何承压?
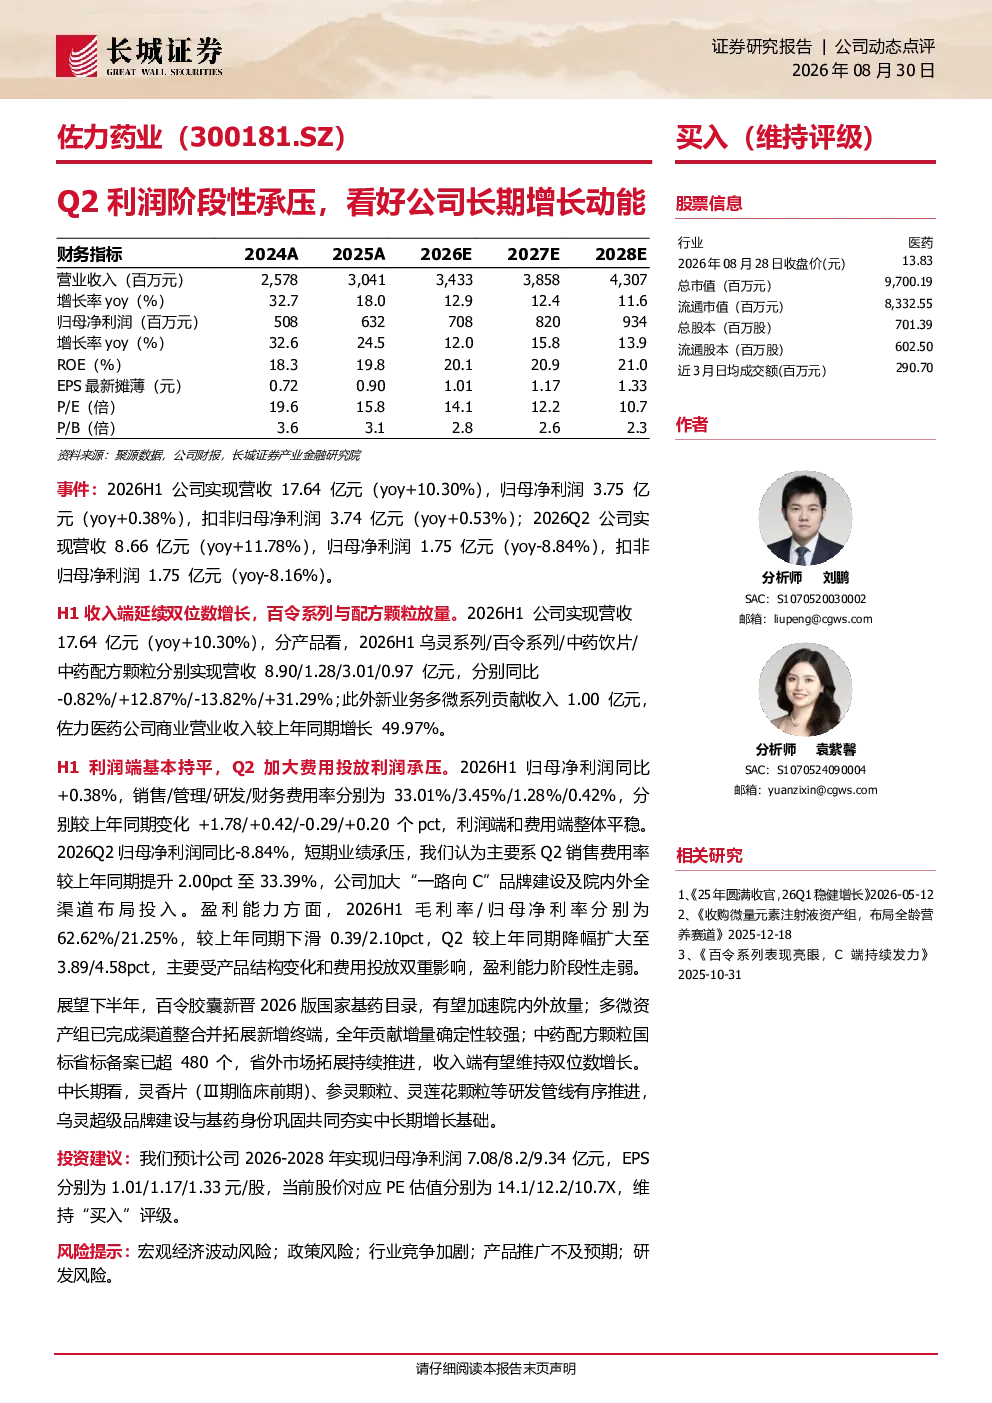
佐力药业2026年上半年营收17.64亿元同比增长10.30%但归母净利润仅增长0.38%至3.75亿元,主要受费用端影响。销售费用率提升1.78个百分点至33.01%,其中Q2销售费用率进一步升至33.39%,主要因加大品牌建设及渠道投入。同时产品结构变化也对盈利能力造成影响,2026H1毛利率和归母净利率分别下滑0.39和2.10个百分点,Q2降幅扩大至3.89和4.58个百分点。
佐力药业未来增长点在哪里?
佐力药业中长期增长动能主要来自研发管线和品牌建设。公司正有序推进灵香片、参灵颗粒、灵莲花颗粒等新药研发。同时乌灵系列作为超级品牌持续巩固基药身份,有望保持稳定增长。下半年百令胶囊新纳入国家基药目录,有望加速放量。多微资产组渠道整合已完成,全年贡献增量确定性较强。中药配方颗粒国标省标备案超480个,省外市场拓展持续推进。
佐力药业当前行业发展趋势如何?
佐力药业所处医药行业正经历转型升级,中药现代化和品牌化成为重要趋势。国家基药目录调整对行业竞争格局产生显著影响,纳入目录能提升产品渗透率。同时医药企业普遍加大研发投入以应对专利悬崖,提升产品附加值。渠道整合和数字化营销成为行业共识,有助于企业降本增效。中药配方颗粒国标推进也加速了中药饮片的标准化进程。
佐力药业当前市场表现怎样?
佐力药业2026H1营收和扣非归母净利润分别同比增长10.30%和0.53%,显示公司基本面仍保持稳健。分产品看,百令系列表现亮眼同比增12.87%,中药配方颗粒增长31.29%,贡献新增长点。但乌灵系列同比微降0.82%,中药饮片下滑13.82%,反映产品结构存在调整压力。整体毛利率和净利率水平在行业内仍具竞争力。
佐力药业投资需注意哪些风险?
投资佐力药业需关注多重风险。宏观经济波动可能影响药品需求,医药行业政策调整存在不确定性。行业竞争加剧导致产品价格承压,尤其中药饮片面临价格下行压力。产品推广不及预期会直接影响业绩,新药研发也存在失败风险。此外研发管线进展和临床试验结果也存在不确定性,需持续跟踪研发进展。