猜你想问
宁波拓普2026年Q2业绩表现如何?
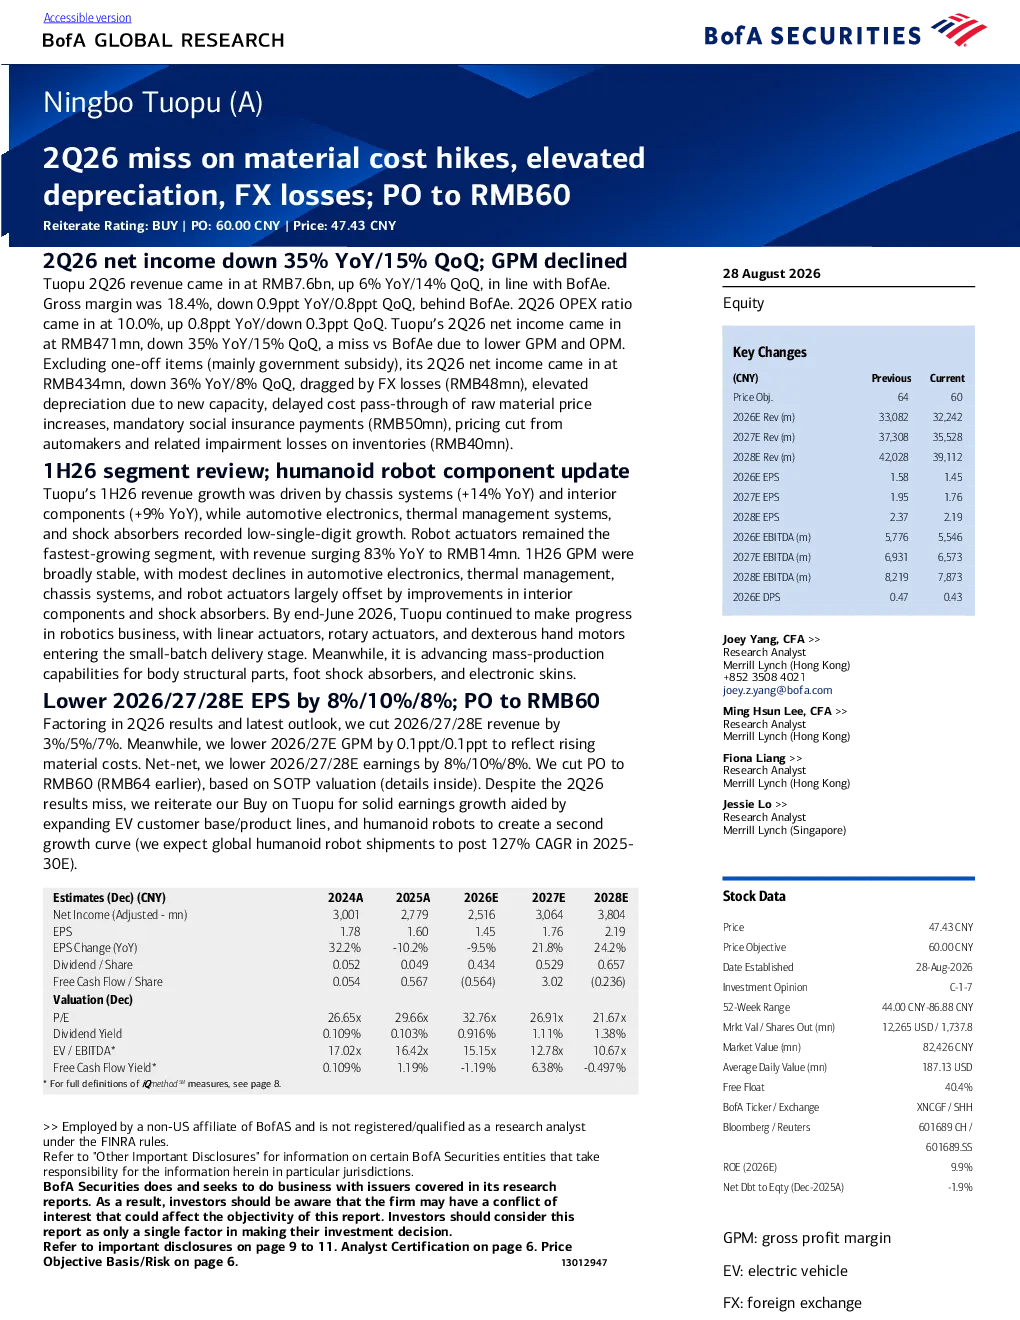
宁波拓普2026年Q2净收入同比下降35%,环比下降15%,毛利率和营业利润率均有所下降。主要受原材料成本上涨、折旧费用增加、汇率损失等因素影响。尽管收入同比增长6%且环比增长14%,但非经常性项目中的汇率损失(4.8亿元)、折旧费用增加(4.8亿元)等对业绩造成显著拖累。
宁波拓普所处赛道发展趋势如何?
宁波拓普所处赛道为汽车零部件及机器人执行器,其中底盘系统和内饰系统收入增长较快,分别同比增长14%和9%。汽车电子、热管理、减震器等业务实现个位数增长。机器人业务进展顺利,线性执行器、旋转执行器和灵巧手电机已进入小批量交付阶段,未来可能成为新的增长点。Tier 0.5一站式解决方案模式提升单车价值含量,行业整体受益于电动汽车渗透率提升。
研报重点分析了哪些方向?
研报重点分析了宁波拓普2026年Q2业绩不及预期的原因,包括原材料成本上涨、折旧费用增加、汇率损失等。同时回顾了上半年业绩表现,底盘系统和内饰系统收入增长显著,机器人执行器收入同比增长83%。报告还探讨了公司现有业务(振动控制、内饰、轻量化底盘、热管理系统)的坚实基础,以及底盘线控业务和机器人/液体冷却系统的新增长点。
当前市场对宁波拓普有何判断?
市场对宁波拓普的判断显示,公司业绩受原材料成本、折旧及汇率等多重因素影响,Q2净收入大幅下滑。尽管收入端保持一定增长,但毛利率和营业利润率下降表明盈利能力承压。公司通过Tier 0.5一站式解决方案模式提升客户价值,机器人业务成为潜在亮点。整体来看,市场关注公司如何应对成本压力及推动新业务增长。
研报提示了哪些风险因素?
研报提示的主要风险因素包括原材料成本持续上涨、电动汽车价格削减压力、市场竞争加剧、中国电动汽车市场增长放缓风险,以及产能利用率无法维持高位等。这些因素可能对公司业绩和未来增长产生不利影响,需密切关注行业动态及公司应对措施。
你可能感兴趣
宁波拓普2026年第二季度不及预期:受材料成本上升、折旧高、汇兑损失影响
美银证券2026-08-28
Gambol Pet (A) 1Q26业绩不及预期;短期逆风持续;目标价下调至45元人民币;重申跑输大市
美银证券2026-04-23
招商电子 鹏鼎控股26H1财报简评 Q2业绩符合预期 受汇兑损失及研发费用拖累 亮点在于产品
未知机构2026-08-12
公司信息更新报告:2025年业绩稳步增长,2026年Q1受汇兑损失拖累
基础化工开源证券2026-04-23
华能国际2026年第二季度业绩不及预期:风电偏弱、海外及利息拖累
美银证券2026-08-19
年报及一季度业绩预报点评:收入结构优化,一季度业绩受汇兑损失拖累
电子设备华创证券2018-03-30
伟星股份2025年业绩快报营收稳步增长利润受汇兑损失及费用增加拖累期待公司
未知机构2026-03-03
龙源电力2026年第二季度业绩不及预期,运营成本高企致净利润下滑
美银证券2026-08-28
2026年中报点评:26H1业绩受汇兑损失影响,无极&全地形车延续高增
机械设备东吴证券2026-08-23