猜你想问
这份报告的核心内容是什么?
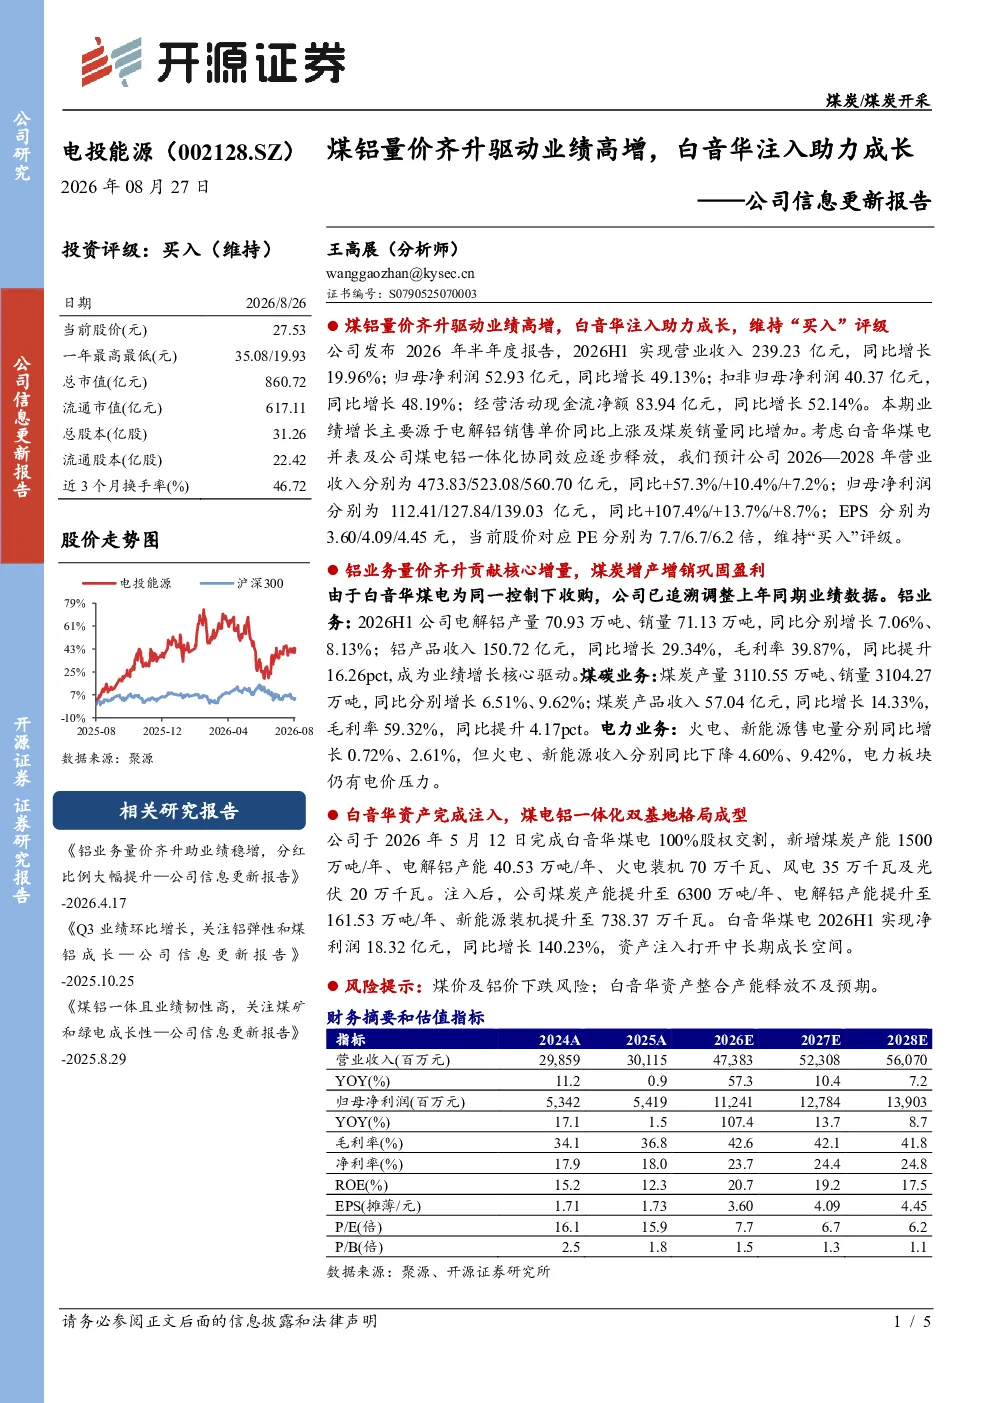
报告显示,电投能源2026年半年度业绩增长主要源于电解铝销售单价同比上涨及煤炭销量同比增加。铝业务量价齐升贡献核心增量,煤炭业务增产增销巩固盈利,电力业务受电价压力影响收入同比下降。公司完成白音华煤电100%股权交割,新增煤炭、电解铝、火电、风电及光伏装机容量,形成煤电铝一体化双基地格局,打开中长期成长空间。预计2026-2028年营业收入同比+57.3%/+10.4%/+7.2%,归母净利润同比+107.4%/+13.7%/+8.7%
煤电铝一体化赛道发展趋势如何?
煤电铝一体化是能源行业的重要发展趋势。通过整合煤炭、电力和铝业资源,企业可优化供应链管理,降低成本,提升抗风险能力。煤电铝一体化有助于实现能源结构优化和产业协同,提升整体竞争力。电投能源通过白音华注入,形成了双基地格局,进一步强化了这种协同效应,为行业提供了可借鉴的模式
报告重点分析了哪些方向?
报告重点分析了电投能源的业绩增长驱动因素,包括铝业务量价齐升和煤炭增产增销。同时,报告详细解读了白音华资产注入对公司战略格局的影响,以及未来煤电铝一体化协同效应的释放潜力。此外,报告还提供了2026-2028年的财务预测数据,展现了公司中长期成长空间
当前市场对电投能源的判断是什么?
市场普遍关注电投能源的煤电铝一体化战略布局及其对业绩的长期影响。投资者认为,公司通过白音华注入形成的双基地格局,有望提升盈利能力和抗风险能力。同时,铝业务量价齐升和煤炭业务的增产增销也为公司带来了显著的业绩增长点
报告提示了哪些风险?
报告提示的主要风险包括煤价及铝价下跌可能对公司盈利能力造成冲击,以及白音华资产整合后产能释放不及预期可能影响公司战略目标的实现。这些风险需要投资者密切关注,并结合公司实际经营情况进行综合评估
你可能感兴趣
公司信息更新报告:蛋氨酸量价齐升助力Q1业绩显著改善,在建项目有序释放驱动中长期成长
医药生物开源证券2024-04-30
公司信息更新报告铝量价齐升煤边际改善,高分红价值凸显
开源证券2026-03-25
公司信息更新报告:量价齐升驱动收入利润高增,高分红强化股东回报
文化传媒开源证券2024-04-17
公司信息更新报告:钾肥量利齐升助力业绩高增,新建产能有序推进
基础化工开源证券2025-08-28
公司信息更新报告:2022年量价齐升&盈利高增,业绩加速增长
开源证券2023-04-17
公司信息更新报告:铝煤双轮驱动盈利高增,铝箔业务成长空间持续打开
有色金属开源证券2026-07-27
公司信息更新报告:维生素量价齐升助力精细化工王者业绩高增长
医药生物开源证券2020-06-22
公司信息更新报告:量价齐升助力业绩再创新高,投资业务拓展盈利空间
建筑建材开源证券2020-04-22
公司年报点评报告:煤铝双主业高景气,业绩有望受益量价齐升
开源证券2022-03-30
公司信息更新报告:营养品量价齐升,2024H1业绩同比预增40%-50%
医药生物开源证券2024-07-16