猜你想问
这份研报的核心内容是什么?
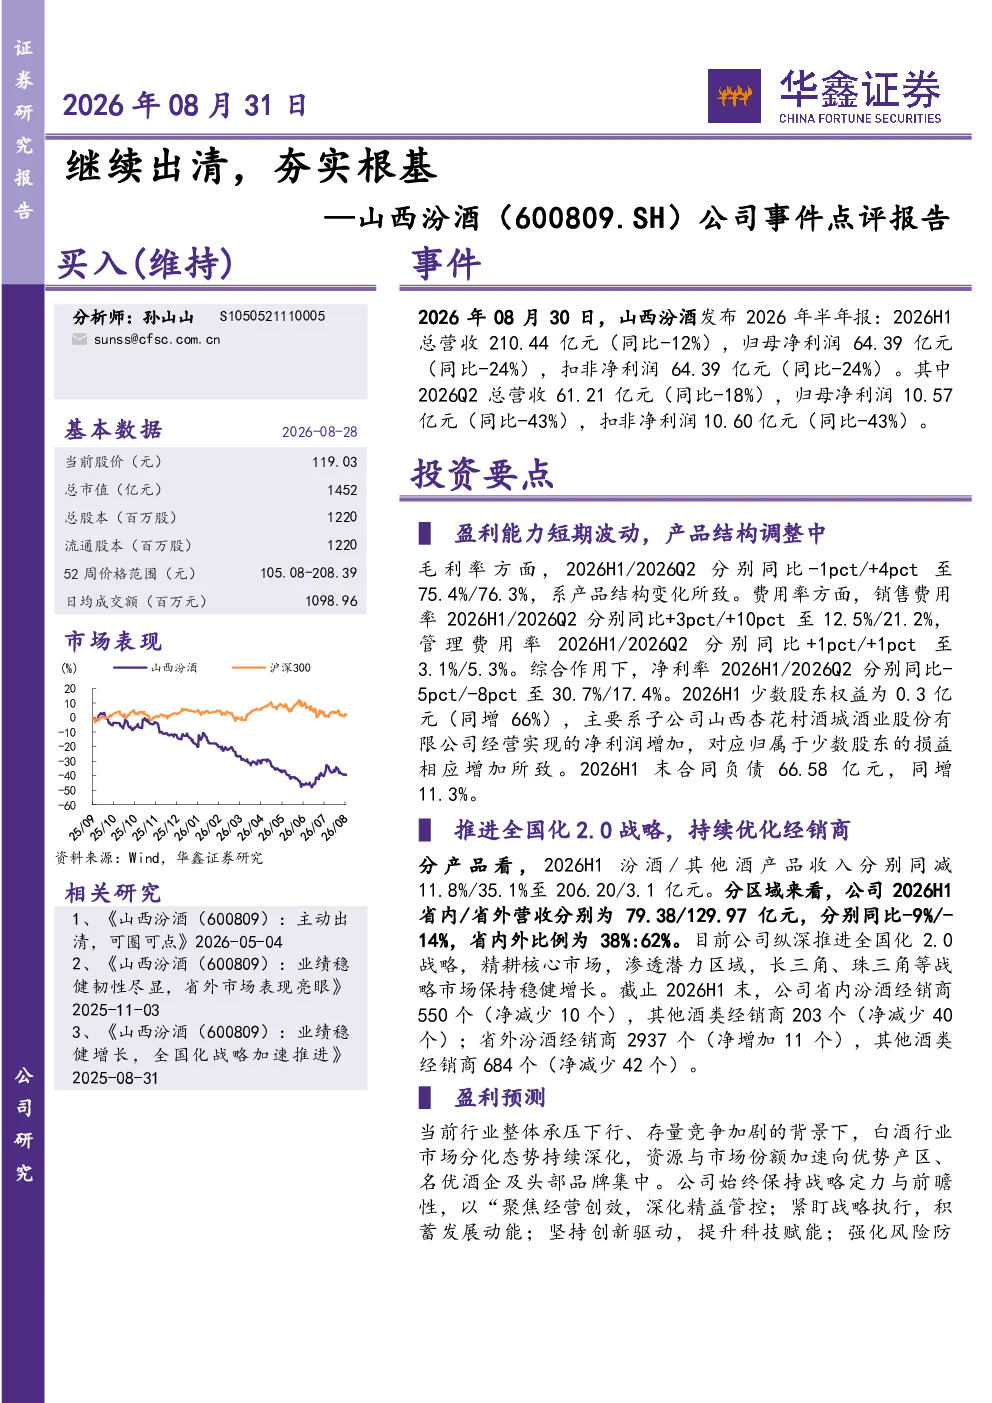
该研报分析了山西汾酒2026年上半年的经营情况。报告指出,公司总营收210.44亿元,同比减少12%;归母净利润64.39亿元,同比减少24%。毛利率同比略有下降,费用率有所上升,净利率也出现下滑。报告还提到,少数股东权益同比增长66%,主要来自子公司净利润增加。此外,公司产品结构中,汾酒收入同比减少11.8%,其他酒类收入大幅减少35.1%。省内外营收比例调整为38%:62%
食品饮料行业目前的发展趋势如何?
当前白酒行业整体面临下行压力,市场竞争加剧,资源与市场份额正向优势产区、名优酒企及头部品牌集中。行业进入存量竞争阶段,头部企业通过品牌、渠道和产品优势巩固市场地位。同时,行业也在推动产品升级和全国化布局,以适应消费需求的变化和市场环境的演变。
研报主要分析了哪些方向?
研报重点分析了山西汾酒的盈利能力、产品结构调整和全国化战略推进情况。在盈利能力方面,报告详细解读了营收、净利润、毛利率、费用率和净利率等关键指标的变化。产品结构调整方面,报告指出公司汾酒收入占比下降,其他酒类收入大幅减少。全国化战略方面,报告提到公司精耕核心市场,渗透潜力区域,并在省外市场积极拓展经销商网络。
当前白酒市场的现状是怎样的?
白酒市场目前处于竞争加剧的阶段,头部品牌优势明显,市场份额向优势企业集中。消费者需求更加多元化,对产品品质和品牌价值的要求提高。同时,行业也在经历转型升级,通过产品创新、渠道优化和品牌建设来提升竞争力。市场竞争激烈,企业需要不断提升经营效率和品牌影响力。
研报提到了哪些风险?
研报提示了宏观经济下行风险、行业竞争加剧风险、食品安全风险、产品推广不及预期风险和渠道拓展不及预期风险。宏观经济波动可能影响消费需求,行业竞争加剧对企业市场份额和利润率构成压力,食品安全问题可能损害品牌声誉,产品推广和渠道拓展的成效也存在不确定性。企业需要密切关注这些风险,并采取相应措施进行防范。
你可能感兴趣
公司事件点评报告:业绩持续出清,固本根基向前进
食品饮料华鑫证券2026-08-25
公司事件点评报告:继续出清,修炼内功
食品饮料华鑫证券2026-08-26
公司事件点评报告:继续出清,修炼内功
食品饮料华鑫证券2026-08-29
公司事件点评报告:业绩继续出清,调整经营节奏
食品饮料华鑫证券2025-10-31
公司事件点评报告:继续出清,坚守初心
食品饮料华鑫证券2026-08-26
继续出清,主动去库存—水井坊公司事件点评报告
华鑫证券2026-08-31
生猪行业深度:产能减法加速行业出清,成本乘法夯实盈利根基
农林牧渔财信证券2025-10-15
公司事件点评报告:智能电表根基稳固,储能+N型电池高速成长
华鑫证券2023-04-28
公司事件点评报告:储能业务突飞猛进,数据中心根基稳固
电气设备华鑫证券2023-04-19
公司动态点评:5G用户拓展带动移动业务回升,创新业务发展根基不断夯实
信息技术长城证券2021-03-12