猜你想问
华致酒行最新半年报核心数据有哪些?
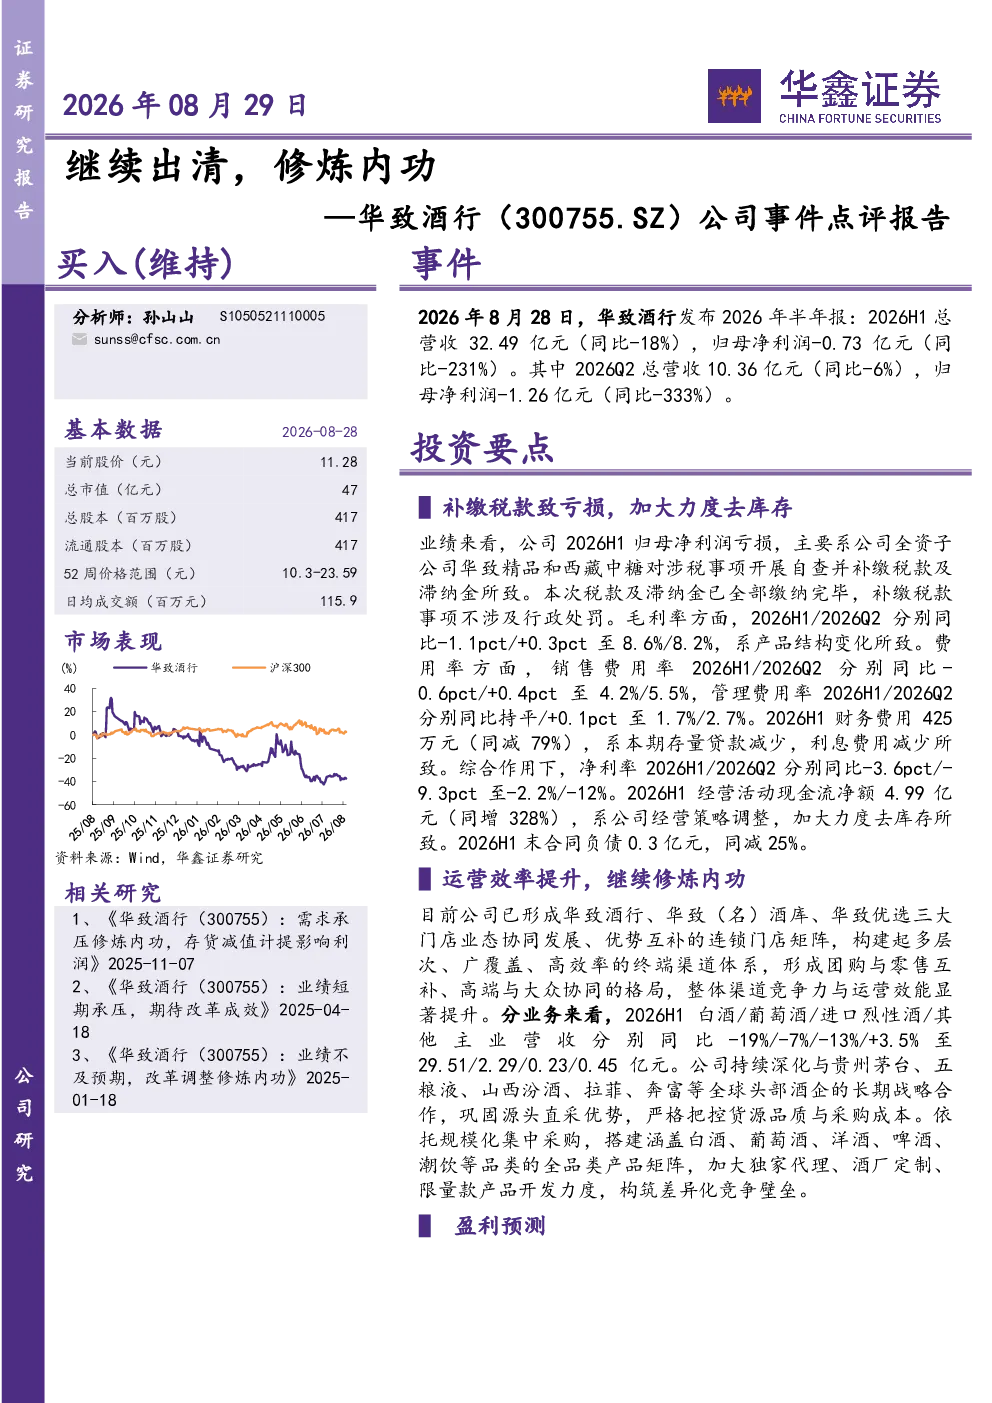
华致酒行2026年半年报显示总营收32.49亿元,同比-18%;归母净利润-0.73亿元,同比-231%。其中Q2营收10.36亿元,同比-6%;归母净利润-1.26亿元,同比-333%。业绩亏损主要因全资子公司补缴税款及滞纳金,不涉及行政处罚。毛利率方面,2026H1/2026Q2分别同比-1.1pct/+0.3pct至8.6%/8.2%。费用率方面,销售费用率2026H1/2026Q2分别同比-0.6pct/+0.4pct至4.2%/5.5%,管理费用率2026H1/2026Q2分别同比持平/+0.1pct至1.7%/2.7%。财务费用425万元,同比减少79%。经营活动现金流净额4.99亿元,同比大幅增长328%,主要系加大力度去库存所致。2026H1末合同负债0.3亿元,同比减少25%
食品饮料行业未来发展趋势如何?
当前食品饮料行业正经历深度调整周期,市场竞争加剧,头部企业加速整合资源。行业未来发展趋势主要体现在:1)消费升级持续,高端化、健康化产品需求增长;2)渠道变革加速,新零售模式成为主流,线上线下融合趋势明显;3)供应链整合深化,头部企业通过并购、战略合作巩固市场地位;4)品牌建设重要性凸显,企业更加注重品牌价值提升。华致酒行通过构建多层次终端渠道体系、深化与头部酒企合作、搭建全品类产品矩阵等方式,积极适应行业变化,构筑差异化竞争壁垒。
华致酒行报告重点分析了哪些方面?
华致酒行报告重点分析了以下方面:1)业绩表现与财务状况,揭示业绩亏损主因及现金流改善情况;2)运营效率与战略布局,展示三大门店业态协同发展及与头部酒企的战略合作;3)业务结构优化,分析白酒、葡萄酒等细分业务营收变化及差异化竞争策略;4)战略方向,强调围绕“酒类新零售连锁品牌+保真名酒供应链服务平台”深化“去库存、调结构、优模式”。报告显示公司正通过战略调整提升抗风险能力,为长期发展奠定基础。
当前食品饮料市场现状如何判断?
当前食品饮料市场呈现多维度特征:1)行业增速放缓,但结构性机会依然存在,高端、健康、细分类别产品表现突出;2)渠道竞争白热化,线上线下加速融合,渠道效率成为关键竞争要素;3)品牌集中度提升,头部企业通过规模效应和品牌优势巩固市场地位;4)消费需求分化,年轻消费者更注重个性化、体验式消费。华致酒行作为酒类新零售连锁品牌,通过聚焦保真名酒供应链服务平台,差异化应对市场变化,具备一定竞争优势。
研报提示了哪些主要风险?
研报提示的主要风险包括:1)宏观经济下行可能影响消费需求,尤其对非必需品消费造成压力;2)自营产品增长不及预期,可能影响整体营收表现;3)保真酒供应链存在风险,如货源稳定性、假货防控等问题;4)门店开拓速度放缓可能影响扩张战略达成;5)市场竞争加剧,尤其来自头部企业的竞争压力持续存在。这些风险需关注,但报告也显示公司通过多元化业务布局和战略调整,正逐步提升风险抵御能力。