猜你想问
洋河股份2026上半年业绩表现如何?
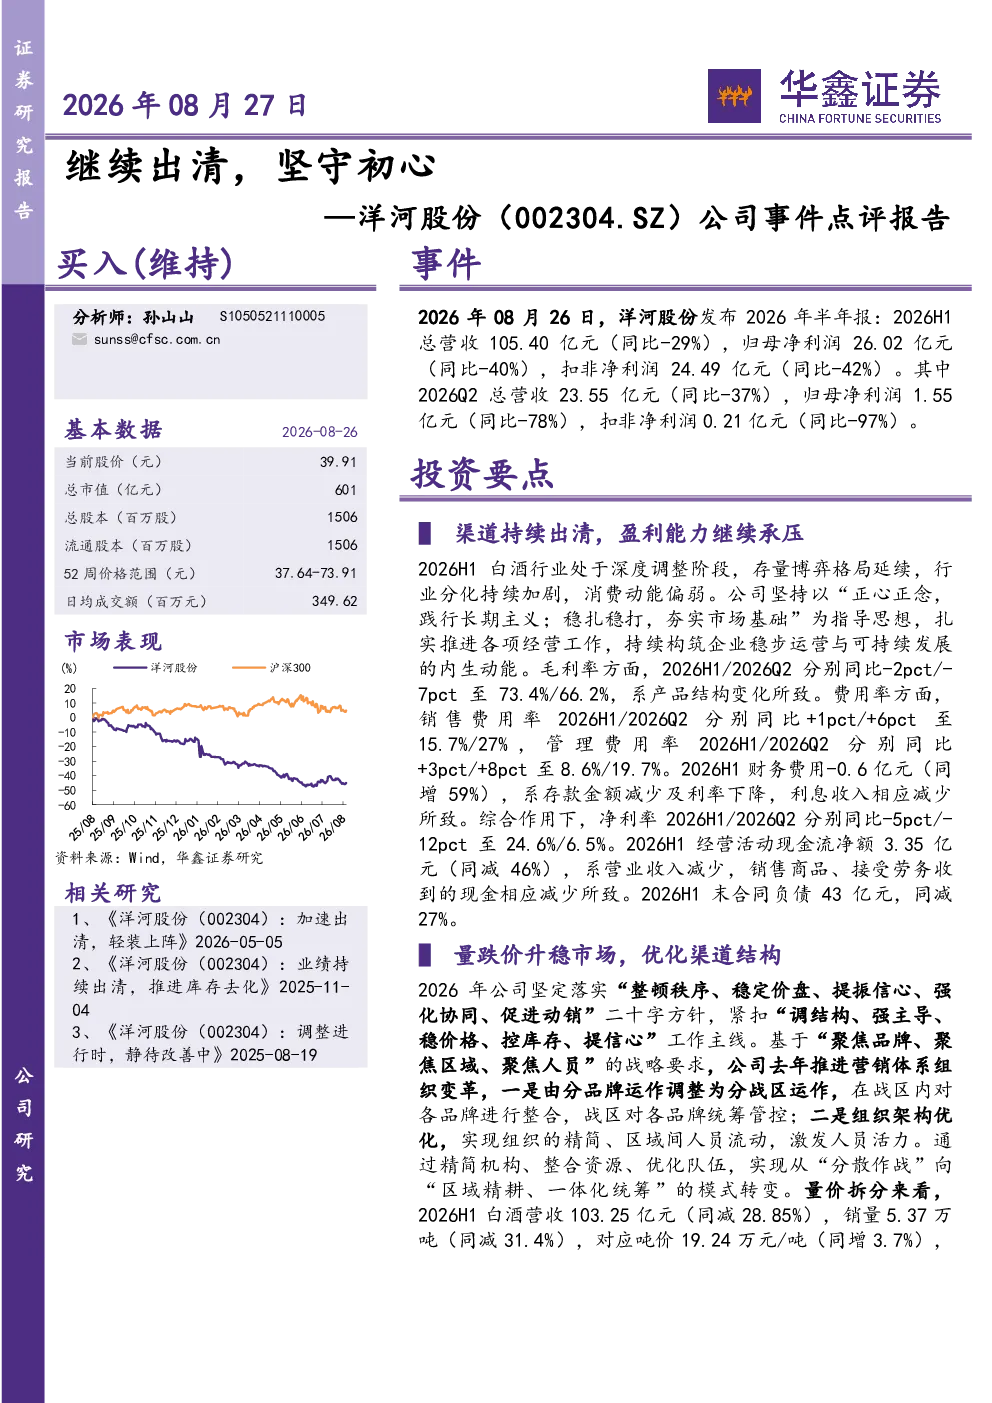
洋河股份2026年上半年营收105.40亿元,同比-29%;归母净利润26.02亿元,同比-40%;扣非净利润24.49亿元,同比-42%。Q2营收23.55亿元,同比-37%;归母净利润1.55亿元,同比-78%;扣非净利润0.21亿元,同比-97%。毛利率同比下滑,费用率上升,经营活动现金流净额为3.35亿元,同比减少46%。吨价略有提升,销量下降,省内省外营收均下滑,经销商数量净减少538家。
食品饮料行业未来发展趋势是什么?
食品饮料行业未来发展趋势呈现多元化发展态势。健康化、个性化需求增长明显,功能性食品饮料、低糖低脂产品受青睐。品牌集中度提升,龙头企业通过渠道优化、产品创新巩固市场地位。数字化转型加速,线上线下融合成为常态,新零售模式推动消费升级。区域市场竞争加剧,但头部企业仍能凭借品牌优势保持增长。消费者对品质和体验的要求提高,推动行业向高端化、精细化方向发展。
洋河股份报告重点分析了哪些方面?
洋河股份报告重点分析了公司2026上半年业绩表现,特别是营收、利润、毛利率、费用率等关键财务数据。报告关注了渠道出清进展,包括经销商数量变化、区域营收分布等。同时,分析了公司营销体系变革成效,从分散作战向区域精耕、一体化统筹的转变。此外,报告还评估了公司长期发展策略,强调以长期主义为指导,推进稳健运营。
当前食品饮料市场处于什么状态?
当前食品饮料市场呈现结构性分化状态。一方面,健康化、个性化需求推动高端产品增长,品牌集中度提升。另一方面,部分传统品类面临增长压力,市场竞争激烈。数字化转型加速,线上线下渠道融合成为趋势,但线下渠道仍具重要价值。区域市场竞争加剧,但头部企业仍能保持相对稳定。消费者对品质和体验的要求提高,推动行业向高端化、精细化方向发展。
洋河股份报告提示了哪些风险?
洋河股份报告提示了宏观经济下行风险,可能影响消费需求。区域市场竞争加剧风险,对品牌份额构成挑战。食品安全风险,需严格把控产品质量。新品推广不及预期风险,创新产品市场接受度存在不确定性。此外,渠道出清过程中可能面临经销商流失、库存积压等问题,影响短期业绩表现。公司需密切关注市场变化,灵活调整经营策略以应对潜在风险。