猜你想问
酒鬼酒2026年业绩表现如何?
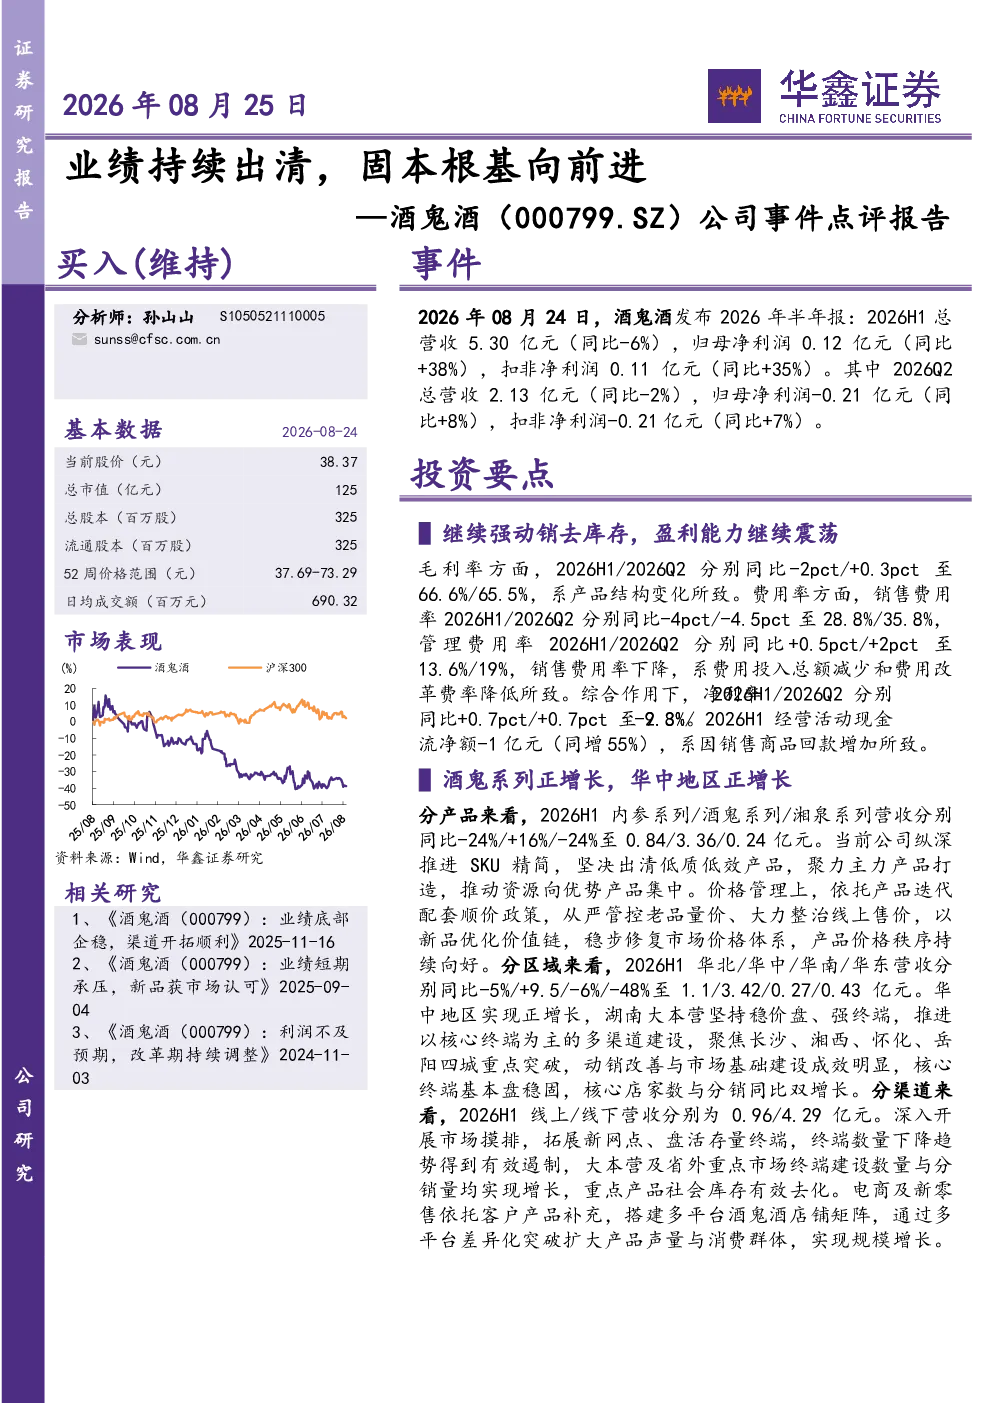
2026年上半年,酒鬼酒总营收5.30亿元,同比-6%;归母净利润0.12亿元,同比+38%;扣非净利润0.11亿元,同比+35%。第二季度总营收2.13亿元,同比-2%;归母净利润-0.21亿元,同比+8%;扣非净利润-0.21亿元,同比+7%。毛利率方面,上半年/Q2分别为66.6%/65.5%(同比-2pct/+0.3pct),费用率方面,销售费用率28.8%/35.8%(同比-4pct/-4.5pct),管理费用率13.6%/19%(同比+0.5pct/+2pct)。净利率上半年/Q2分别为2.3%/-9.8%(同比+0.7pct/+0.7pct)。经营活动现金流净额-1亿元,同比+55%。
食品饮料行业未来发展趋势是什么?
食品饮料行业未来发展趋势呈现多元化发展特点。一方面,消费升级推动高端化、健康化产品需求增长,如低糖低脂、功能性饮料等。另一方面,渠道变革加速线上线下融合,新零售模式成为重要增长点。同时,品牌集中度提升,头部企业通过并购整合扩大市场份额。此外,国潮品牌崛起,传统文化元素与现代消费需求结合,形成差异化竞争优势。政策层面,食品安全监管趋严,推动行业规范化发展。技术方面,大数据、人工智能等数字化工具应用于产品研发、精准营销,提升运营效率。
报告对酒鬼酒的重点分析方向有哪些?
报告对酒鬼酒的重点分析方向包括业绩表现、产品结构优化、区域市场表现及渠道建设。业绩方面,关注营收、利润、现金流等关键指标变化。产品结构方面,分析内参系列、酒鬼系列、湘泉系列营收占比变化,以及公司如何通过SKU精简聚焦主力产品,配套顺价政策修复市场价格体系。区域市场方面,考察华北、华中、华南、华东等区域营收贡献及增长情况,特别是湖南大本营的市场稳价盘、强终端策略效果。渠道建设方面,评估线上线下营收占比,终端数量变化趋势,以及电商、新零售等新兴渠道的布局成效。
当前食品饮料市场现状如何?
当前食品饮料市场呈现供需两端结构性变化。供给端,品牌集中度持续提升,头部企业通过产品创新和渠道优化巩固市场地位。中小品牌面临生存压力,加速寻求差异化定位或被并购。需求端,消费者健康意识增强,推动健康化、个性化产品需求增长。同时,年轻消费群体成为市场主力,带动新式茶饮、功能饮料等细分赛道快速发展。渠道方面,线上线下加速融合,O2O模式成为趋势,社交电商、直播带货等新兴渠道崛起。市场竞争激烈,价格战时有发生,但品牌溢价能力增强,头部企业议价能力提升。
报告提示了哪些风险?
报告提示了宏观经济下行风险、行业竞争加剧风险、新品推广不及预期风险、大本营市场增长不及预期风险。宏观经济下行可能导致消费需求疲软,影响行业整体增长。行业竞争加剧将压缩企业利润空间,尤其对中小品牌构成挑战。新品推广若不及预期,可能影响公司收入增长和品牌形象。大本营市场增长不及预期,将影响公司核心区域的市场份额和盈利能力。此外,经销商数量减少可能影响渠道覆盖和动销效率,需要关注渠道结构优化效果。政策风险如食品安全监管加强,也可能增加企业运营成本和管理难度。