猜你想问
这份报告的核心内容是什么?
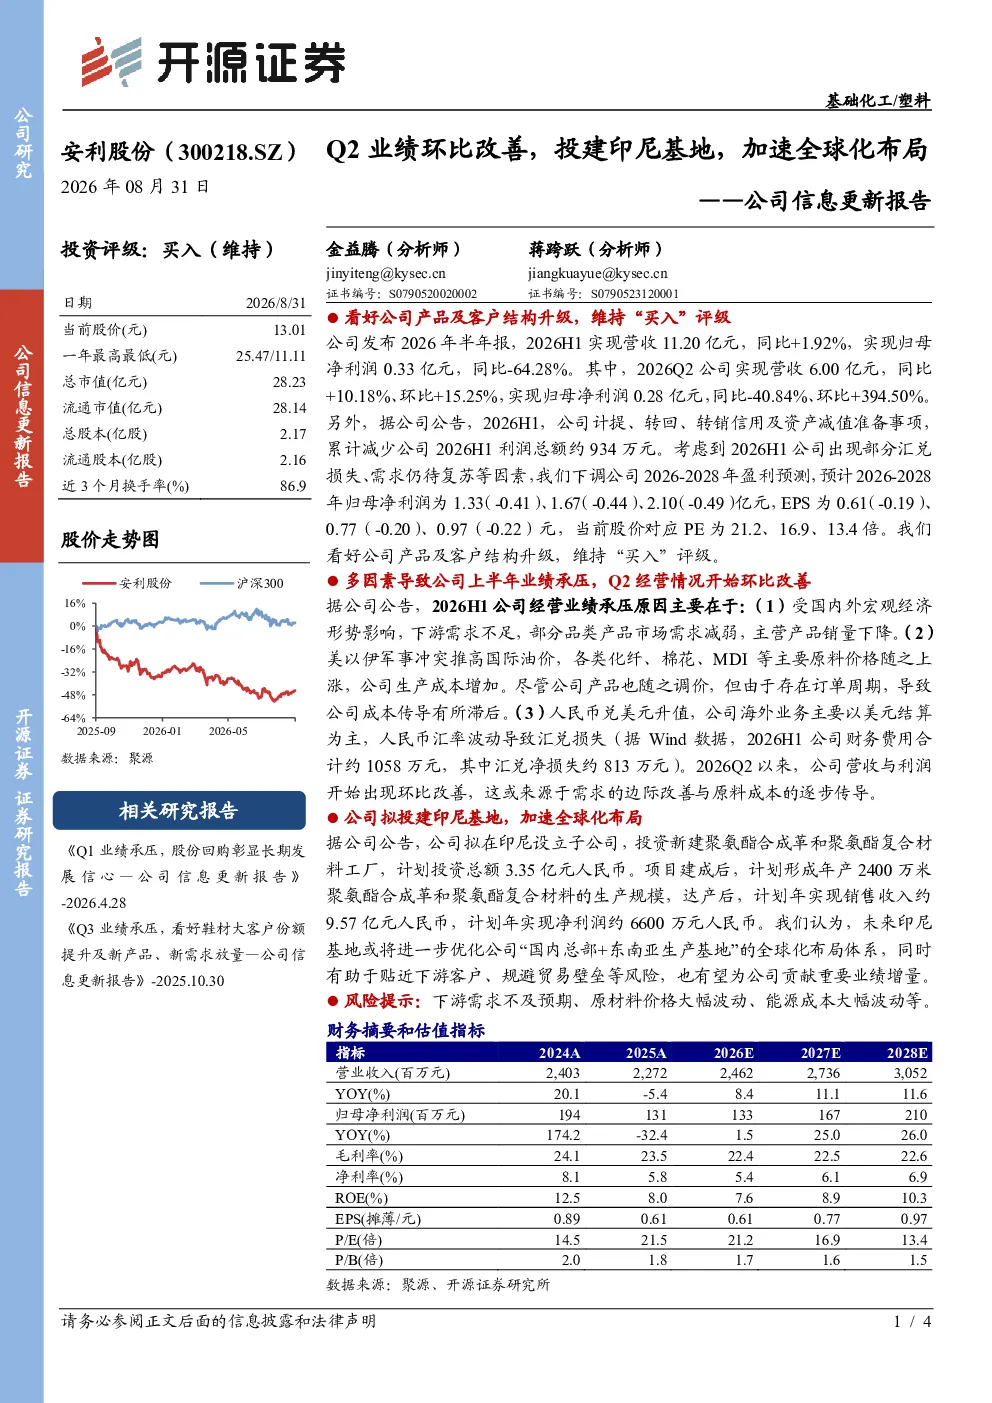
本报告维持对公司的“买入”评级,主要看好公司产品及客户结构升级,认为公司长期发展前景良好。报告显示2026年第二季度营收环比增长15.25%,利润环比增长394.50%,改善或源于需求边际改善和成本逐步传导。同时,公司计划投资印尼基地,以优化全球化布局并贡献业绩增量。
基础化工行业的发展趋势如何?
基础化工行业目前面临下游需求不足、原材料价格上涨(受国际油价影响)和人民币升值导致汇兑损失等多重压力。部分产品销量下降,成本传导滞后。但行业长期仍具发展潜力,尤其在公司积极进行产品结构升级和全球化布局的背景下,有望实现业绩的持续改善。
报告重点分析了哪些方面?
报告重点分析了公司Q2业绩环比改善的原因,包括需求边际改善和成本逐步传导。同时,详细解读了公司加速全球化布局的计划,即投资印尼基地建设年产2400万米聚氨酯合成革和复合材料工厂,预计年销售收入约9.57亿元,年净利润约6600万元。此外,报告还下调了2026-2028年归母净利润预测,并提示了相关风险。
当前市场对基础化工行业的现状如何?
当前市场对基础化工行业的现状判断显示,行业整体面临需求不足、成本压力和汇率风险。部分企业产品销量下降,原材料成本上升导致利润承压。但部分企业通过产品结构升级和全球化布局,如本报告中的公司计划投资印尼基地,展现出积极应对挑战、寻求长期发展的态势。市场关注点在于行业能否通过结构性调整实现复苏。
这份报告提示了哪些风险?
本报告提示了多项风险,包括下游需求不及预期、原材料价格大幅波动以及能源成本大幅波动等。这些因素可能对公司业绩产生不利影响。例如,原材料价格上涨和汇兑损失已对2026年上半年利润总额造成约1847万元的减少。此外,若下游需求持续疲软,可能进一步压缩公司利润空间。投资者需密切关注这些风险因素的变化。
你可能感兴趣
公司信息更新报告:Q2归母净利润环比增长,投建技改项目或提高效益
基础化工开源证券2025-08-26
公司信息更新报告:Q2业绩环比大增,海外钛白粉基地顺利复产
基础化工开源证券2026-08-27
公司信息更新报告:Q3业绩环比改善,成功收购印尼艾莫克
基础化工开源证券2023-11-14
公司信息更新报告Q1业绩同环比增长,全球化布局引领公司长期成长
开源证券2026-04-29
公司信息更新报告:Q2业绩环比上涨,拟投技改项目或抬升底部利润
基础化工开源证券2026-08-24
公司信息更新报告:拟投建泰国工厂,推进全球化产业链布局
电子设备开源证券2022-06-08
公司信息更新报告:投建埃及长丝项目,全球化布局进一步提速
基础化工开源证券2025-12-14
公司信息更新报告:Q2业绩环比大幅扭亏,新材料布局打开成长空间
基础化工开源证券2026-08-27
公司信息更新报告Q2业绩环比大幅改善,关注高分红价值
开源证券2025-09-03
公司信息更新报告:Q2业绩环比改善,嘉好股份自2024年7月并表
基础化工开源证券2024-08-26