猜你想问
这份研报的核心内容是什么?
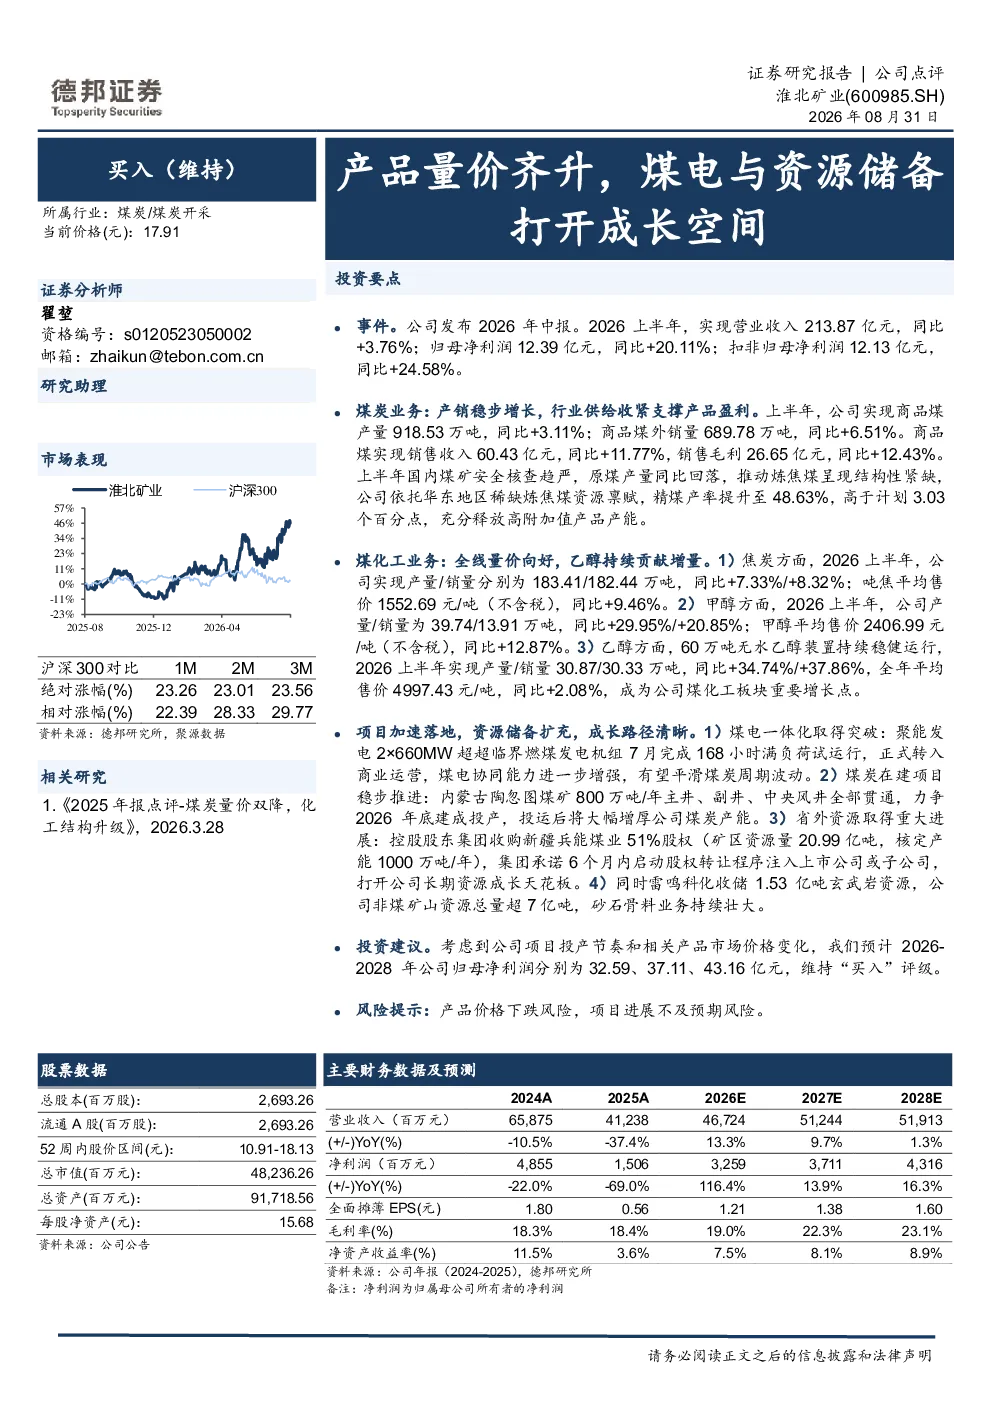
本报告指出公司2026上半年业绩稳健增长,煤炭业务受益于行业供给收紧和资源优势,销量和收入均实现同比增长。煤化工业务方面,焦炭、甲醇、乙醇产量和售价均提升,特别是乙醇业务贡献显著增量。项目加速落地和资源储备扩充支撑长期成长。
化石能源行业发展趋势如何?
当前化石能源行业面临供给结构调整,煤炭业务受益于供给收紧实现量价齐升。煤化工板块特别是乙醇等高附加值产品需求增长,推动行业向精细化、高附加值方向发展。资源储备的扩充为长期发展奠定基础。
研报重点分析了哪些方面?
报告重点分析了公司煤炭业务的量价齐升逻辑,包括产量销量增长、销售毛利提升及精煤产率超额完成。同时深入剖析了煤化工业务的增长动力,特别是焦炭、甲醇、乙醇的产量和售价提升情况,以及乙醇业务的增量贡献。
当前市场对化石能源行业的现状如何?
市场关注化石能源行业供需关系变化,煤炭板块因供给收缩预期而表现较好。煤化工板块中,高附加值产品如乙醇需求增长,成为行业亮点。同时,资源储备的竞争加剧,企业通过收储和并购扩大资源优势,行业集中度提升趋势明显。
研报提示了哪些风险?
报告提示的主要风险包括产品价格波动风险,煤炭和化工产品市场价格受供需、政策等多重因素影响,价格下跌可能影响企业盈利。此外,项目进展不及预期风险也不容忽视,新项目投产和资源收储需克服技术、资金等挑战。
你可能感兴趣
生物柴油产品量价齐升,全球化布局打开成长空间
山西证券2025-04-24
2025Q3轮胎产品量价齐升,2万条巨胎项目打开成长空间
山西证券2025-11-06
快充产品持续量价齐升,多领域拓展打开广阔成长空间
安信证券2022-04-21
恒源煤电26Q2业绩点评 量价齐升盈利修复明显 关注潜在成长空间
未知机构2026-08-21
钾肥板块量价齐升,老挝扩产与资源外延打开天花板
西部证券2026-08-27
2025年三季报点评:周期上行存储产品量价齐升,多元布局打开增量空间
电子设备财信证券2025-11-19
产品量价齐升拉动当期业绩,产能释放打开远期空间
电子设备山西证券2026-08-24
【国元中小盘】海星股份:新能源高景气产品量价齐升,进入车载打开盈利空间<
未知机构2022-08-04
产品量价齐升拉动当期业绩产能释放打开远期空间
未知机构2026-08-25
三季度点评:产品优化量价齐升,电子化打开估值空间
交通运输联讯证券2017-10-30