猜你想问
达势股份2026年中报核心数据有哪些?
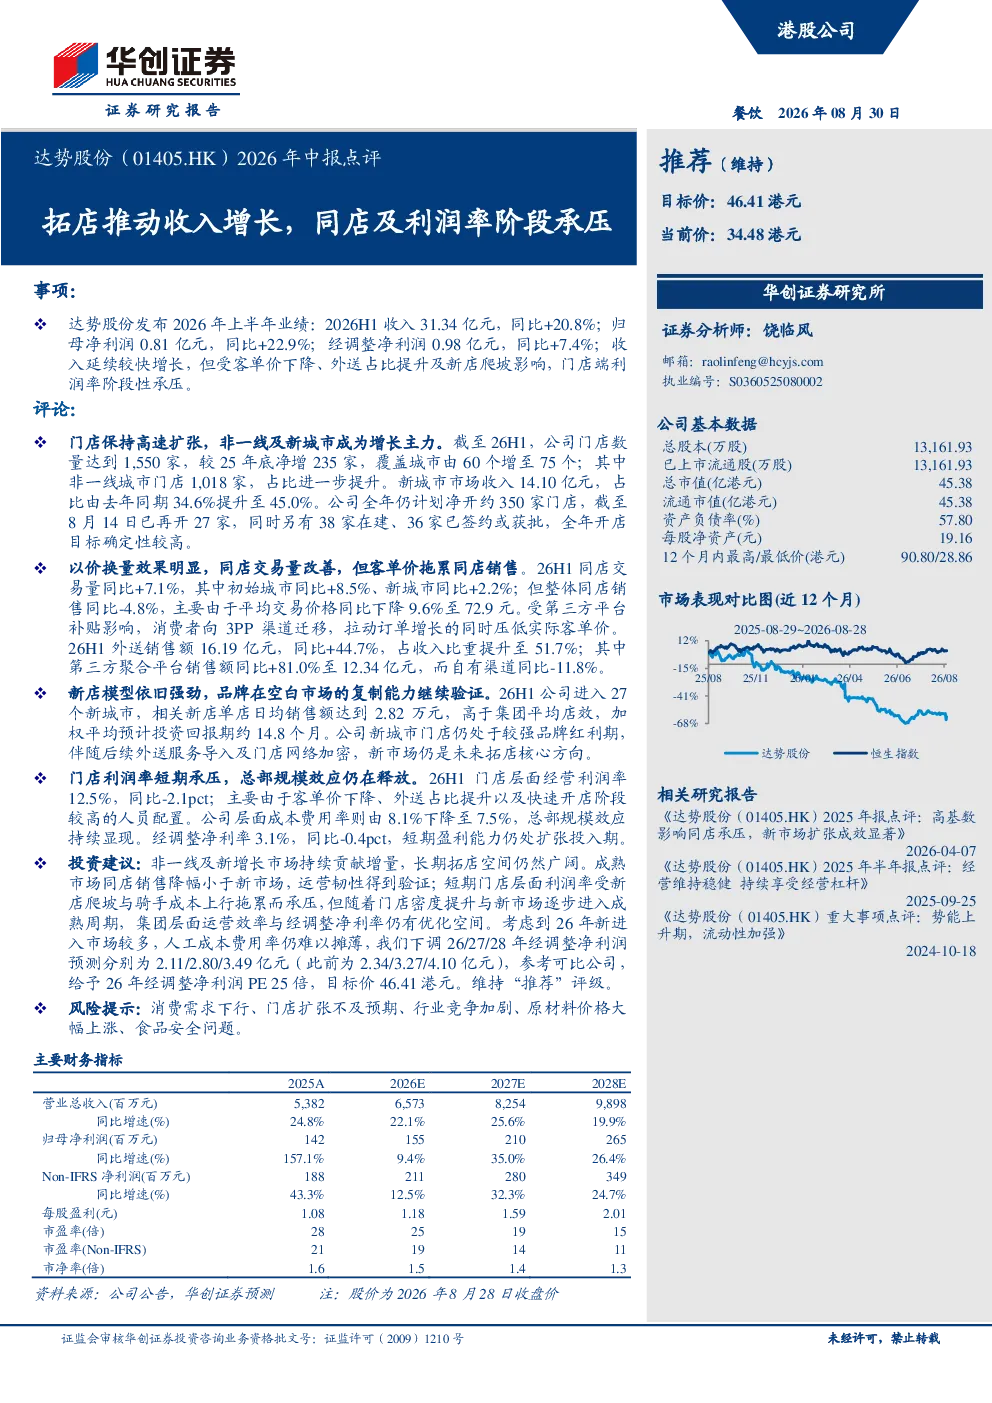
2026年上半年,达势股份实现收入31.34亿元,同比增长20.8%;归母净利润0.81亿元,同比增长22.9%;经调整净利润0.98亿元,同比增长7.4%。收入保持较快增长,但门店端利润率阶段性承压。截至2026年6月,公司门店数量达到1,550家,较2025年底净增235家,覆盖城市由60个增至75个。同店交易量同比+7.1%,但同店销售同比-4.8%,主要由于平均交易价格同比下降9.6%至72.9元。新店单店日均销售额达到2.82万元,高于集团平均店效,加权平均预计投资回报期约14.8个月。门店层面经营利润率12.5%,同比-2.1pct,主要由于客单价下降、外送占比提升及新店爬坡阶段较高的人员配置。
达势股份2026年报告行业发展趋势如何?
达势股份所处行业持续向非一线城市和新增长市场拓展,非一线城市门店占比提升,新城市市场收入占比由34.6%提升至45.0%。第三方平台补贴影响消费者向3PP渠道迁移,外送销售额同比+44.7%,占收入比重提升至51.7%。新城市门店仍处于品牌红利期,未来拓店核心方向。成熟市场同店销售降幅小于新市场,运营韧性得到验证。行业竞争加剧,原材料价格大幅上涨、食品安全问题也是需要关注的趋势。
达势股份2026年报告重点分析了哪些方向?
报告重点分析了达势股份的门店扩张策略及其对收入和利润的影响。公司全年计划净开约350家门店,开店目标确定性较高。新店单店日均销售额表现良好,但门店层面经营利润率受新店爬坡与骑手成本上行拖累而承压。报告还分析了同店销售下滑的原因,主要是平均交易价格下降和消费者向第三方平台迁移。公司层面成本费用率下降至7.5%,总部规模效应持续显现。
达势股份2026年市场现状如何?
达势股份2026年市场现状表现为收入保持较快增长,但门店端利润率阶段性承压。同店销售同比-4.8%,主要由于客单价下降和第三方平台补贴影响。外送业务增长迅速,占收入比重提升至51.7%。新店表现良好,单店日均销售额高于集团平均店效,但新店爬坡阶段利润率较低。非一线及新增长市场持续贡献增量,长期拓店空间广阔。成熟市场运营韧性得到验证。
达势股份2026年报告有哪些风险提示?
报告提示的风险包括消费需求下行可能影响业绩增长;门店扩张不及预期可能导致开店成本上升;行业竞争加剧可能压缩利润空间;原材料价格大幅上涨可能增加成本压力;食品安全问题可能损害品牌声誉。这些风险因素需要持续关注,可能对公司的短期盈利能力和长期发展产生影响。