猜你想问
温氏股份2026年中报核心数据有哪些?
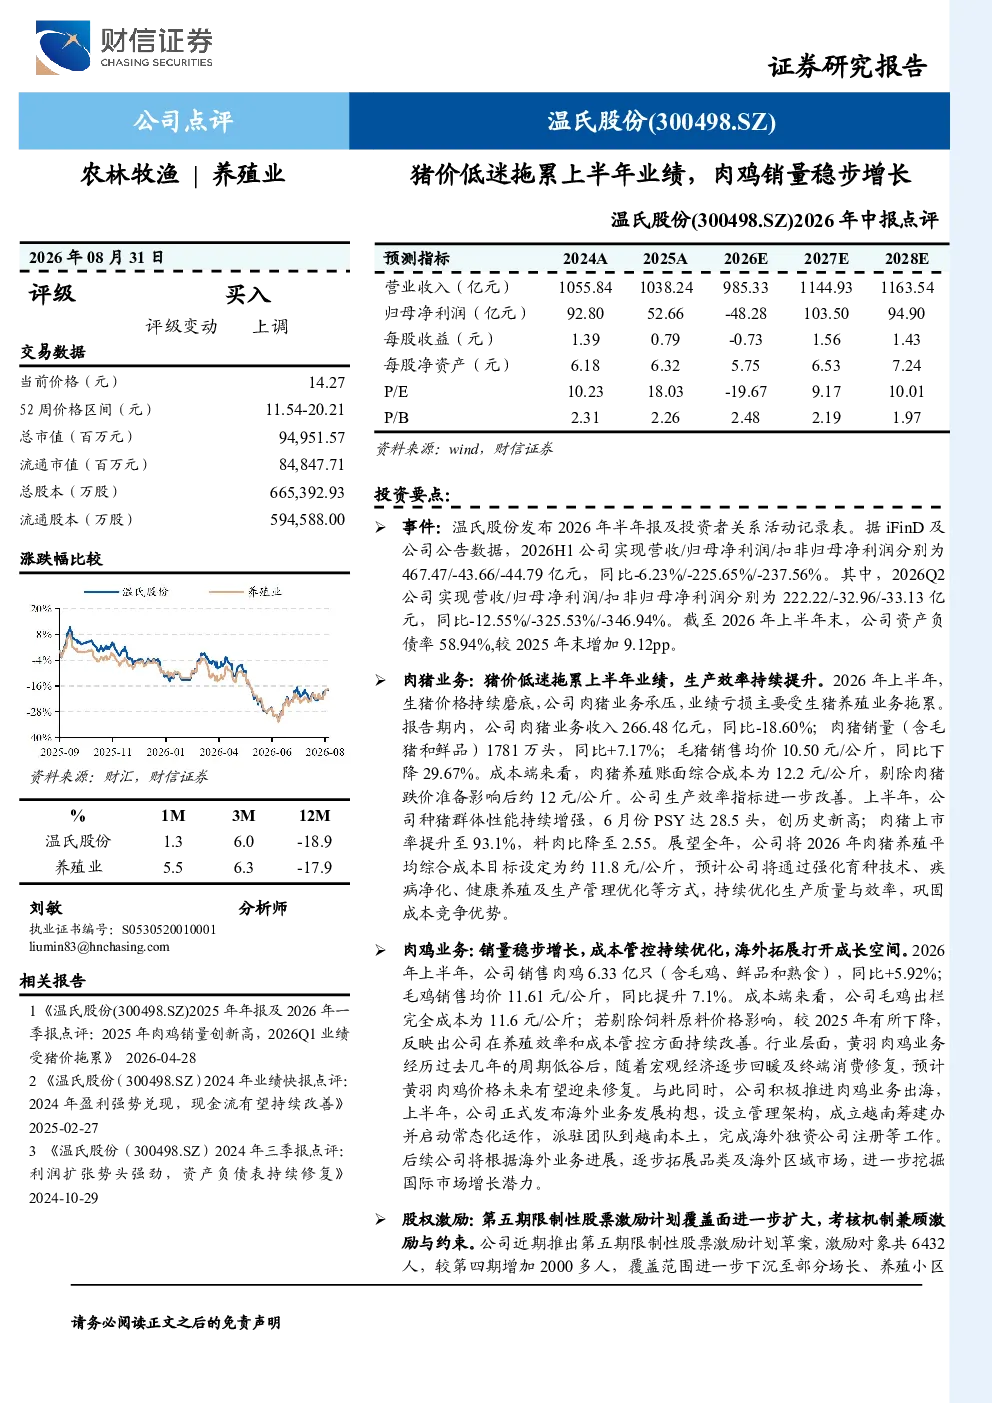
2026年上半年,温氏股份实现营收467.47亿元,同比-6.23%;归母净利润-43.66亿元,同比-225.65%。肉猪业务收入266.48亿元,同比-18.60%,销量1781万头,同比+7.17%,毛猪均价10.50元/公斤,同比下降29.67%。肉鸡业务销量6.33亿只,同比+5.92%,毛鸡均价11.61元/公斤,同比+7.1%
农林牧渔赛道2026年发展趋势如何?
2026年农林牧渔赛道中,温氏股份肉猪业务受猪价低迷影响显著,但肉鸡业务销量稳步增长。行业整体面临成本压力与市场波动,但通过技术升级和效率提升,部分企业如温氏股份在PSY和上市率等指标上表现优异,成本控制能力增强。国际化布局成为趋势,企业逐步拓展海外市场以分散风险。
温氏股份报告重点分析了哪些方面?
温氏股份报告重点分析了公司业绩表现、成本效率及业务展望。业绩端,详细拆解了肉猪和肉鸡业务的营收、销量、价格变化及利润影响。成本与效率方面,展示了肉猪养殖账面综合成本、PSY、上市率等关键指标,并设定了成本目标。业务展望则聚焦肉猪的持续优化和肉鸡的海外拓展计划。
当前肉鸡市场现状如何?
当前肉鸡市场呈现销量稳步增长态势,温氏股份肉鸡销量同比+5.92%,毛鸡均价同比+7.1%。行业层面,黄羽肉鸡价格有望修复,但具体价格走势受供需关系影响。企业如温氏股份正积极应对市场变化,通过提升养殖效率和拓展海外市场来增强竞争力。
温氏股份研报提示了哪些风险?
温氏股份研报提示了动物疫情、市场价格波动、饲料成本、行业竞争、食品安全、产能调控不及预期等风险。具体来看,猪价低迷对肉猪业务影响显著,而肉鸡业务的海外拓展也面临市场不确定性。此外,饲料成本波动和行业竞争加剧也是潜在风险因素。
你可能感兴趣
2025年年报及2026年一季报点评:2025年肉鸡销量创新高,2026Q1业绩受猪价拖累
农林牧渔财信证券2026-04-22
温氏股份2026年中报点评:猪价低迷拖累业绩,养殖成本改善蓄势
国金证券2026-08-26
农业中报点评:猪价低迷拖累业绩,生猪养殖规模扩张策略不变
农林牧渔联讯证券2018-08-09
猪价深跌拖累中期业绩,成本优势护航周期回暖——2026年中报业绩点评
中泰证券2026-08-24
2026年中报点评:猪价下行及减值计提拖累短期业绩,生产效率改善持续兑现
农林牧渔财信证券2026-08-27
2022中报点评:猪价低迷拖累市场化单品销售,下半年需求有望充分释放
民生证券2022-08-31
国联证券-公司季报点评-猪价低迷拖累业绩,公司现金储备充足
农林牧渔国联证券2023-10-31
中报点评:钴价低迷拖累业绩,转型前景依然乐观
有色金属中原证券2019-08-28
【联讯农业中报点评】温氏股份:猪价下滑拖累业绩,后续有望持续盈利
农林牧渔联讯证券2018-08-15
2022中报点评:上半年亏损1.85亿元,猪价上行利好后续业绩表现
农林牧渔国信证券2022-09-02