猜你想问
巨星农牧2026年半年度报告核心内容是什么?
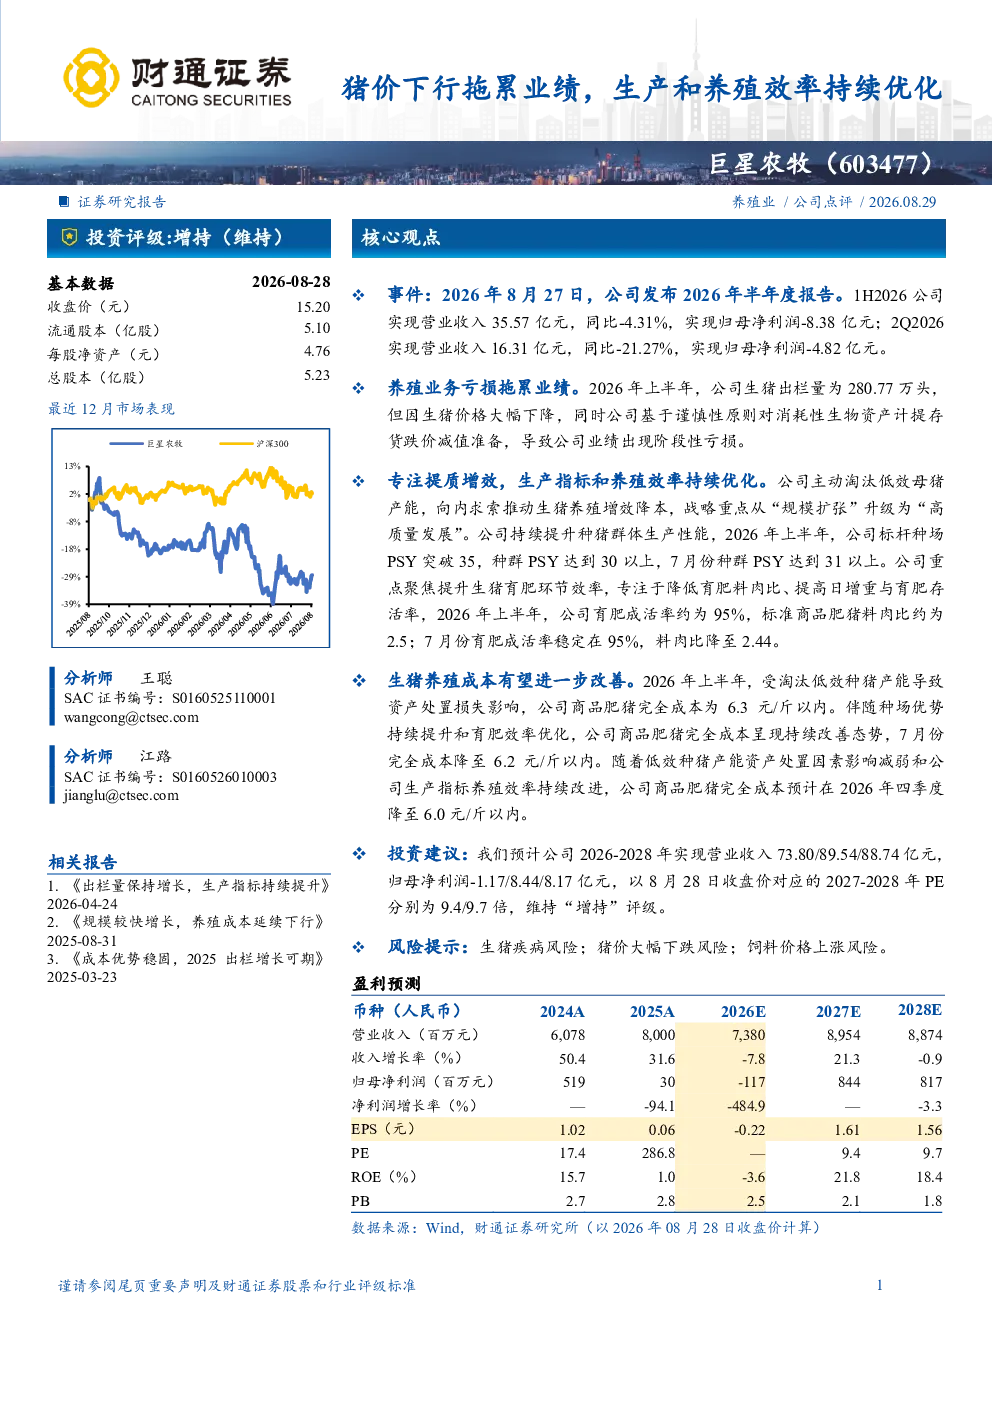
巨星农牧2026年半年度报告显示,1H2026实现营业收入35.57亿元(同比-4.31%),归母净利润-8.38亿元;2Q2026实现营业收入16.31亿元(同比-21.27%),归母净利润-4.82亿元。生猪出栏量280.77万头,但生猪价格大幅下降,同时计提存货跌价减值准备导致亏损。公司主动淘汰低效母猪产能,战略重点从“规模扩张”升级为“高质量发展”。
生猪养殖行业发展趋势如何?
生猪养殖行业正从规模扩张转向高质量发展阶段。企业通过淘汰低效产能、优化生产指标和养殖效率来提升竞争力。标杆种场PSY突破35,种群PSY达到30以上,育肥成活率约95%,标准商品肥猪料肉比约2.5,7月份料肉比降至2.44。商品肥猪完全成本持续下降,预计2026年四季度降至6.0元/斤以内。行业竞争加剧,头部企业通过技术和管理创新巩固优势地位。
研报重点分析了巨星农牧的哪些方面?
研报重点分析了巨星农牧的业绩表现、养殖效率优化及成本控制。公司1H2026和2Q2026净利润亏损,主要受生猪价格下降和存货跌价减值影响。公司通过淘汰低效母猪、提升PSY和生产指标来优化效率,标杆种场PSY突破35,种群PSY持续提升。成本方面,上半年商品肥猪完全成本为6.3元/斤以内,7月份降至6.2元/斤以内,预计四季度降至6.0元/斤以内。
当前生猪养殖市场现状如何?
当前生猪养殖市场面临价格波动和成本压力。生猪价格大幅下降是导致巨星农牧净利润亏损的主要原因之一,同时计提存货跌价减值准备进一步加剧了亏损。行业整体处于去产能和提效阶段,头部企业通过优化生产指标和成本控制来应对市场变化。标杆种场PSY突破35,种群PSY达到30以上,料肉比持续改善,显示行业在效率提升方面取得进展。
研报提示了哪些风险?
研报提示的主要风险包括生猪疾病风险、猪价大幅下跌风险和饲料价格上涨风险。生猪疾病可能影响出栏量和成活率,猪价大幅下跌将直接影响养殖利润,饲料价格上涨则会增加养殖成本。这些风险需要企业密切关注并制定应对措施,以保障经营稳定性和盈利能力。