猜你想问
康农玉8009对康农种业的营收增长有何贡献?
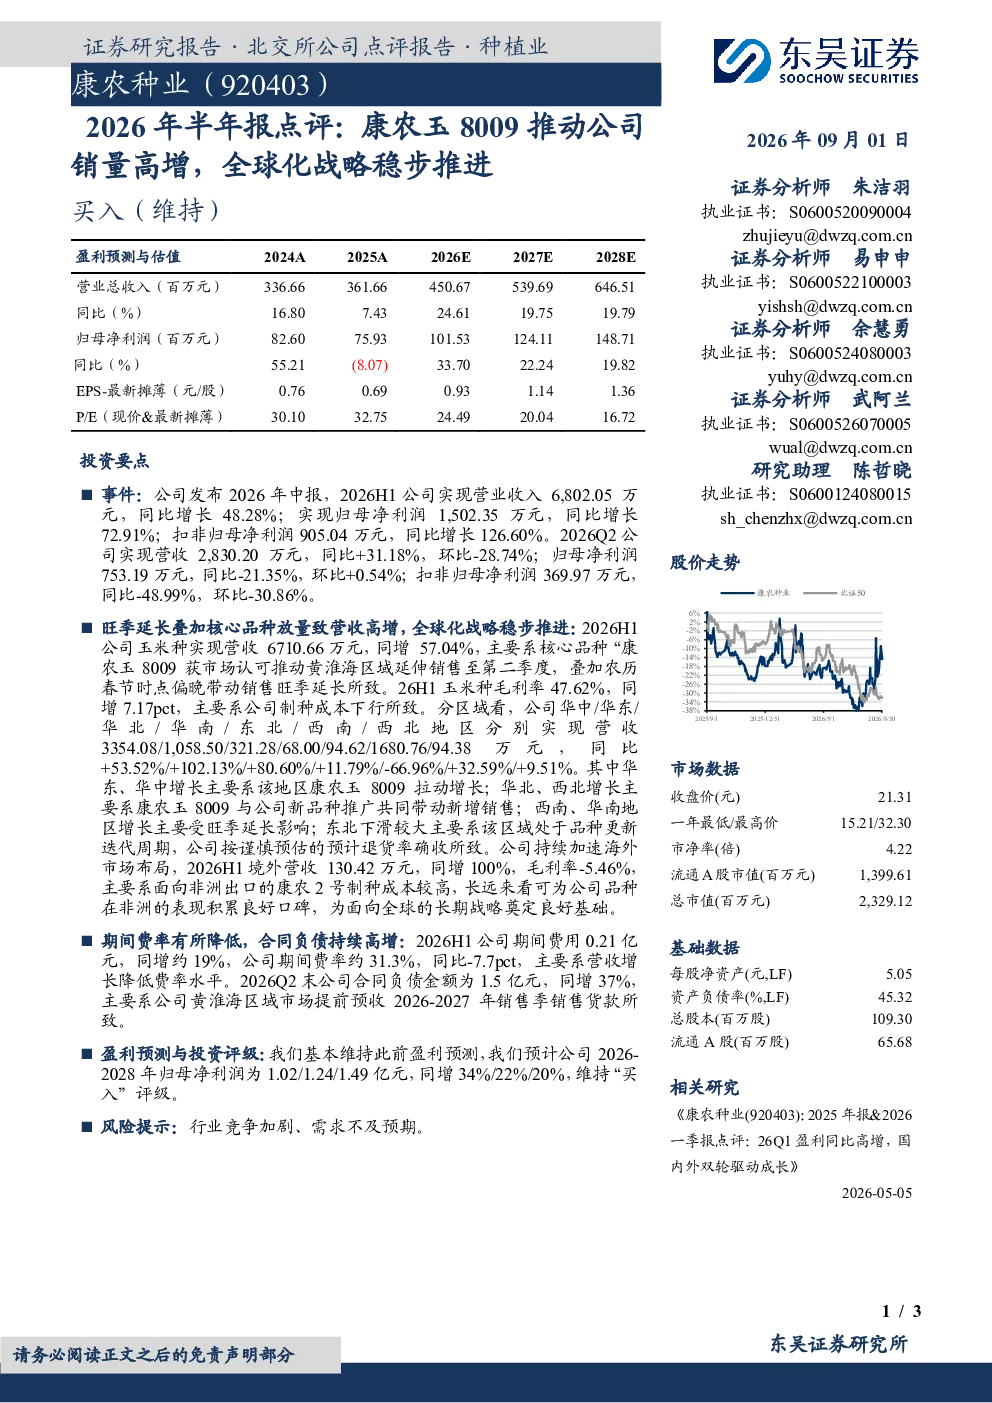
康农玉8009是康农种业的核心品种,获市场认可推动黄淮海区域销售至第二季度,叠加春节时点偏晚带动旺季延长。2026年半年报显示,玉米种营收6710.66万元,同比增长57.04%。该品种的推广显著提升了公司整体营收表现,同时毛利率47.62%,同比提升7.17个百分点,主要得益于制种成本下行。
康农种业的全球化战略进展如何?
康农种业正稳步推进全球化战略,2026年半年报显示境外营收130.42万元,同比增长100%,尽管毛利率为-5.46%,主要系面向非洲出口的康农2号制种成本较高,但这为长期战略奠定基础。公司正逐步拓展国际市场,为未来发展布局。
康农种业2026年半年报的主要增长点是什么?
2026年半年报显示,康农种业实现营业收入6802.05万元,同比增长48.28%;归母净利润1502.35万元,同比增长72.91%。主要增长点为康农玉8009的市场推广和黄淮海区域销售表现,以及春节时点偏晚带动旺季延长。玉米种营收同增57.04%,毛利率提升7.17个百分点。
康农种业不同区域的销售表现有何差异?
康农种业2026年半年报显示,华东、华中增长主要系康农玉8009拉动;华北、西北增长主要系康农玉8009与新品种推广;西南、华南受旺季延长影响;东北下滑较大,系品种更新迭代周期。区域表现差异明显,康农玉8009在黄淮海及华东、华中地区贡献突出。
康农种业面临哪些风险?
康农种业2026年半年报的风险提示包括行业竞争加剧和需求不及预期。尽管公司2026-2028年归母净利润预计同增34%/22%/20%,但需关注市场竞争对公司业绩的潜在影响,以及市场需求变化可能带来的不确定性。公司需持续提升产品竞争力以应对风险。
你可能感兴趣
康农种业:核心品种康农玉8009销量大增,盈利能力持续提升
西部证券2026-08-29
康农玉8009销量增加,2025年扣非归母净利润同比+16%
农林牧渔开源证券2026-03-27
新能源车销量高增,全球化稳步推进-2025年半年报点评
西部证券2025-09-01
北交所信息更新:康农玉8009品种在黄淮海开拓效果显现,2024年净利润同比高预增
农林牧渔开源证券2025-01-24
2026年半年报点评:烯烃量价齐升驱动业绩高增,项目稳步推进成长可期
基础化工中泰证券2026-08-15
厦门象屿(600057)2026年半年报点评:26H1业绩稳健增长,造船业务持续高增,新战略与国际化稳步推进
华创证券2026-08-26
华纬科技2026年半年报点评:盈利能力环比改善,全球化及非车端业务稳步推进
西部证券2026-08-30
中金公司(601995)2026年半年报点评:经纪与投行业务双轮驱动业绩高速增长,资产扩容与战略重组稳步推进共振
华创证券2026-08-30
孩子王2026年半年报点评:丝域贡献增量业绩,加盟战略稳步推进
华西证券2026-08-30
天风建筑建材 中国巨石2026中报 量价齐升驱动业绩高增 高端化与全球化稳步推进
未知机构2026-08-21