猜你想问
这份研报的核心内容是什么?
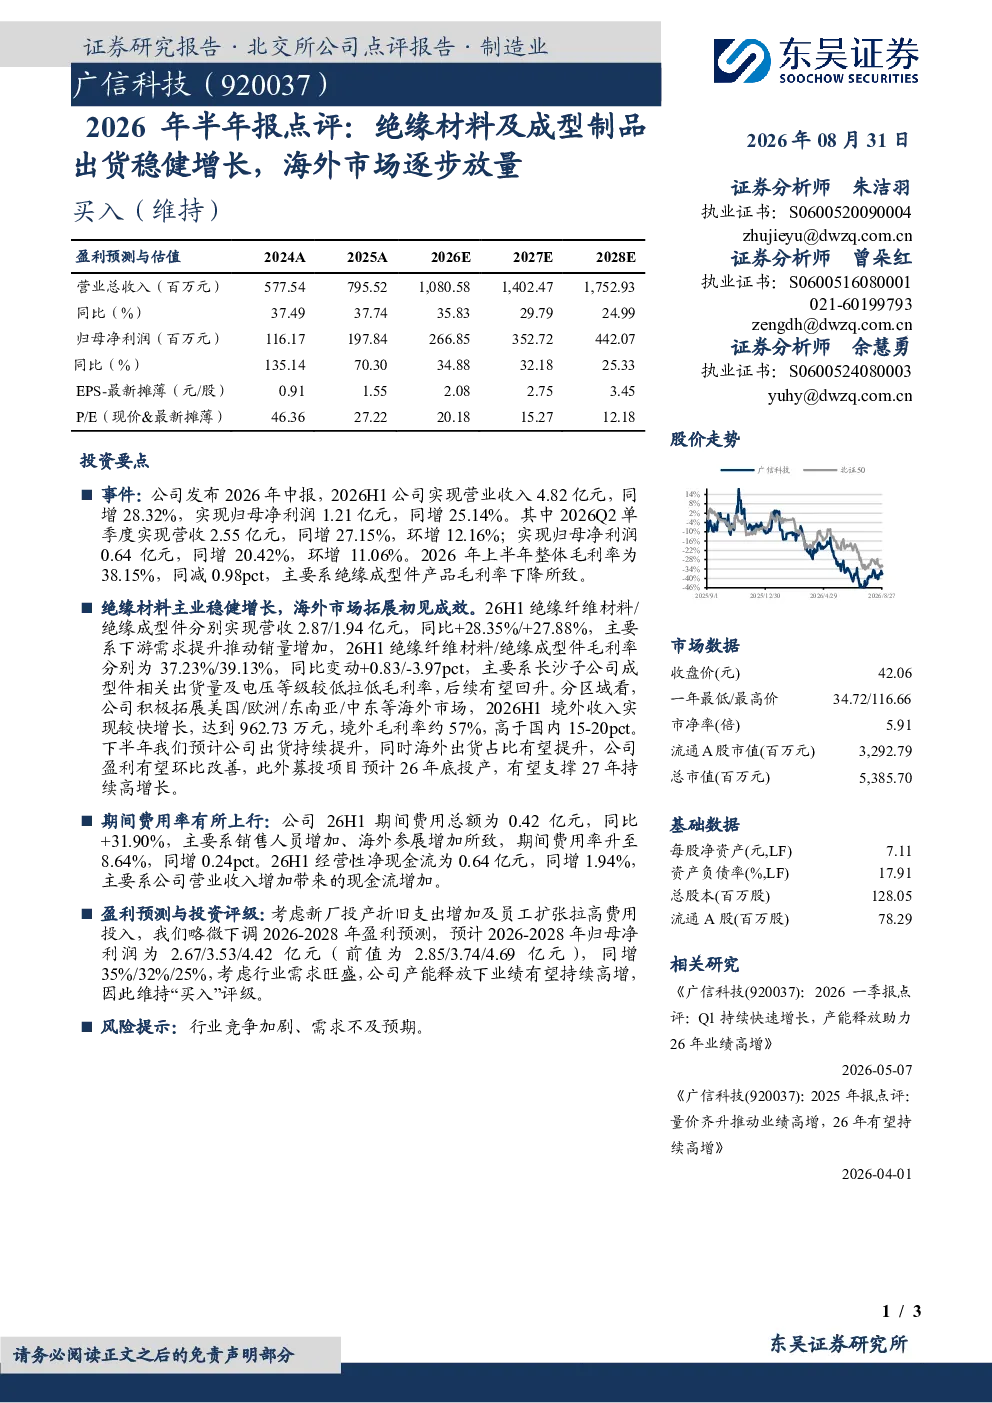
这份研报主要点评了广信科技2026年上半年的业绩表现。公司2026H1实现营业收入4.82亿元,同比增长28.32%;归母净利润1.21亿元,同比增长25.14%。其中,绝缘纤维材料和绝缘成型件业务分别实现了28.35%和27.88%的营收同比增长。毛利率方面,整体毛利率为38.15%,同比下降0.98个百分点,主要受绝缘成型件产品毛利率下降影响。境外市场拓展初见成效,境外收入达962.73万元,毛利率约57%,高于国内15-20个百分点。报告还提到长沙子公司成型件相关出货量及电压等级较低拉低了整体毛利率,但后续有望回升。
绝缘材料行业的发展趋势如何?
绝缘材料行业整体呈现稳健增长态势。从这份研报来看,广信科技作为行业代表性企业,其绝缘纤维材料和绝缘成型件业务均实现了显著增长,反映出行业需求旺盛。海外市场拓展是行业的重要发展方向,广信科技的境外收入占比和毛利率均表现优异,显示出海外市场潜力巨大。未来,随着新能源、电力电子等领域的快速发展,绝缘材料需求有望持续提升。同时,技术创新和产品升级也是行业发展的关键,企业需要不断提升产品性能和附加值以应对市场竞争。
研报重点分析了哪些方面?
研报重点分析了广信科技2026年上半年的财务表现和业务发展。在财务方面,报告详细解读了公司营收、净利润、毛利率等关键指标的变化,并分析了毛利率下降的原因,如绝缘成型件产品毛利率受原材料成本和市场竞争影响。在业务方面,报告重点分析了绝缘材料主业的稳健增长,特别是绝缘纤维材料和绝缘成型件业务的增长情况,以及海外市场拓展的成效。此外,报告还关注了长沙子公司对整体毛利率的影响,以及募投项目对公司未来业绩的支撑作用。
当前绝缘材料市场的现状如何?
当前绝缘材料市场呈现供需两旺的态势。从这份研报来看,广信科技2026年上半年的业绩增长强劲,反映出市场需求旺盛。特别是在新能源、电力电子等领域,对高性能绝缘材料的需求持续增加。同时,海外市场也成为行业的重要增长点,广信科技的境外收入占比和毛利率均表现优异,显示出海外市场潜力巨大。然而,市场竞争也日益激烈,原材料成本上升和产品价格压力是行业面临的主要挑战。企业需要不断提升产品性能和附加值,以应对市场竞争和行业变化。
研报提到了哪些风险提示?
研报提示了绝缘材料行业面临的主要风险。首先,行业竞争加剧可能导致产品价格下降和毛利率下滑。随着更多企业进入绝缘材料市场,竞争将更加激烈,企业需要不断提升产品性能和附加值以保持竞争优势。其次,需求不及预期也是行业面临的风险之一。如果下游应用领域如新能源、电力电子等发展不及预期,可能会影响绝缘材料的需求。此外,原材料价格波动也可能对企业的盈利能力造成影响。企业需要密切关注市场变化,并采取有效措施应对潜在风险。