猜你想问
2026年半年报主要业绩数据有哪些?
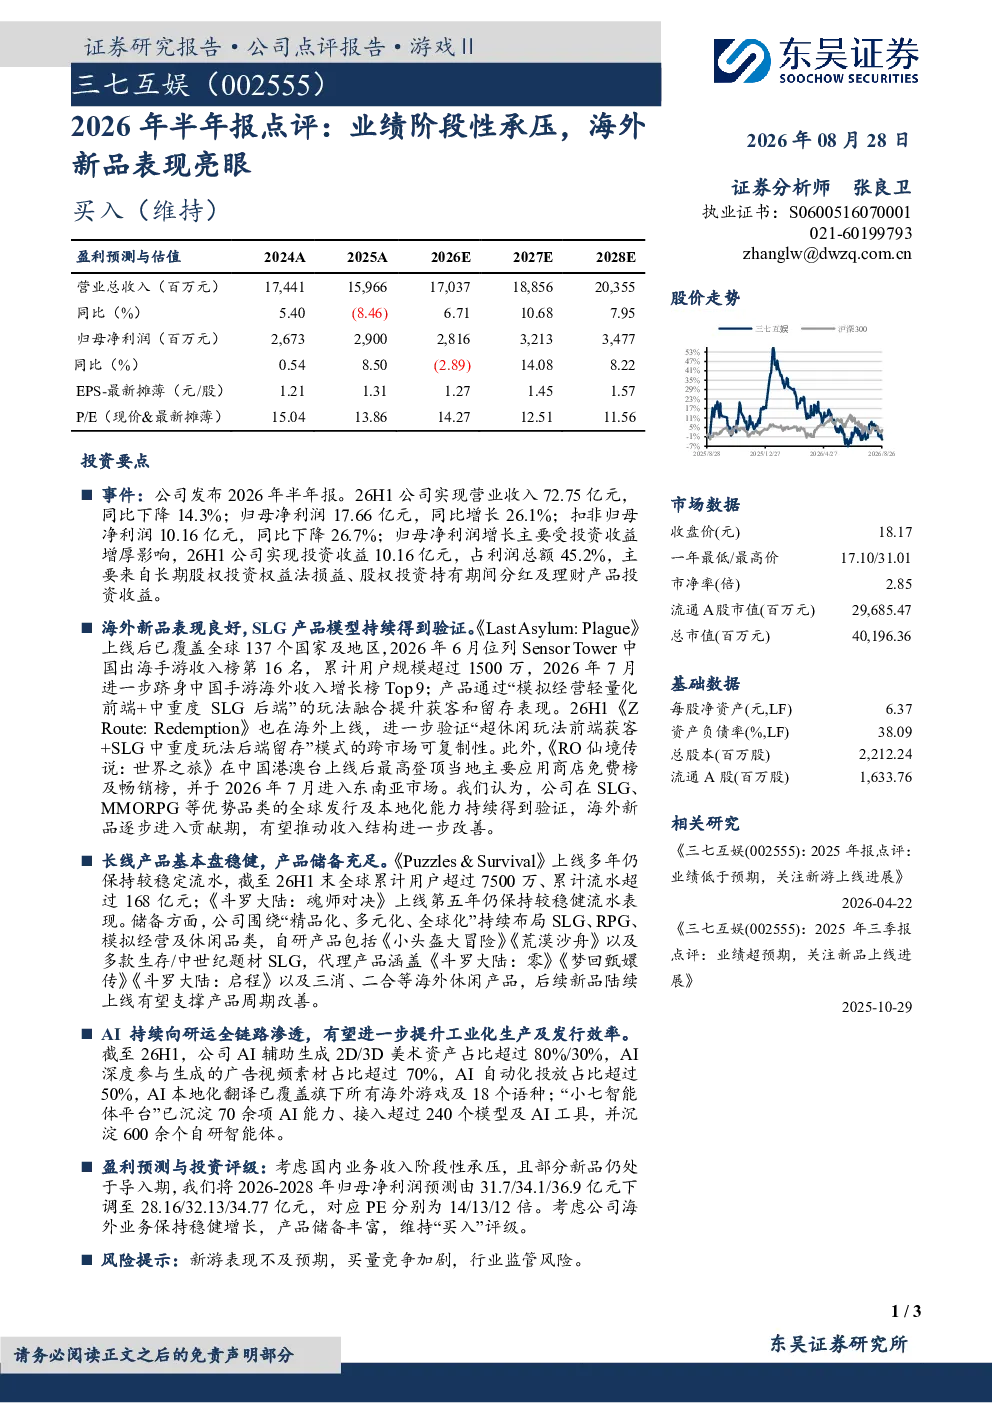
公司2026年半年报显示,营业收入72.75亿元,同比下降14.3%;归母净利润17.66亿元,同比增长26.1%,主要受投资收益增厚影响(占利润总额45.2%)。扣非归母净利润同比下降26.7%。海外新品《Last Asylum: Plague》表现亮眼,覆盖137个国家及地区,累计用户超1500万,位列出海手游收入榜第16名;SLG产品模型持续得到验证,《RO仙境传说:世界之旅》在港澳台及东南亚市场表现良好。
海外市场表现如何?
海外新品《Last Asylum: Plague》表现亮眼,覆盖137个国家及地区,累计用户超1500万,位列出海手游收入榜第16名;《ZRoute: Redemption》进一步验证跨市场模式。SLG产品模型持续得到验证,《RO仙境传说:世界之旅》在港澳台及东南亚市场表现良好。公司海外发行及本地化能力持续得到验证,新品有望改善收入结构。
公司未来产品布局方向是什么?
公司持续布局SLG、RPG、模拟经营及休闲品类,自研产品包括《小头盔大冒险》《荒漠沙舟》等,代理产品涵盖《斗罗大陆:零》等,后续新品有望支撑产品周期改善。《Puzzles & Survival》《斗罗大陆:魂师对决》等长线产品表现稳健。
AI技术对公司运营有哪些影响?
AI持续向研运全链路渗透,辅助生成美术资产占比超80%,深度参与广告视频素材占比超70%,自动化投放占比超50%,本地化翻译覆盖18个语种;“小七智能体平台”已沉淀70余项AI能力,提升研发效率与产品竞争力。
研报提示的主要风险有哪些?
新游表现不及预期、买量竞争加剧、行业监管风险是研报提示的主要风险点。国内业务收入阶段性承压,部分新品导入期,需关注市场接受度与竞争环境变化。
你可能感兴趣
2026年半年报点评:上半年整体业绩承压,特种装备板块表现亮眼
财信证券2026-08-21
2025年半年报点评:新兴渠道表现亮眼,Q2利润端阶段性承压
食品饮料西南证券2025-08-26
2026年半年报点评呼吸板块承压,CGM与急救高增,海外拓展亮眼
国联民生证券2026-08-24
金盘科技(688676.SH)2026年半年报点评:26Q2业绩环比高增,数据中心、海外市场表现亮眼
国联民生证券2026-08-20
2021年半年报点评:核心渠道收入表现亮眼,高基数下短期业绩承压不改长期成长空间
机械设备华创证券2021-08-22
友升股份(603418.SH)2026年半年报点评:盈利能力表现亮眼,海外布局稳步推进
西部证券2026-09-01
2026年半年报点评海外拓展表现亮眼,国内企稳可期,创新产品持续突破
国联民生证券2026-09-04
年报点评报告:25年年报:业绩阶段性承压,关注新品放量及海外扩张
医药生物国盛证券2026-03-25
2022年半年报点评:营收表现亮眼,利润短期承压
食品饮料国信证券2022-08-23
2026年半年报点评收入微增实现过半目标,业绩阶段性承压,不改中长期发展逻辑
华创证券2026-08-20