猜你想问
这份研报的核心内容是什么?
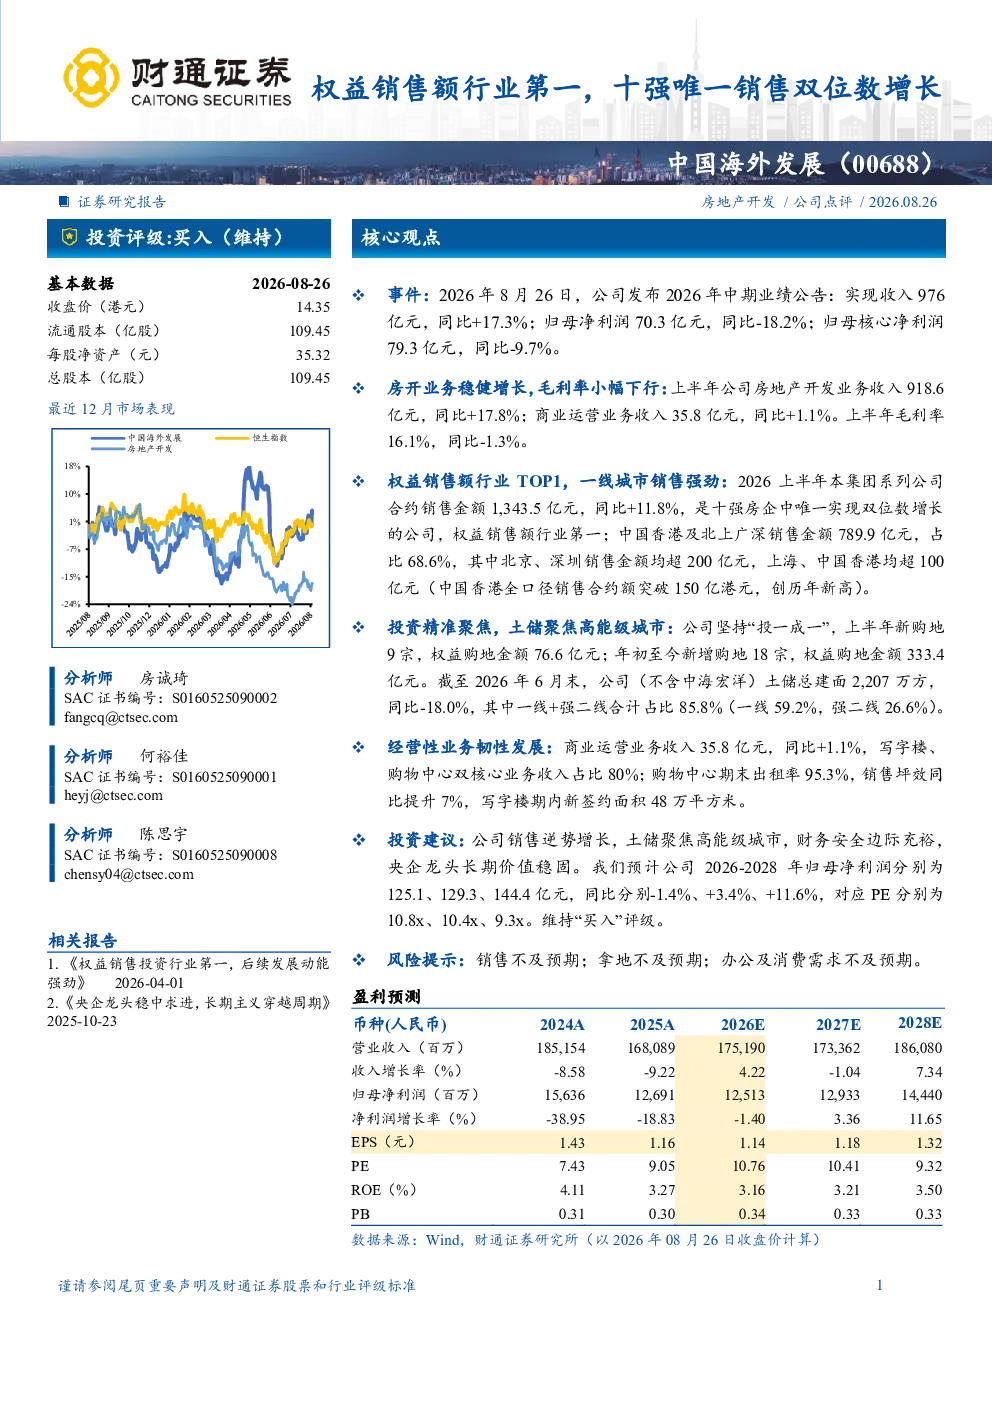
本研报分析了中国海外发展2026年中期业绩,指出公司实现收入976亿元(同比+17.3%),归母净利润70.3亿元(同比-18.2%)。权益销售额达1,343.5亿元,行业第一,一线城市销售占比68.6%,北京、深圳均超200亿元。公司聚焦一线及强二线城市土储,总建面2,207万方,财务安全边际充裕,维持买入评级。
当前房地产行业发展趋势如何?
研报显示,尽管行业整体面临挑战,中国海外发展仍实现销售逆势增长,权益销售额行业领先。一线城市销售强劲,显示高能级市场韧性。公司土储策略聚焦优质城市,但总建面同比略有下降,反映行业调整下土储策略的优化。整体看,行业向头部集中,高能级城市价值凸显。
研报重点分析了哪些方向?
研报重点分析了公司销售业绩、土储布局及财务状况。权益销售额行业第一是核心亮点,一线城市销售占比高,北京、深圳表现突出。土储聚焦一线及强二线,占比85.8%,但总建面同比减少。公司财务稳健,但净利润短期承压,需关注后续盈利能力修复。
当前市场对房地产企业的判断是什么?
市场判断房地产企业面临销售及拿地压力,但头部企业凭借品牌和资源优势仍能保持增长。中国海外发展作为央企龙头,销售逆势增长,权益销售额行业第一,显示其市场竞争力。但行业整体需求疲软,企业盈利能力面临挑战,需关注销售回款和成本控制。
研报提示了哪些风险?
研报提示销售不及预期、拿地不及预期及办公、消费需求不及预期等风险。当前房地产市场下行压力增大,企业销售和拿地面临挑战。同时,办公及消费需求疲软可能影响企业收入和盈利,需关注行业周期性波动及政策变化对公司经营的影响。
你可能感兴趣
商贸零售行业周报:春节期间多省市线下业态实现客流和销售双增,黄金珠宝销售额实现双位数增长
商贸零售上海证券2024-02-18
房地产开发行业月报:百强房企月度销售报告,7月百强权益销售额同环比均降36%,市场加速下探
房地产国盛证券2023-08-01
4月新签增23%,地产权益销售额排名第一
建筑建材国泰君安证券2024-05-20
权益销售额连续两年第一,派息比例提升——港股公司信息更新报告
开源证券2026-04-02
权益销售投资行业第一,后续发展动能强劲
财通证券2026-04-01
2023中期业绩报告点评:权益销售行业第一,积极扩储
华创证券2023-09-18
纺织服装行业周报:Deckers预计25年双位数增长,双十一销售额+14%
纺织服装华西证券2025-11-15
房地产开发3月百强房企月度销售报告:3月权益销售额同比降45%,小阳春成色不足
房地产国盛证券2024-04-01
百强房企月度销售报告:9月百强权益销售额同比降幅30%,市场信心修复尚需时日
房地产国盛证券2023-10-06
4月百强房企月度销售报告:4月权益销售额同比降48%,新房市场延续低迷走势
房地产国盛证券2024-05-02