猜你想问
这份研报主要讲了什么内容?
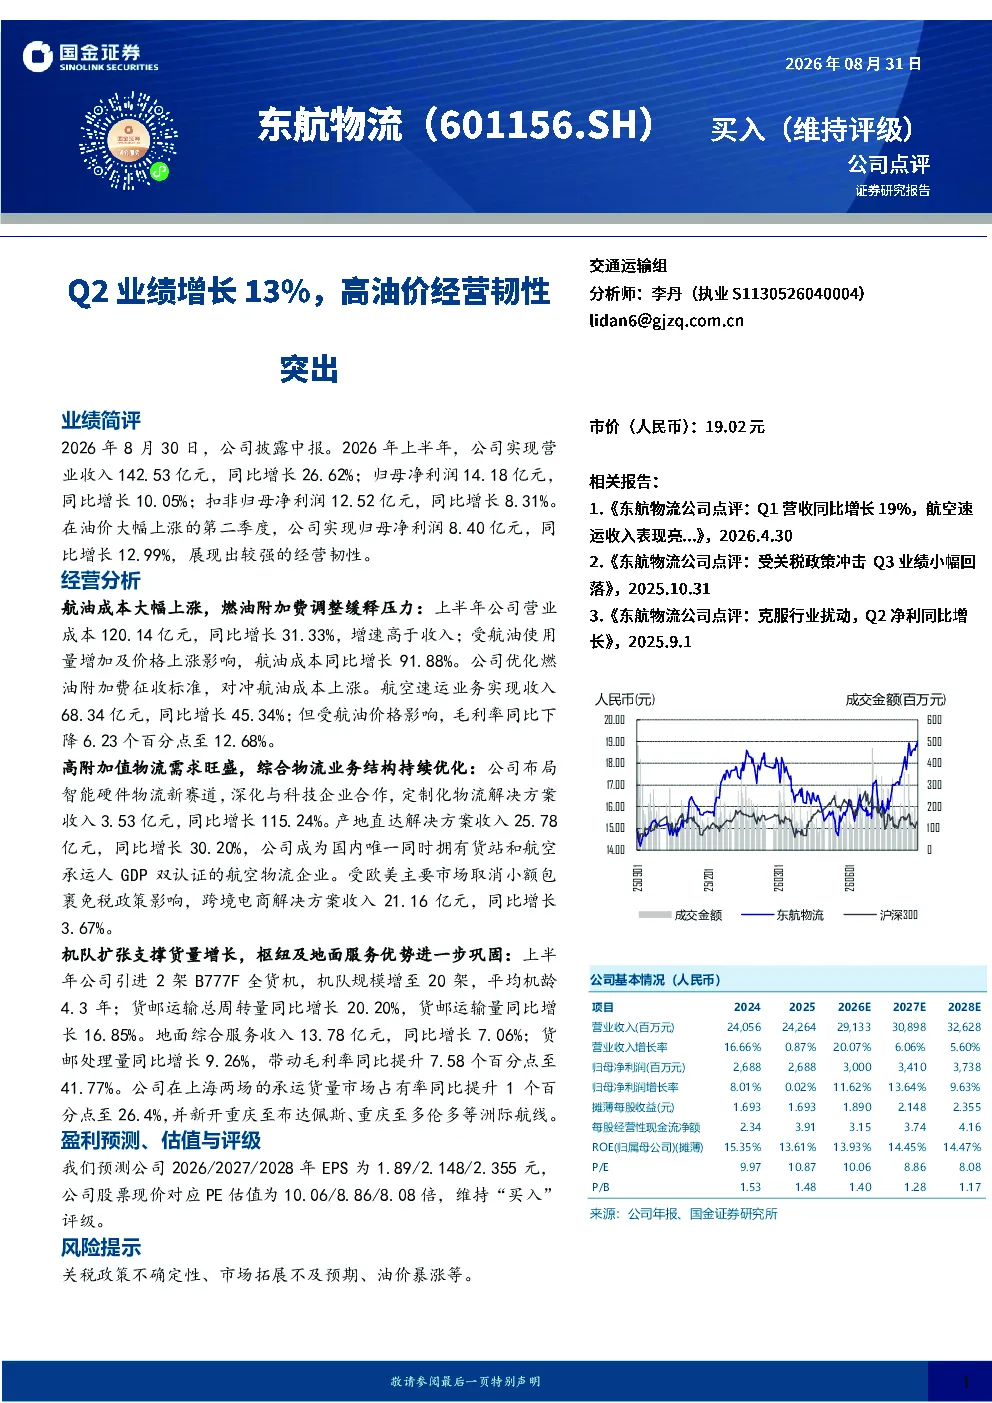
这份研报分析了2026年上半年某交通运输公司(股票代码601156东航物流)的业绩表现。报告显示,公司实现营业收入142.53亿元,同比增长26.62%;归母净利润14.18亿元,同比增长10.05%。第二季度在油价大幅上涨的情况下,归母净利润仍同比增长12.99%,展现出较强的经营韧性。报告还详细分析了航油成本上涨对业务的影响、高附加值物流需求的增长、机队扩张与枢纽服务优势等方面。
当前物流行业的发展趋势如何?
当前物流行业正朝着高附加值方向发展,特别是智能硬件物流和产地直达解决方案需求旺盛。例如,定制化物流解决方案收入同比增长115.24%,产地直达解决方案收入同比增长30.20%。同时,跨境电商解决方案虽受欧美主要市场取消小额包裹免税政策影响,但整体行业仍在优化业务结构,提升服务效率。机队扩张和枢纽服务优势也进一步巩固了行业领先地位。
报告中重点分析了哪些方面?
报告重点分析了公司在高油价环境下的经营韧性、业务结构优化、机队扩张与枢纽服务优势。具体包括:通过优化燃油附加费征收标准对冲航油成本上涨;高附加值物流业务如智能硬件物流解决方案收入增长115.24%;引进2架B777F全货机,机队规模增至20架,货邮运输量同比增长16.85%;上海两场承运货量市场占有率提升至26.4%,并新开多条洲际航线。
当前市场对这家公司的判断是什么?
市场对该公司在油价上涨背景下的经营表现给予积极评价,认为其展现出较强的经营韧性。公司通过业务结构优化和机队扩张提升了竞争力,高附加值物流业务增长迅速,如智能硬件物流解决方案收入同比增长115.24%。此外,公司在枢纽服务和航线布局上也有显著优势,如上海两场承运货量市场占有率提升至26.4%。但需关注油价波动、关税政策不确定性等风险因素。
研报中提到了哪些风险提示?
研报提示了几个主要风险:关税政策不确定性可能影响跨境物流业务;市场拓展不及预期可能导致收入增长放缓;油价暴涨可能进一步侵蚀利润空间。此外,跨境电商解决方案受欧美主要市场取消小额包裹免税政策影响,收入增速可能放缓。公司需密切关注这些风险因素,并采取相应措施应对。