猜你想问
吉祥航空Q2利润亏损的主要原因是什么?
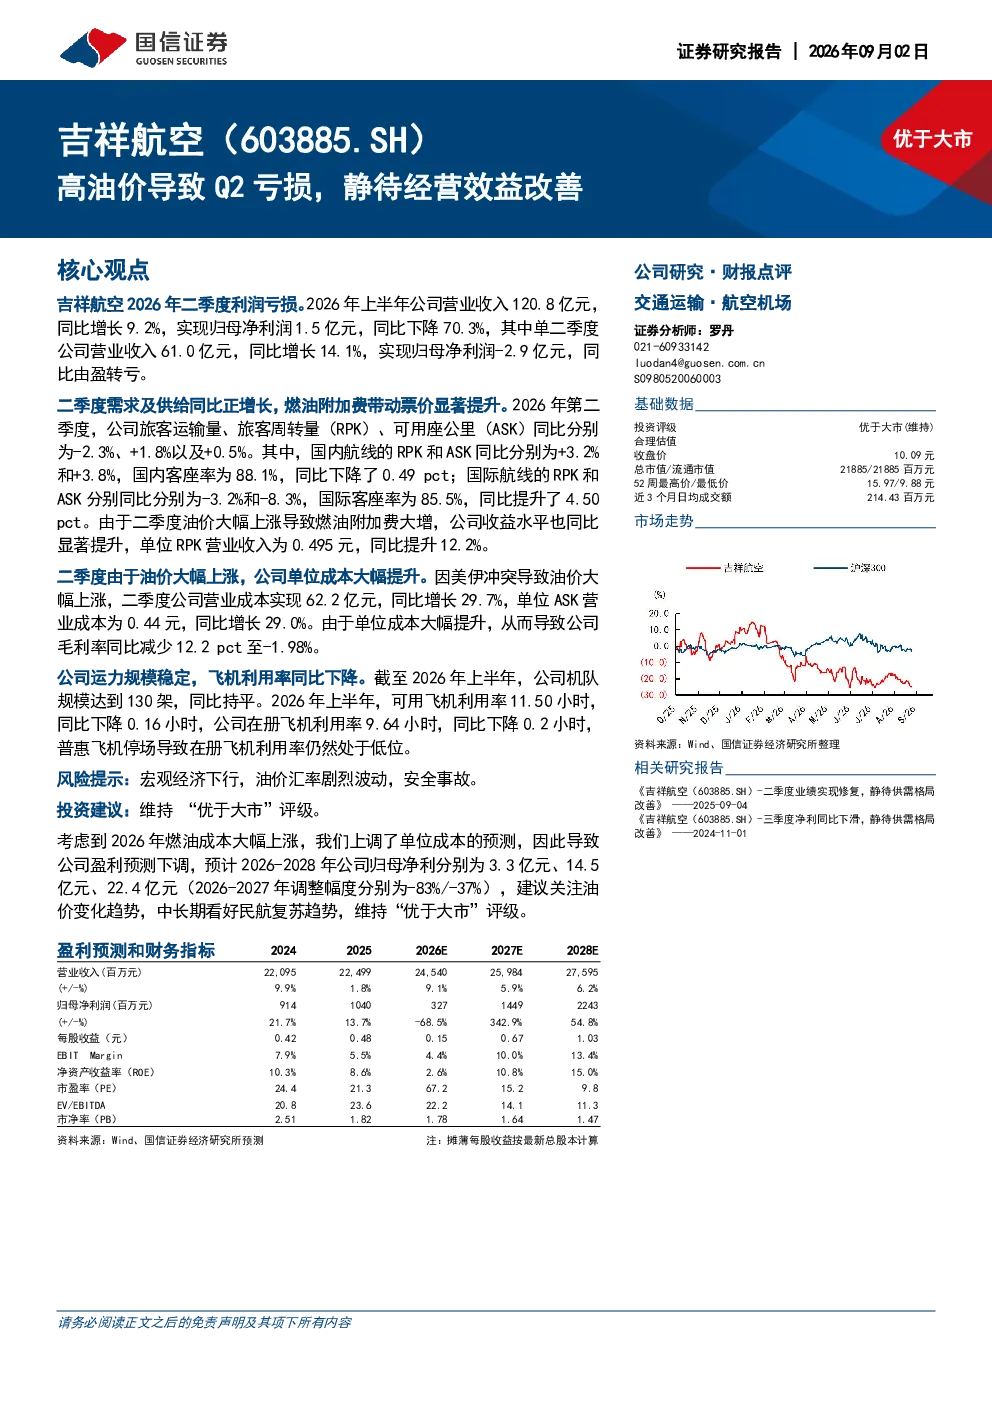
根据研报,吉祥航空2026年二季度利润亏损主要由于高油价导致成本大幅提升。公司二季度营业收入61.0亿元,同比增长14.1%,但归母净利润为-2.9亿元,同比由盈转亏。具体来看,单位ASK营业成本同比增长29.0%,达到0.44元,主要受燃油附加费上涨影响。此外,国内航线客座率虽保持88.1%,但国际航线客座率同比提升4.50pct,显示国内市场需求承压。公司上半年归母净利润同比下降70.3%,至1.5亿元,营收同比增长9.2%至120.8亿元。
交通运输行业未来发展趋势如何?
交通运输行业未来发展趋势呈现结构性变化。短期内,油价波动仍是关键变量,燃油附加费将直接影响票价和盈利能力。长期来看,随着经济复苏和消费升级,航空出行需求有望持续增长。但行业竞争加剧、成本压力增大是普遍挑战。技术革新如数字化、智能化运营将提升效率,但短期内难以完全抵消成本上升压力。政策层面,环保要求和安全监管趋严,对行业规范化发展提出更高要求。投资者需关注油价走势、行业竞争格局及政策变化。
报告重点分析了哪些方面?
报告重点分析了吉祥航空的成本结构、需求供给及盈利预测。在成本方面,二季度由于油价上涨,公司单位成本大幅提升29.7%,毛利率降至-1.98%。需求供给方面,二季度国内航线RPK和ASK同比分别增长3.2%和3.8%,客座率下降0.49pct;国际航线RPK和ASK同比下降3.2%和8.3%,但客座率提升4.50pct。盈利预测方面,考虑到燃油成本上升,预计2026-2028年归母净利分别为3.3亿元、14.5亿元、22.4亿元,其中2026-2027年调整幅度分别为-83%/-37%。
当前市场对航空运输行业的判断是什么?
当前市场对航空运输行业的判断呈现分化。一方面,经济复苏带动出行需求回暖,为行业增长提供基础动力。另一方面,油价波动和竞争加剧导致成本压力持续存在,部分企业盈利能力承压。国内航线需求相对稳定,但国际航线受地缘政治影响波动较大。投资者普遍关注油价走势、行业整合趋势及政策支持力度。短期内,成本控制和效率提升是行业关键挑战,长期则需关注技术革新和消费习惯变化带来的机遇。
研报提示的主要风险有哪些?
研报提示的主要风险包括宏观经济下行压力、油价汇率剧烈波动以及安全事故。宏观经济下行可能导致出行需求疲软,进而影响航空收入。油价波动直接影响成本端,汇率变化则影响国际业务盈利。此外,航空业属于高风险行业,任何安全事故都可能引发连锁反应,对品牌声誉和经营造成重大打击。投资者需密切关注这些风险因素,结合行业周期性特点进行综合判断。