猜你想问
这份研报的核心内容是什么?
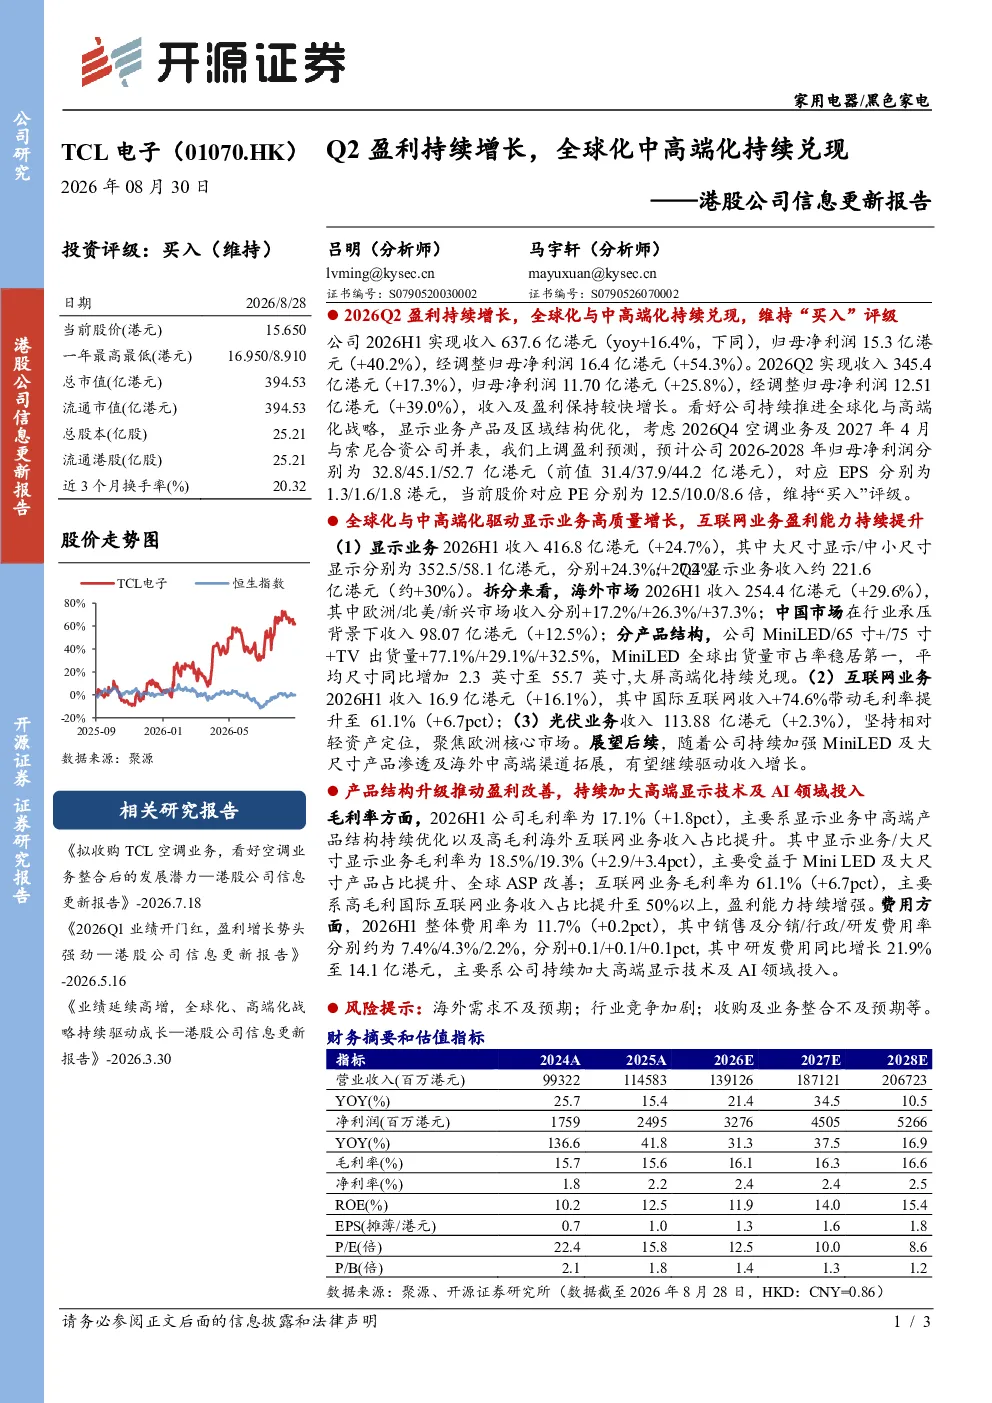
该研报指出公司2026年上半年盈利持续增长,主要得益于全球化与中高端化战略的有效推进。报告显示,2026H1公司收入637.6亿港元同比增长16.4%,归母净利润15.3亿港元同比增长40.2%。显示业务是主要增长引擎,海外市场收入占比提升,MiniLED全球出货量市占率第一。互联网业务毛利率提升至61.1%,光伏业务聚焦欧洲核心市场。公司上调2026-2028年盈利预测,EPS分别为1.3/1.6/1.8港元。
当前显示行业的发展趋势如何?
当前显示行业正朝着中高端化方向发展,MiniLED技术成为市场焦点。根据报告,公司MiniLED全球出货量市占率第一,平均尺寸持续增加,显示业务海外市场收入增长显著。行业整体受益于消费升级和技术迭代,大尺寸产品渗透率提升,海外中高端渠道拓展为增长提供动力。产品结构升级推动盈利改善,行业竞争格局持续优化,头部企业通过技术创新和全球化布局抢占市场优势。
研报重点分析了哪些方向?
研报重点分析了公司全球化与中高端化战略的推进效果及财务表现。报告详细拆解了各业务板块的收入、利润及毛利率变化,显示业务和互联网业务增长强劲,光伏业务聚焦高增长区域。同时,报告关注了公司研发投入及产品结构升级对盈利能力的影响,指出MiniLED和大尺寸产品是未来增长关键。此外,报告还上调了公司未来三年的盈利预测,并分析了业务发展路径。
当前市场对该公司有何判断?
市场对该公司保持积极判断,认为其全球化与中高端化战略有效提升盈利能力。报告显示公司收入和利润持续增长,MiniLED业务表现突出,海外市场拓展顺利。公司产品结构优化,毛利率提升,未来增长潜力较大。行业层面,中高端显示需求增加,为公司提供了发展机遇。整体来看,市场认可公司战略方向及执行能力,认为其在行业竞争中具备优势。
研报提示了哪些风险?
研报提示了公司面临的主要风险,包括海外需求不及预期可能影响收入增长。行业竞争加剧可能导致价格压力和利润下滑。此外,公司收购及业务整合进程若不及预期,也可能影响整体发展。这些风险需关注,但报告同时指出公司通过多元化布局和高端化战略已增强抗风险能力。投资者需结合行业动态和公司战略执行情况综合评估潜在风险。