猜你想问
这份研报的核心内容是什么?
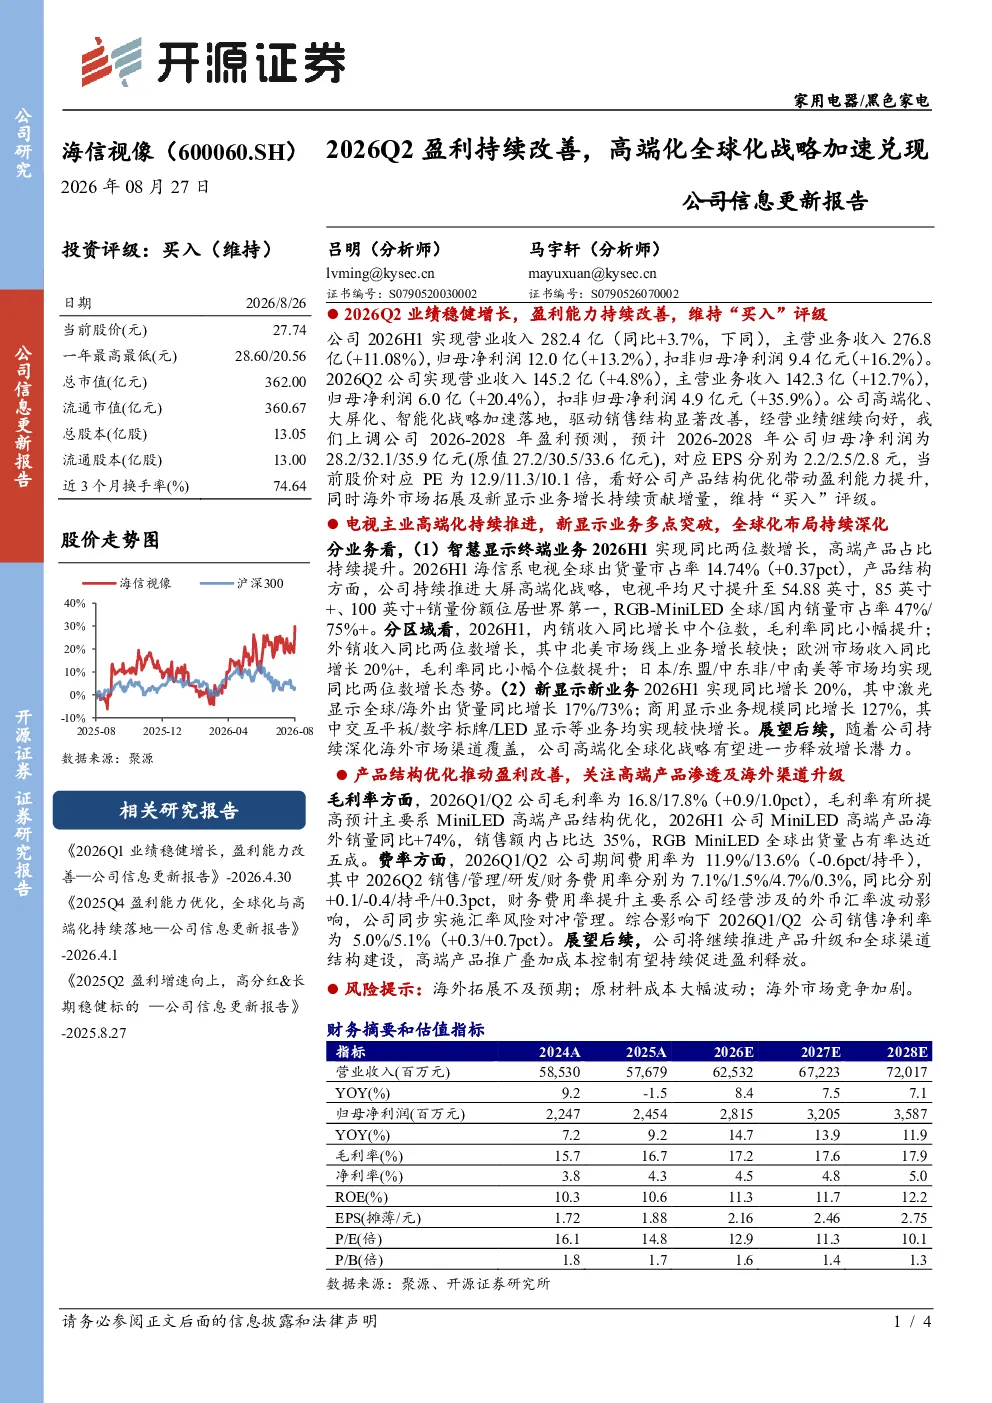
本报告指出公司2026年上半年业绩稳健增长,盈利能力持续改善,主要得益于高端化、大屏化、智能化战略加速落地,推动销售结构显著优化。报告维持“买入”评级,并上调2026-2028年盈利预测。具体数据显示,2026H1营业收入282.4亿(同比+3.7%),归母净利润12.0亿(+13.2%),扣非归母净利润9.4亿元(+16.2%)。高端产品占比持续提升,电视平均尺寸达54.88英寸,85英寸+、100英寸+销量份额世界第一,RGB-MiniLED全球/国内销量市占率47%/75%+。新显示业务增长迅速,激光显示全球/海外出货量同比增长17%/73%,商用显示业务规模同比增长127%。
家电行业未来发展趋势如何?
家电行业正经历高端化、大屏化、智能化转型,消费者对大尺寸、高性能、智能互联产品的需求持续提升。MiniLED、激光显示等新型显示技术成为市场焦点,推动产品升级。全球市场竞争加剧,企业需加强海外渠道建设和技术创新。新显示业务如激光显示、商用显示(交互平板/数字标牌/LED显示)增长潜力巨大,成为行业新的增长点。企业通过产品结构优化和成本控制,有望提升盈利能力。
报告主要分析了哪些方面?
报告重点分析了公司高端化、大屏化、智能化战略的执行效果,以及其对销售结构和盈利能力的推动作用。报告详细解读了公司2026年上半年的业绩表现,包括营业收入、净利润、毛利率等关键数据,并分析了高端产品占比提升、新显示业务增长等亮点。此外,报告还探讨了公司智慧显示终端业务内外销表现,以及激光显示、商用显示等新业务的增长情况。通过对产品结构优化、成本控制和全球渠道建设的分析,报告展望了公司未来盈利能力提升的潜力。
当前家电市场状况如何?
当前家电市场呈现高端化、大屏化趋势明显,消费者对大尺寸、高性能、智能互联产品的需求持续增长。MiniLED、激光显示等新型显示技术逐渐成为市场主流,推动产品升级换代。市场竞争激烈,企业需加强技术创新和品牌建设。海外市场拓展成为重要增长点,但面临市场竞争加剧、汇率波动等风险。新显示业务如激光显示、商用显示等增长迅速,成为行业新的增长引擎。企业通过产品结构优化和成本控制,提升盈利能力成为关键。
研报提示了哪些风险?
本报告提示了家电行业面临的主要风险,包括海外市场拓展不及预期、原材料成本大幅波动、海外市场竞争加剧等。海外市场拓展面临政治、经济、文化等多重因素影响,存在不确定性。原材料价格波动直接影响企业成本控制,需加强供应链管理。海外市场竞争激烈,企业需提升产品竞争力和品牌影响力。此外,技术更新迭代快,企业需持续投入研发,保持技术领先优势。这些风险需引起投资者关注。