猜你想问
富士胶片控股生物CDMO的估值如何被重估?
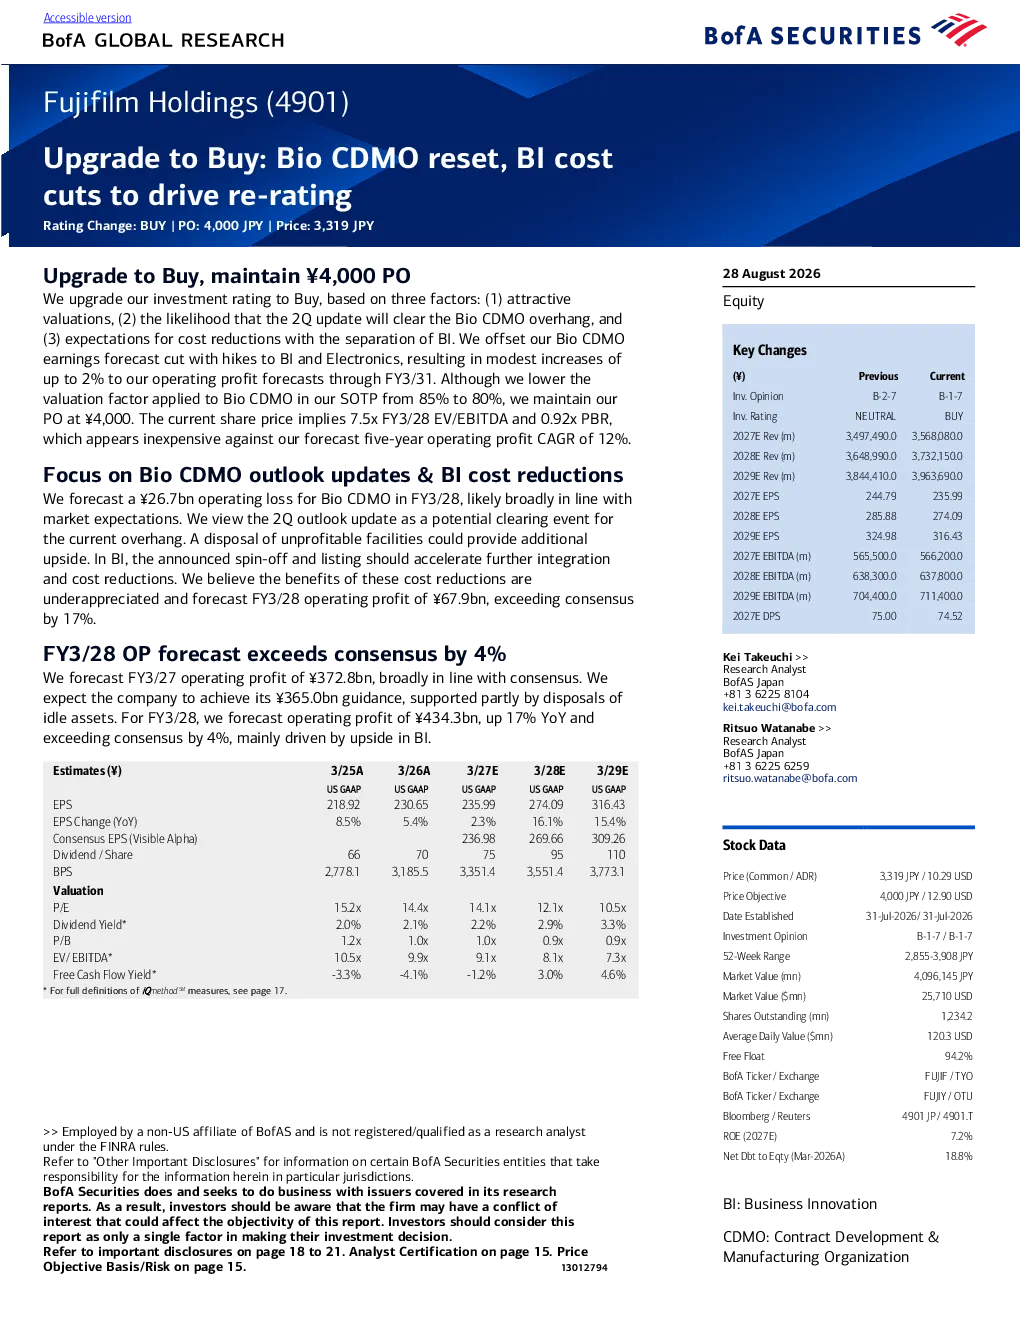
研报指出,富士胶片控股的Bio CDMO业务估值已触底,市场已消化近期盈利风险。预计FY3/28年运营亏损267亿日元,符合市场预期,第二季度展望更新或清除市场担忧。公司可能出售部分中小型设施改善盈利能力,这些因素共同推动了估值重估。
宝丽来成本削减对富士胶片控股有何影响?
宝丽来业务的成本削减预期是推动富士胶片控股评级上调至买入的重要因素之一。BI分拆将加速整合和成本削减,预计FY3/28年运营利润67.9亿日元,超出市场预期17%。这表明公司正积极提升盈利能力,增强市场信心。
富士胶片控股电子业务的发展趋势如何?
富士胶片控股的电子业务受益于半导体材料和AF Materials中数据磁带需求的增长。预计FY3/28年运营利润增长17%,超出市场预期。电子业务的强劲势头为公司提供了额外的估值上行空间,展现了公司多元化发展的潜力。
当前富士胶片控股的市场现状如何被判断?
研报认为,富士胶片控股的估值已触底,市场已消化近期盈利风险。公司通过Bio CDMO的运营亏损控制、BI分拆带来的成本削减以及电子业务的增长,展现出稳健的市场表现。这些因素共同构成了当前市场对公司的积极判断。
富士胶片控股研报是否存在风险提示?
研报指出,虽然公司估值已触底且BI分拆有望提升盈利能力,但Bio CDMO业务仍面临运营亏损压力,可能需要进一步优化成本结构。此外,电子业务虽然增长强劲,但仍受半导体行业周期性影响,存在一定市场风险。这些是需要关注的风险点。
你可能感兴趣
中电控股(0002.HK)第一季度数据符合预期,维持买入评级,目标价上调至80港元
汇丰银行2025-05-19
华润水泥控股:上调至买入评级
国泰君安证券2017-02-18
美光科技(MU)获买入评级,目标价上调至1700美元:存储芯片价格飙升推动强劲盈利
汇丰首尔证券分行2026-06-25
谁在招聘?招聘销售专业人员以推动有机增长;将ROL评级上调至买入
Jefferies2025-06-02
疫情后中国需求强劲,新诊所扩建推动有机增长,评级上调至「买入」,目标价上调至每股6.71港元
软库中华金融服务2023-04-24
HOME CONTROL:欧洲表现令人信服,对严格的成本控制措施持积极态度,但仍需密切关注北美市场的断线情况,维持“买入”评级,并将目标价上调至 0.85 港元/股
软库中华金融服务2022-08-29
立讯精密(A):苹果AI势头强劲,推动长期增长;目标价上调至78元,维持买入评级
美银证券2025-11-03
估值洼地,多重利好驱动价值重估;首予买入评级
交银国际2025-01-10
PROG Holdings (PRG.US) 评级上调至买入:部门估值法显示具有吸引力的价值
杰富瑞2026-07-08
中报点评:业绩符合预期,估值具备安全边际上调至买入评级
医药生物东吴证券2015-08-26