猜你想问
本周医药板块表现如何?
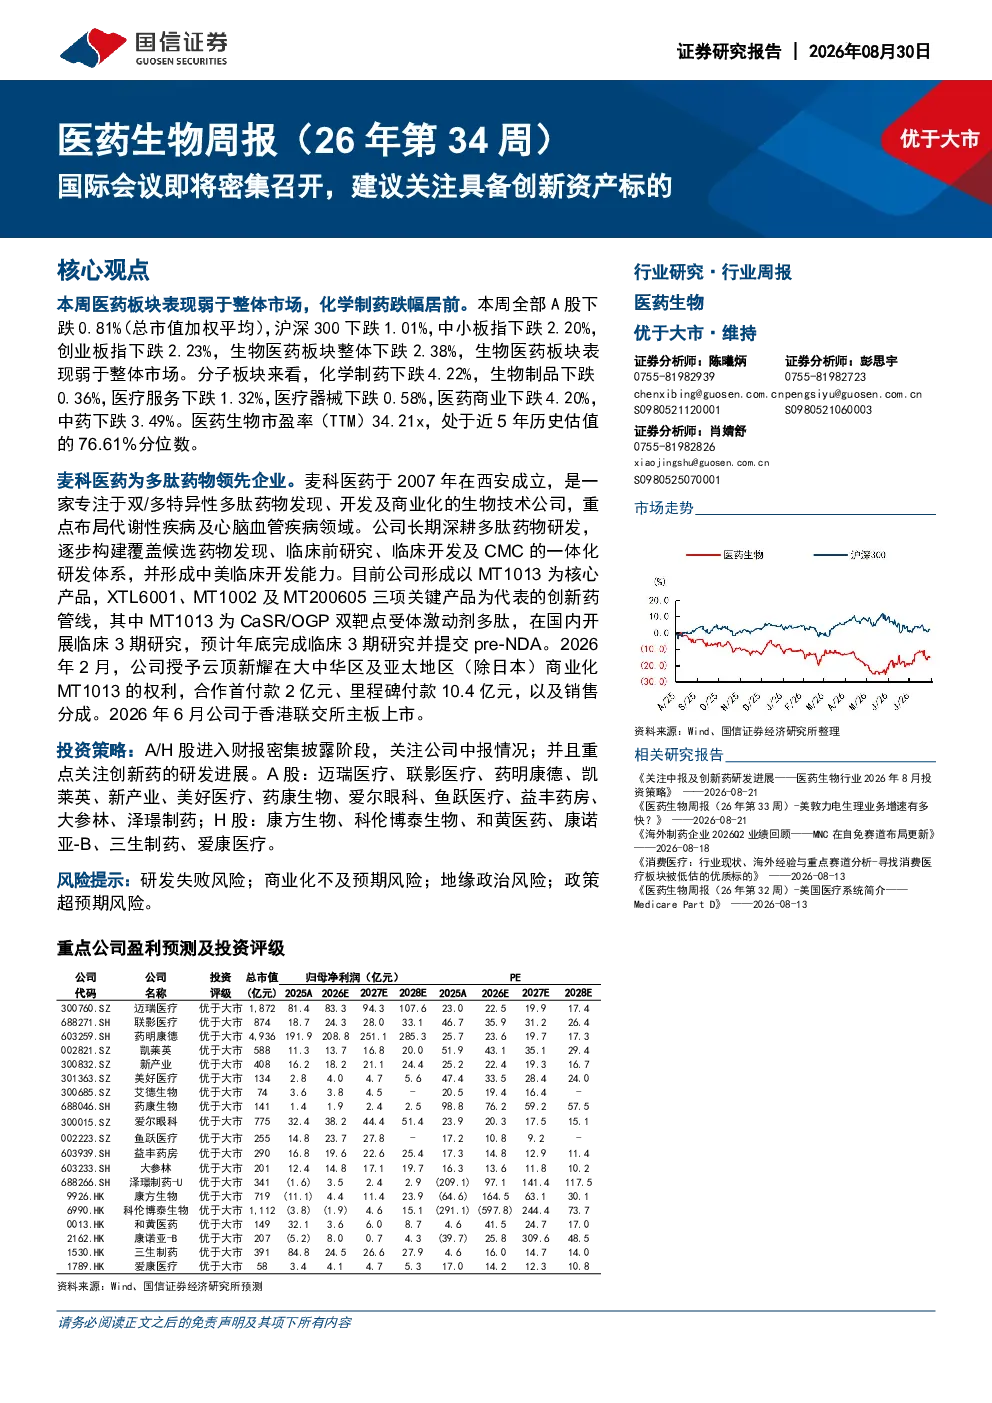
本周医药板块表现弱于整体市场,整体下跌2.38%,市盈率(TTM)34.21x,处于近5年历史估值的76.61%分位数。化学制药跌幅居前,板块估值高于全部A股。建议关注具备创新资产标的,特别是多肽药物领域的企业。
生物医药板块目前估值处于什么水平?
生物医药板块市盈率(TTM)34.21x,高于全部A股的23.16x,处于近5年历史估值的76.61%分位数。化学制药、医药商业估值较高,中药、医疗器械估值相对较低。板块整体下跌2.38%,建议关注具备创新资产标的,特别是多肽药物领域的企业。
报告重点分析了哪些企业?
报告重点分析了麦科医药,该公司专注于双/多特异性多肽药物发现、开发及商业化,核心产品MT1013为CaSR/OGP双靶点受体激动剂多肽,已进入临床3期研究,预计年底完成并提交pre-NDA。公司股权结构集中,高管团队深耕多肽药物领域,管线丰富,包括MT1013、XTL6001、MT1002及MT200605等关键产品。
当前医药市场有哪些风险提示?
当前医药市场需关注研发失败风险、商业化不及预期风险、地缘政治风险及政策超预期风险。研发失败可能导致多年投入付诸东流,商业化不及预期可能影响企业盈利能力,地缘政治风险可能影响供应链稳定,政策超预期变化可能对行业格局产生重大影响。
报告推荐了哪些投资方向?
报告建议关注具备创新资产标的,特别是多肽药物领域的企业。同时推荐关注订单及业绩节奏良好的CXO板块,包括药明康德、凯莱英、昭衍新药、泰格医药等。推荐标的包括迈瑞医疗、联影医疗、药明康德、凯莱英、新产业、美好医疗、艾德生物、药康生物、爱尔眼科、鱼跃医疗、益丰药房、大参林、泽璟制药等。
你可能感兴趣
医药生物周报(26年第34周):国际会议即将密集召开,建议关注具备创新资产标的
医药生物国信证券2026-08-28
医药生物行业周报(26年第24周)AI技术推动医药行业变革,建议关注具备创新资产的标的
医药生物国信证券2026-06-22
医药生物周报(26年第24周) AI技术推动医药行业变革,建议关注具备创新资产的标的
医药生物国信证券2026-06-18
医药生物周报(26年第29周):ESMO常规摘要标题公布,建议关注具备创新资产的公司
医药生物国信证券2026-07-23
医药生物周报(26 年第16 周):AACR会议召开在即,建议关注具备创新资产的公司
医药生物国信证券2026-04-16
医药生物周报(25年第23周):炎症性肠病数据梳理,关注具备创新资产的标的
医药生物国信证券2025-06-15
医药生物周报(26年第23周):ASCO会议顺利闭幕,关注具备高质量创新能力的公司
医药生物国信证券2026-06-09
医药生物周报(25年第28周):中国生物制药收购礼新医药,推荐关注具备创新能力的标的
医药生物国信证券2025-07-22
医药生物行业周报:医保谈判揭晓在即,需关注具备创新品类的标的
医药生物华安证券2023-11-19
医药生物行业周报:即将进入半年报发布期,建议关注业绩真成长的投资标的
医药生物广证恒生2017-07-16