猜你想问
埃斯顿2026年半年报主要表现如何?
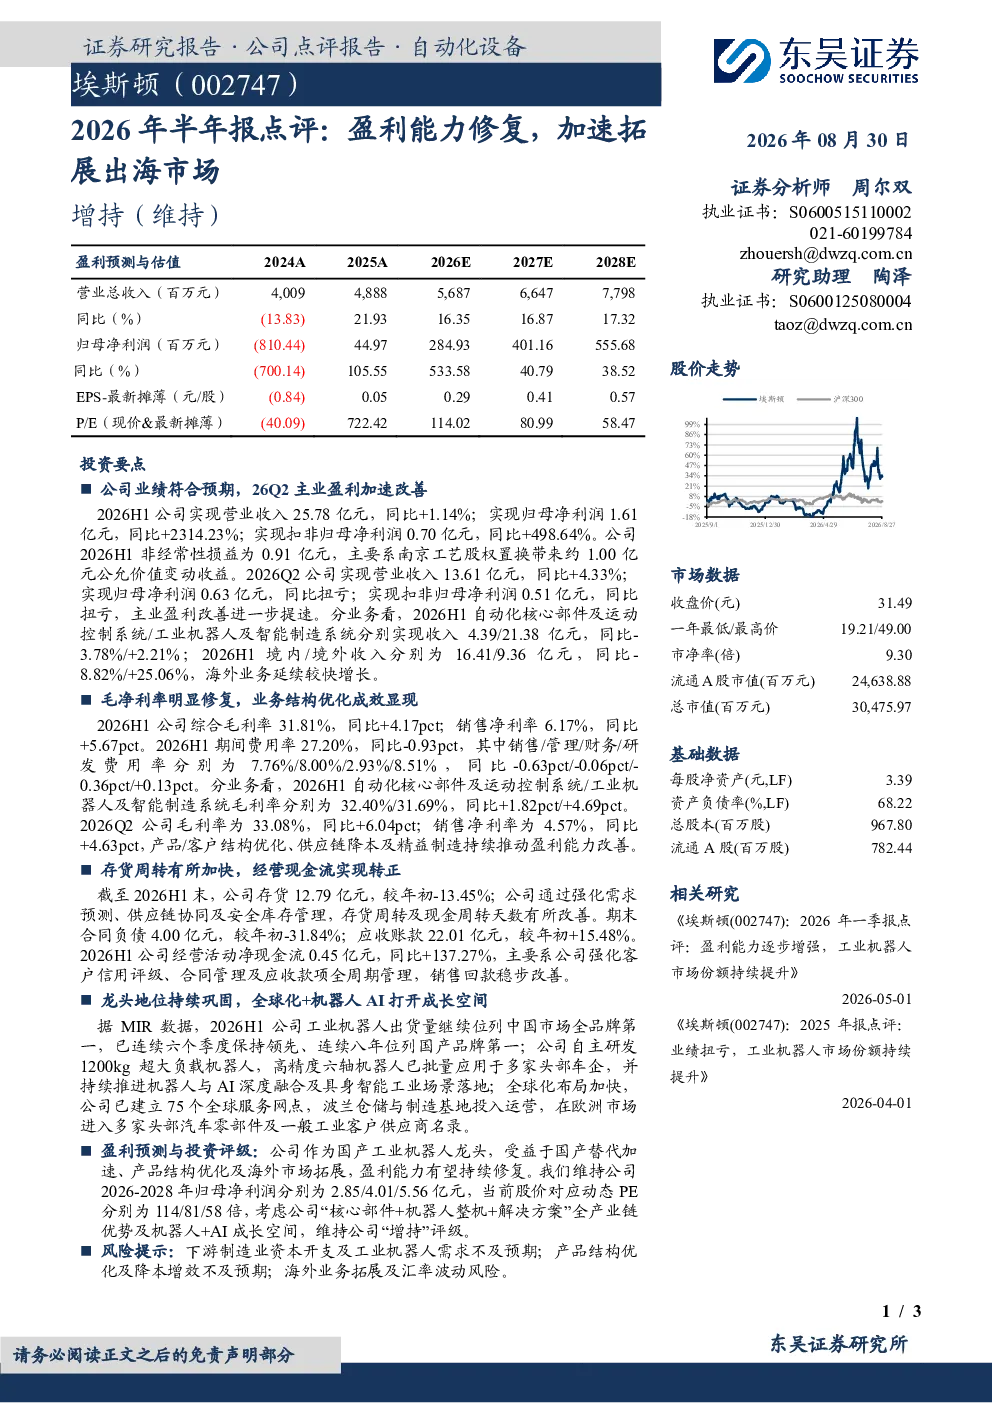
埃斯顿2026年上半年业绩符合预期,盈利能力加速改善。H1营业收入25.78亿元,同比+1.14%;归母净利润1.61亿元,同比+2314.23%;扣非归母净利润0.70亿元,同比+498.64%。Q2实现归母净利润0.63亿元,同比扭亏,扣非归母净利润0.51亿元,同比扭亏。海外业务增长较快,H1境外收入9.36亿元,同比+25.06%。毛净利率明显修复,H1综合毛利率31.81%,同比+4.17pct;销售净利率6.17%,同比+5.67pct。产品/客户结构优化、供应链降本及精益制造推动盈利改善。存货周转加快,经营现金流转正,H1经营活动净现金流0.45亿元,同比+137.27%
工业机器人赛道发展趋势如何?
工业机器人赛道持续受益于制造业自动化升级和智能化转型。全球制造业对自动化设备的需求持续增长,推动行业市场规模扩大。中国作为全球最大的工业机器人市场,出货量连续六个季度保持世界第一。技术创新是行业发展的核心驱动力,埃斯顿等龙头企业通过自主研发1200kg超大负载机器人、高精度六轴机器人等技术突破,推动产品向高端化、智能化发展。同时,机器人与AI的深度融合及具身智能工业场景落地,为行业带来新的增长点。企业全球化布局加快,通过建立全球服务网点和海外生产基地,提升国际竞争力。但需关注下游制造业资本开支波动和工业机器人需求变化带来的市场波动风险。
埃斯顿半年报重点分析了哪些方面?
埃斯顿半年报重点分析了盈利能力修复和出海市场拓展。报告显示公司通过业务结构优化、供应链降本及精益制造,推动毛利率和净利率显著提升。H1综合毛利率31.81%,同比+4.17pct;销售净利率6.17%,同比+5.67pct。海外业务增长突出,H1境外收入9.36亿元,同比+25.06%,全球化布局成效显著。公司在工业机器人领域的龙头地位持续巩固,自主研发的高精度六轴机器人已批量应用于头部车企,并推进机器人与AI深度融合。此外,报告还关注了存货周转加快和经营现金流改善,H1经营活动净现金流同比大幅增长137.27%
当前工业机器人市场现状如何?
当前工业机器人市场呈现供需两旺态势,但结构性分化明显。一方面,全球制造业自动化升级需求持续旺盛,推动市场整体规模稳步扩大。中国作为全球最大的工业机器人市场,受益于政策支持和制造业转型升级,出货量连续六个季度保持世界第一。另一方面,市场竞争加剧,龙头企业通过技术创新和全球化布局巩固优势地位。埃斯顿等头部企业凭借技术积累和品牌影响力,在高端市场占据领先地位。但市场也面临下游制造业资本开支波动和需求不及预期的风险。企业需关注产品结构优化和降本增效,以应对市场竞争压力。
埃斯顿半年报提示了哪些风险?
埃斯顿半年报提示了三方面主要风险:一是下游制造业资本开支及工业机器人需求不及预期,可能导致市场增长放缓;二是产品结构优化及降本增效进程可能受制于技术瓶颈或供应链成本波动,影响盈利能力改善;三是海外业务拓展面临汇率波动风险,建立全球服务网点和生产基地需应对国际化运营挑战。此外,技术创新需持续投入,以保持行业竞争优势。企业需密切关注市场动态和政策变化,灵活调整经营策略以应对潜在风险