猜你想问
报告核心内容是什么?
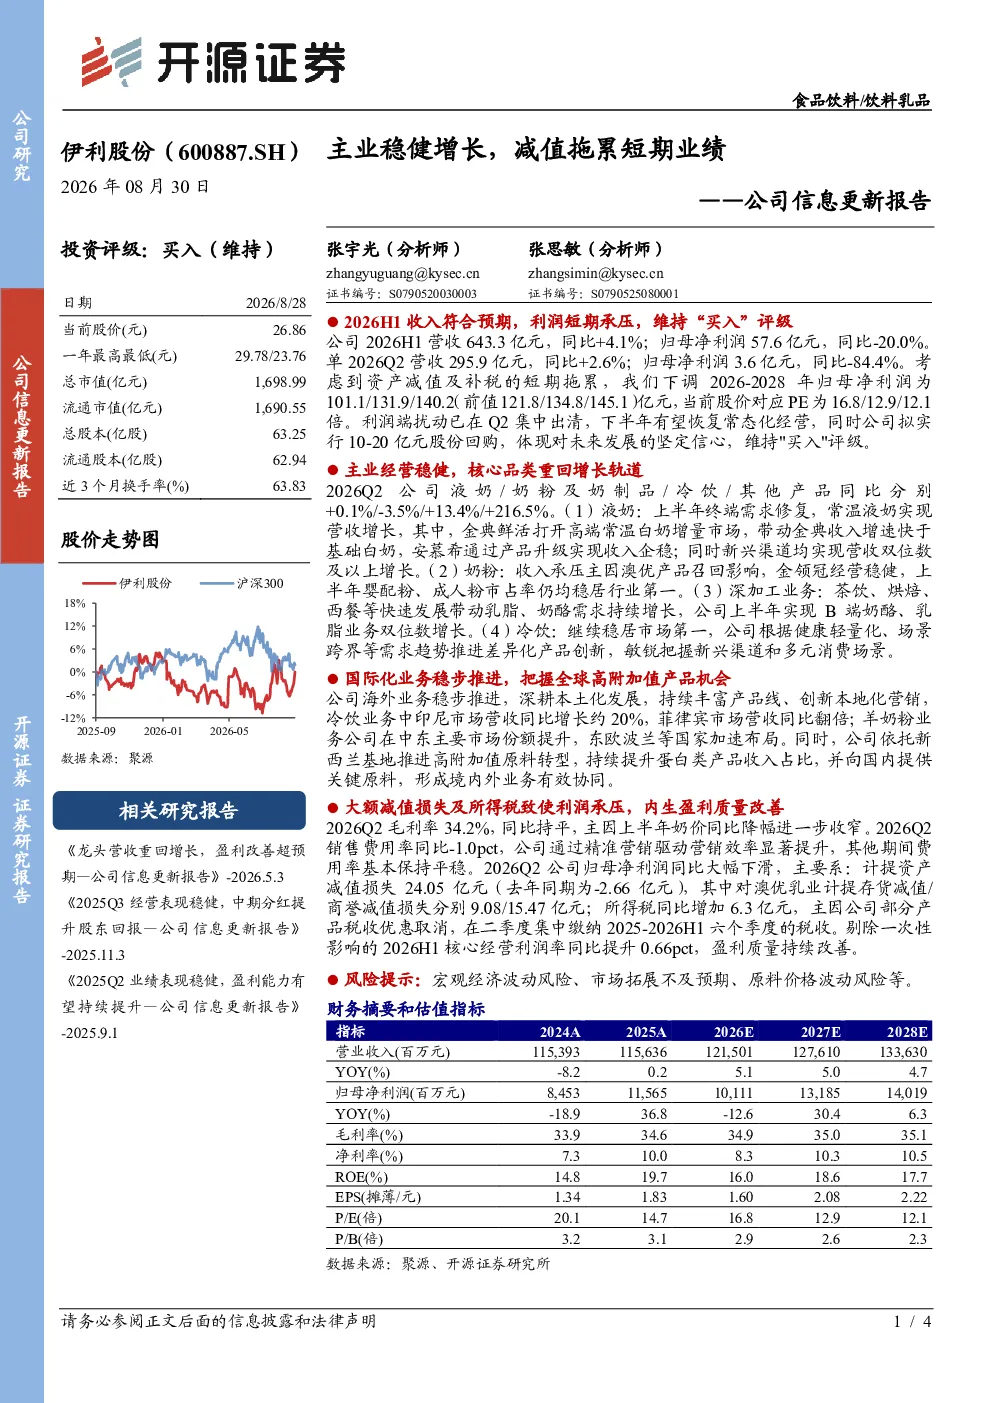
报告显示伊利2026H1收入符合预期,但利润短期承压,主要受资产减值影响。Q2归母净利润同比大幅下滑,主要系对澳优乳业计提存货减值/商誉减值损失合计24.05亿元,所得税同比增加6.3亿元。剔除一次性影响后,核心经营利润率同比提升0.66pct,盈利质量持续改善。报告维持‘买入’评级,认为利润端扰动已在Q2集中出清,下半年有望恢复常态化经营。
食品饮料行业发展趋势如何?
伊利主业稳健增长,常温液奶、奶粉、深加工、冷饮等业务均表现亮眼。常温液奶方面,金典鲜活带动高端常温白奶增量,安慕希收入企稳,新兴渠道营收双位数增长。奶粉业务虽受澳优召回影响,但金领冠经营稳健,婴配粉、成人粉市占率仍居行业第一。深加工业务茶饮、烘焙、西餐等快速发展带动乳脂、奶酪需求增长,B端奶酪、乳脂业务双位数增长。冷饮业务继续稳居市场第一,推进差异化产品创新。国际化业务稳步推进,中印尼、菲律宾等市场营收同比增长显著,羊奶粉业务在中东市场份额提升,东欧波兰等国家加速布局。
报告重点分析了哪些方向?
报告重点分析了伊利的主业经营、国际化业务及盈利质量。在主业经营方面,详细拆解了液奶、奶粉、深加工、冷饮各业务板块的增长逻辑与市场地位。液奶板块聚焦常温奶高端化与新兴渠道拓展;奶粉板块关注澳优召回影响及金领冠稳健表现;深加工板块强调茶饮、烘焙等新零售渠道的乳脂、奶酪需求增长;冷饮板块突出市场领先地位与差异化创新。国际化业务方面,分析了海外市场营收增长、本土化营销及原料基地协同效应。盈利质量方面,分析了毛利率、费用率及核心利润率变化,指出减值影响下盈利质量持续改善。
当前市场现状如何判断?
从市场现状看,伊利2026H1营收符合预期,但利润短期承压主要源于资产减值。Q2归母净利润同比大幅下滑,但剔除一次性影响后,核心经营利润率同比提升0.66pct,显示盈利质量持续改善。液奶、奶粉、深加工、冷饮各业务板块均保持稳健增长,其中常温液奶高端化趋势明显,奶粉业务市占率稳固,深加工业务新兴渠道表现亮眼,冷饮业务市场领先。国际化业务稳步推进,海外市场营收增长显著。整体来看,伊利在多重挑战下仍保持经营韧性,未来有望恢复常态化经营。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济波动风险、市场拓展不及预期风险、原料价格波动风险等。具体来看,宏观经济波动可能影响消费需求,进而影响伊利各业务板块的销售表现。市场拓展方面,虽然伊利各业务板块均有增长点,但仍需关注新兴渠道拓展与国际化业务拓展的市场接受度与竞争压力。原料价格波动风险方面,奶价、乳脂、奶酪等原料价格波动可能直接影响伊利成本端表现,进而影响盈利水平。此外,澳优乳业等子公司的经营风险也可能对伊利整体业绩产生不利影响。