猜你想问
中联重科2026年中报核心数据表现如何?
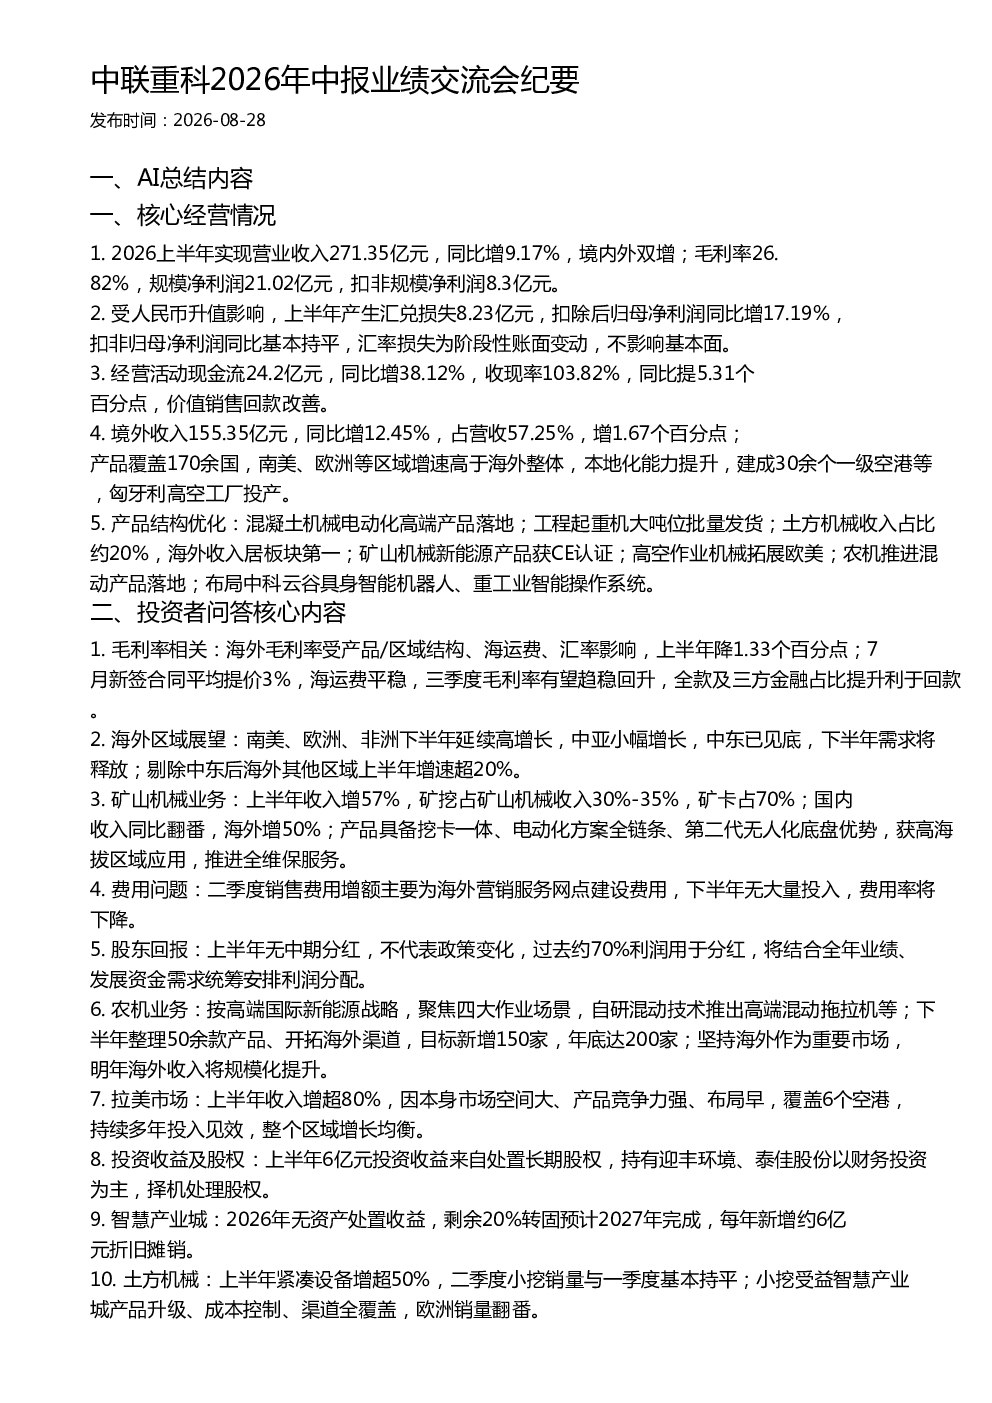
2026上半年公司实现营业收入271.35亿元,同比增长9.17%,境内外双增。毛利率26.82%,规模净利润21.02亿元,扣非规模净利润8.3亿元。受人民币升值影响,上半年产生汇兑损失8.23亿元,扣除后归母净利润同比增17.19%,扣非归母净利润同比基本持平。经营活动现金流24.2亿元,同比增38.12%,收现率103.82%,同比提5.31个百分点。境外收入155.35亿元,同比增12.45%,占营收57.25%,产品覆盖170余国。
海外市场哪些区域增长较快?公司如何应对?
南美、欧洲、非洲下半年延续高增长,中亚小幅增长,中东已见底,下半年需求将释放。剔除中东后海外其他区域上半年增速超20%。公司通过强化本地化能力,如建成30余个一级空港、匈牙利高空工厂投产,提升产品竞争力,并严格境外风险管控。
矿山机械业务亮点是什么?未来发展方向?
矿山机械上半年收入增57%,矿挖占矿山机械收入30%-35%,矿卡占70%。国内收入同比翻番,海外增50%。产品具备挖卡一体、电动化方案全链条、第二代无人化底盘优势,获高海拔区域应用,推进全维保服务。未来将聚焦新能源、智能化方向。
公司土方机械业务在欧洲市场表现如何?
土方机械上半年紧凑设备增超50%,二季度小挖销量与一季度基本持平。小挖受益智慧产业城产品升级、成本控制、渠道全覆盖,欧洲销量翻番。公司持续优化产品结构,提升海外市场竞争力。
研报提示的主要风险有哪些?
外部存在地缘政治、汇率等不确定性,公司推进全球化、产业升级、数字化转型过程中面临挑战。海外市场需关注政策变化、竞争加剧等风险。公司坚持长期主义,努力应对内外部风险,完成年度目标。
你可能感兴趣
招商机械浙江鼎力2026年中报业绩交流会纪要
未知机构2026-08-28
华创家电海容冷链2026年中报业绩交流会纪要
未知机构2026-08-17
陕鼓动力2026年中报业绩交流会纪要
未知机构2026-08-27
广发农业晓鸣股份2026年中报业绩交流会纪要
未知机构2026-08-18
长江电新之长缆科技2026年中报业绩交流会纪要
未知机构2026-08-18
长江电新海兴电力2026年中报业绩交流会纪要
未知机构2026-08-18
特变电工2026年中报业绩交流会纪要
未知机构2026-08-26
国联民生电新 上水智能2026年中报业绩交流会纪要
未知机构2026-08-26
国泰海通交运招商公路2026年中报业绩交流会纪要
未知机构2026-08-28
味知香2026年中报业绩交流会纪要20260827
未知机构2026-08-27