猜你想问
这份研报主要讲了什么核心内容?
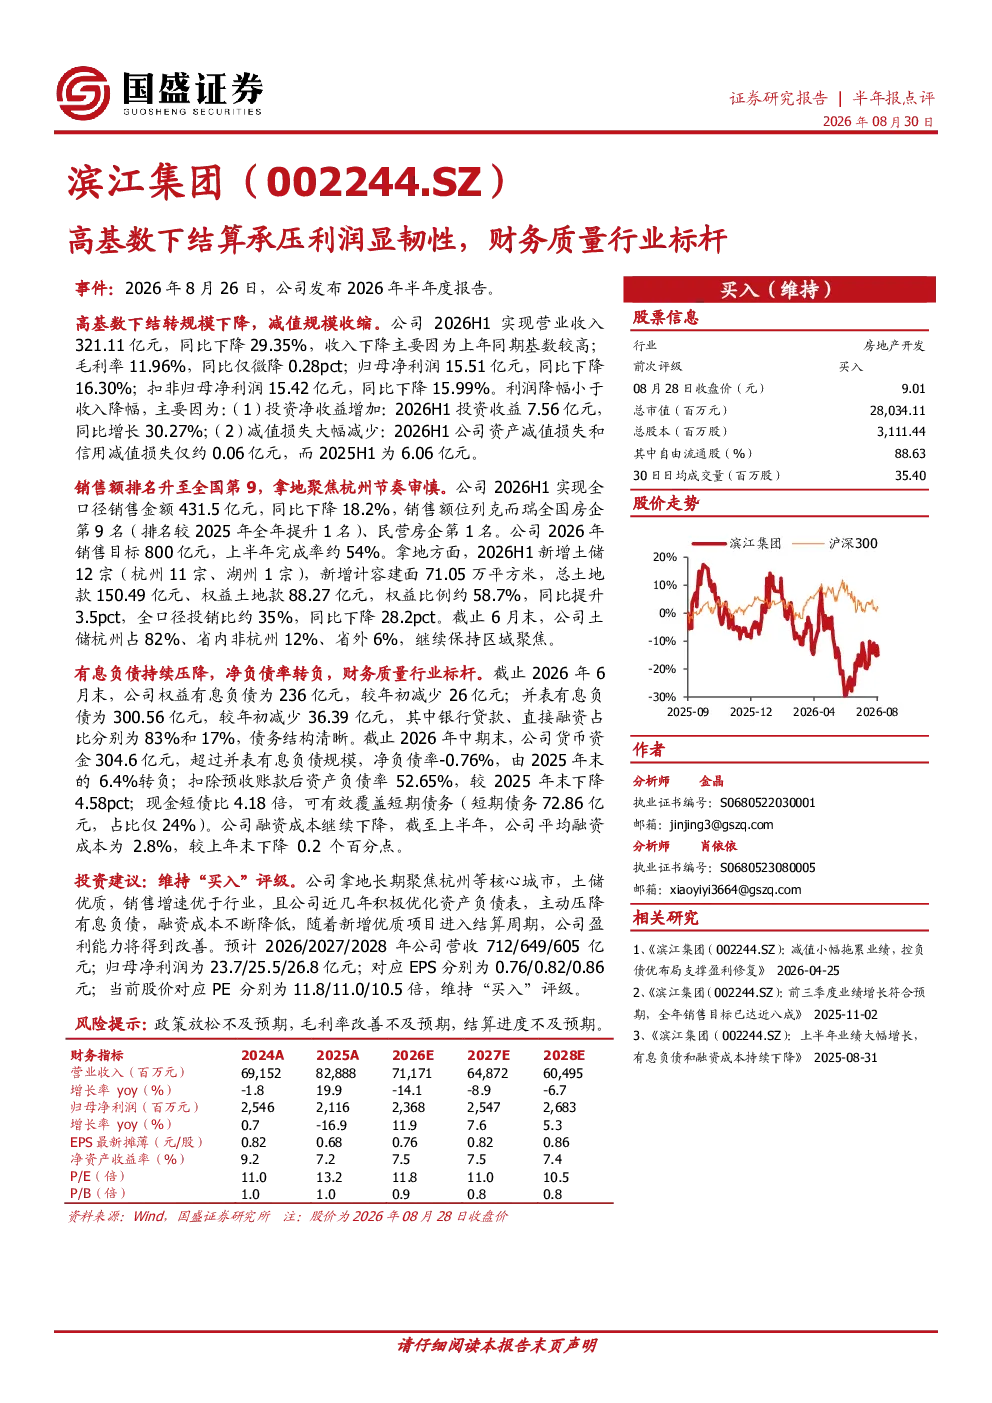
这份研报分析了滨江集团2026年半年度报告,指出在高基数下结算承压的情况下,公司利润表现显韧性,财务质量达到行业标杆水平。报告显示2026H1营业收入321.11亿元,同比下降29.35%;归母净利润15.51亿元,下降16.30%,但利润降幅小于收入降幅,主要得益于投资净收益增加和减值损失大幅减少。公司销售情况良好,2026H1全口径销售金额431.5亿元,同比下降18.2%,位列克而瑞全国房企第9名、民营房企第1名。财务质量方面,公司通过优化资产负债表,主动压降有息负债,融资成本持续降低,净负债率由2025年末的6.4%转负至-0.76%。
当前房地产赛道的发展趋势如何?
当前房地产赛道发展趋势显示,行业仍在调整期,但头部房企通过优化土储布局和财务结构,展现出较强的韧性。滨江集团等领先房企聚焦核心城市,土储权益比例提升,销售增速优于行业,财务指标持续改善。政策层面,房地产调控政策逐步优化,但市场信心恢复需要时间。行业竞争加剧,房企需在拿地策略、成本控制和项目运营上持续创新,以实现稳健发展。滨江集团等房企的财务质量达到行业标杆水平,为未来增长奠定基础。
研报对滨江集团的重点分析方向是什么?
研报对滨江集团的重点分析方向包括业绩表现、销售情况、拿地策略和财务质量。业绩方面,分析收入和利润变化,关注利润韧性背后的驱动因素。销售方面,评估市场表现和销售目标完成情况,分析其在全国房企中的竞争力。拿地策略方面,考察土储布局和权益比例变化,评估其未来增长潜力。财务质量方面,深入分析负债结构、现金流和融资成本,揭示其稳健经营的优势。报告通过多维度分析,展现滨江集团在行业调整期的稳健表现和长期发展潜力。
当前房地产市场现状如何判断?
当前房地产市场现状处于深度调整期,但市场信心逐步恢复,头部房企经营稳健。滨江集团等领先房企通过聚焦核心城市、优化土储结构和降低负债,展现出较强的抗风险能力。销售端,行业整体销售增速放缓,但优质房企销售表现亮眼,滨江集团位列民营房企第1名。政策端,政府持续优化房地产调控政策,支持市场平稳健康发展。财务端,房企普遍重视财务结构优化,滨江集团净负债率转负,现金短债比充足,为未来发展提供保障。整体来看,房地产市场正在经历结构性调整,头部房企凭借优质资源和发展策略,有望在调整中实现稳健增长。
研报提示了哪些主要风险?
研报提示的主要风险包括政策放松不及预期、毛利率改善不及预期和结算进度不及预期。政策风险方面,房地产调控政策若未能有效刺激市场,可能影响房企销售和拿地积极性。毛利率风险方面,若项目成本控制不力或市场需求变化,可能导致毛利率下降,影响盈利能力。结算进度风险方面,若新增项目进入结算周期缓慢,可能影响当期收入和利润表现。此外,行业竞争加剧和融资环境变化也可能带来不确定性。滨江集团需持续关注这些风险因素,并采取有效措施应对,以保障稳健经营和长期发展。