猜你想问
2026年Q2海尔智家业绩环比修复了吗?
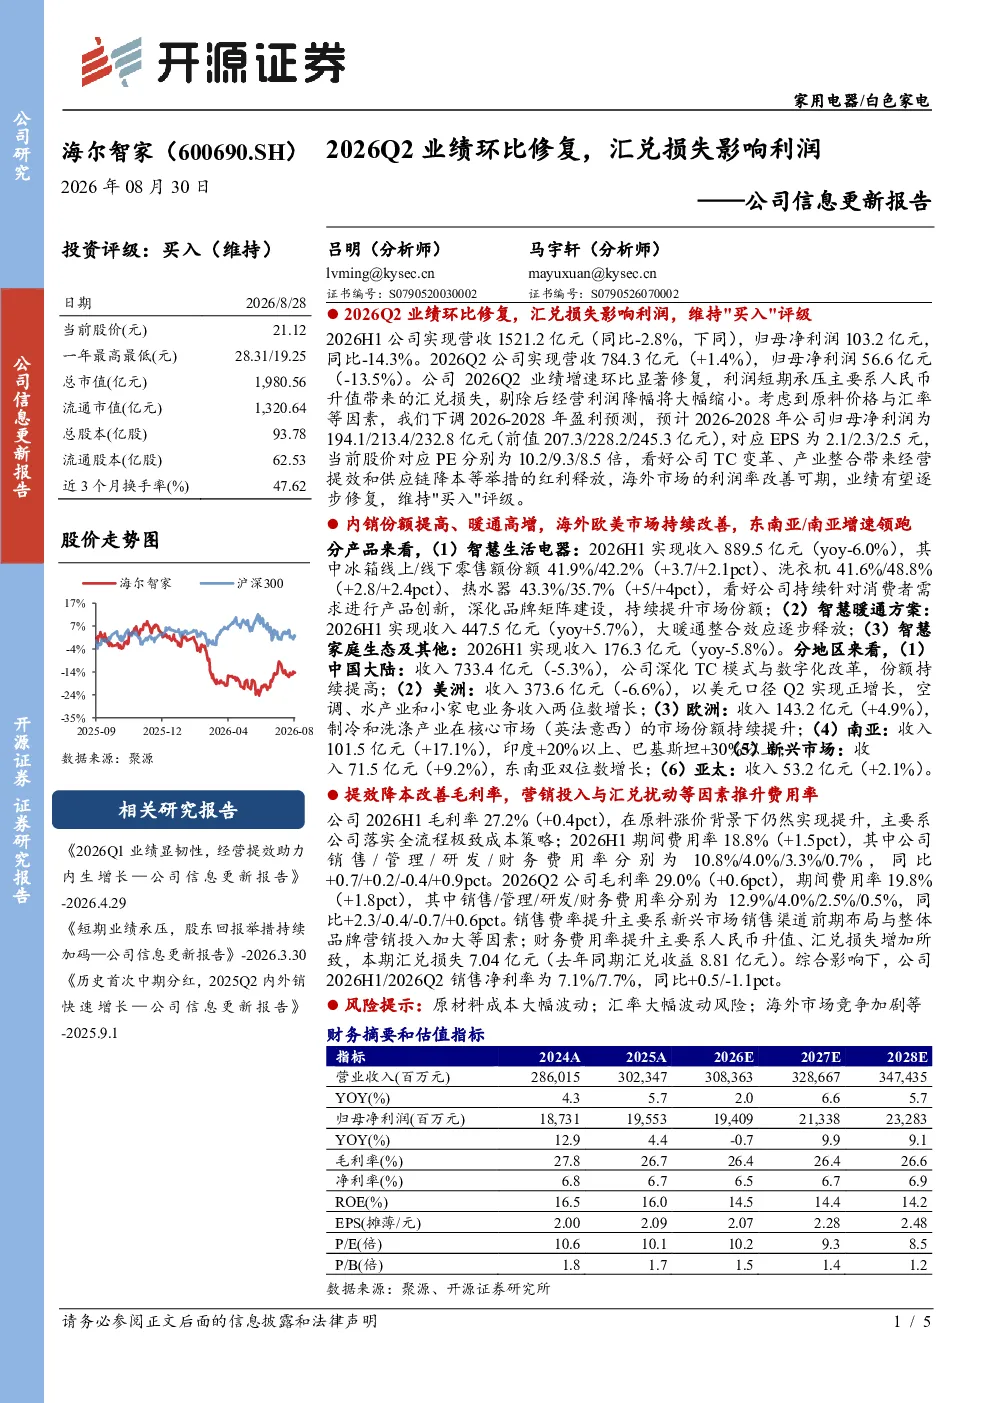
2026年Q2海尔智家营收784.3亿元,环比增长1.4%,但归母净利润56.6亿元,环比下降13.5%。虽然营收有所回升,但利润承压主要由于人民币升值带来的汇兑损失。剔除汇兑影响后,经营利润降幅将大幅缩小,显示出公司基本面仍具韧性。
家电行业未来发展趋势如何?
家电行业正经历智能化、网联化转型,智慧生活电器如冰箱、洗衣机等线上/线下份额持续提升。大暖通整合效应逐步释放,智慧家庭生态建设加速。区域方面,美洲Q2以美元口径实现正增长,南亚、新兴市场增长显著,显示出全球布局的积极成效。
海尔智家报告重点分析了哪些方面?
报告重点分析了海尔智家分产品、分地区的经营情况。产品上,智慧生活电器、智慧暖通方案、智慧家庭生态及其他表现各异;地区上,中国大陆、美洲、欧洲、南亚、新兴市场、亚太的收入变化各有特点,TC模式、数字化改革、新兴市场布局是关键驱动因素。
当前家电市场处于什么状态?
家电市场呈现结构性分化,高端智能产品需求增长,传统产品竞争加剧。海尔智家在多个细分领域份额提升,但整体营收增速放缓。毛利率提升至27.2%得益于成本控制,期间费用率上升主要来自销售和市场推广投入。海外市场表现分化,美洲Q2实现正增长,南亚增长迅猛。
这份研报提示了哪些风险?
研报提示的主要风险包括原材料成本大幅波动、汇率大幅波动、海外市场竞争加剧。具体表现为财务费用率上升主要因汇兑损失(7.04亿元),销售费率提升来自新兴市场布局和品牌营销加大。此外,原材料价格波动和海外市场竞争也是需要关注的长期风险因素。
你可能感兴趣
公司信息更新报告2026Q2利润超预期表现,看好Q3起两轮车毛利率环比修复以及利润增速环比提升
开源证券2026-08-11
公司信息更新报告:全年营收稳健增长,汇兑损失影响Q4业绩
开源证券2022-03-18
公司信息更新报告:Q2业绩环比提升,受股份支付影响利润端短期承压
开源证券2024-09-01
公司信息更新报告:库存损失有所拖累,Q3业绩环比承压
基础化工开源证券2024-10-29
公司信息更新报告:2024Q2利润环比修复,海外布局拓展新增长极
电子设备开源证券2024-08-27
公司信息更新报告:2024年前三季度业绩稳健增长,汇兑损失有所上升
医药生物开源证券2024-10-18
公司信息更新报告:汇兑损失与毛利率承压拖累业绩,自主品牌持续推进
食品饮料开源证券2026-08-28
公司信息更新报告:2025年业绩稳步增长,2026年Q1受汇兑损失拖累
基础化工开源证券2026-04-23
公司信息更新报告:H1业绩承压,汇兑损失及股权激励费用拖累盈利
交通运输开源证券2022-09-01
公司信息更新报告:常规业务环比增速提升,高费用投入影响短期利润
医药生物开源证券2024-10-30