猜你想问
佩蒂股份2026年中报核心数据有哪些?
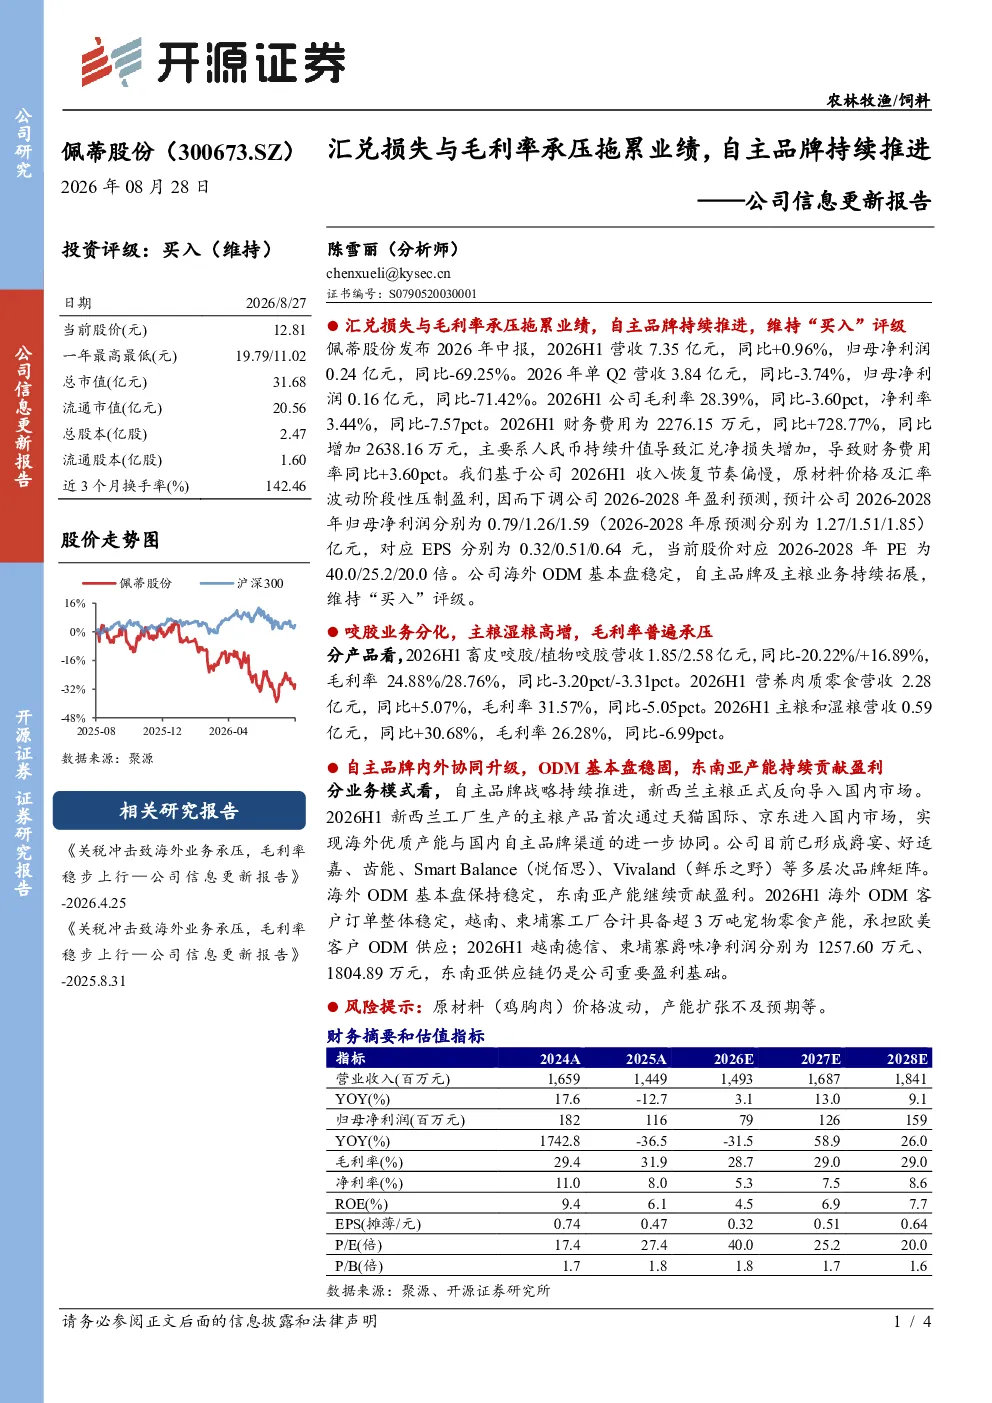
佩蒂股份2026年中报显示,营收7.35亿元,同比+0.96%,归母净利润0.24亿元,同比-69.25%。主要受汇兑损失和毛利率承压影响,2026H1毛利率28.39%,同比-3.60pct,净利率3.44%,同比-7.57pct。财务费用同比大幅增加,主要因人民币升值导致汇兑净损失增加。
食品饮料行业发展趋势如何?
食品饮料行业正经历多元化发展,自主品牌建设成为重要趋势。佩蒂股份通过爵宴、好适嘉等品牌矩阵推进自主品牌战略,新西兰主粮反向导入国内市场。同时,海外ODM业务保持稳定,越南、柬埔寨工厂产能超3万吨,贡献稳定盈利。行业未来将更加注重产品创新和品牌价值提升。
报告重点分析了哪些方面?
报告重点分析了佩蒂股份的业绩受汇兑损失和毛利率下滑的拖累情况,以及自主品牌战略的推进进展。分产品看,畜皮咬胶/植物咬胶营收同比-20.22%/+16.89%,毛利率同比-3.20pct/-3.31pct;营养肉质零食营收同比+5.07%,毛利率同比-5.05pct;主粮和湿粮营收同比+30.68%,毛利率同比-6.99pct。
当前市场对佩蒂股份的判断是什么?
当前市场关注佩蒂股份业绩恢复节奏,原材料及汇率波动对其盈利的阶段性压制。公司持续推进自主品牌战略,新西兰主粮反向导入国内市场,形成多层次品牌矩阵。海外ODM业务保持稳定,但收入恢复偏慢,盈利预测下调至2026-2028年归母净利润0.79/1.26/1.59亿元。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格波动,特别是鸡胸肉等关键原料价格变动可能影响成本。此外,产能扩张不及预期也可能影响业绩表现。汇率波动仍是重要风险因素,人民币升值可能导致汇兑损失增加,需持续关注。
你可能感兴趣
公司信息更新报告:H1业绩承压,汇兑损失及股权激励费用拖累盈利
交通运输开源证券2022-09-01
公司信息更新报告:库存损失有所拖累,Q3业绩环比承压
基础化工开源证券2024-10-29
公司信息更新报告:2025年业绩稳步增长,2026年Q1受汇兑损失拖累
基础化工开源证券2026-04-23
港股公司信息更新报告:经营业绩承压,积极推进品牌转型提升产品力
开源证券2024-11-27
公司信息更新报告:2021Q3自主品牌快速增长,盈利短期承压静待修复
家用电器开源证券2021-10-31
公司信息更新报告:2024H1业绩承压,毛利率持续改善
食品饮料开源证券2024-08-29
公司信息更新报告:空悬获国内头部自主品牌定点,国产化持续推进
轻工制造开源证券2022-06-08
公司信息更新报告:2024年业绩承压,积极推进矿山开发与钛白粉国际化进程
基础化工开源证券2025-04-25
港股公司信息更新报告:上半年业绩有所承压,物理AI叙事持续推进
开源证券2026-08-28
公司信息更新报告:疫情扰动,短期业绩承压,全国化战略持续推进
食品饮料开源证券2022-04-29