猜你想问
哔哩哔哩2Q26业绩报告核心内容是什么?
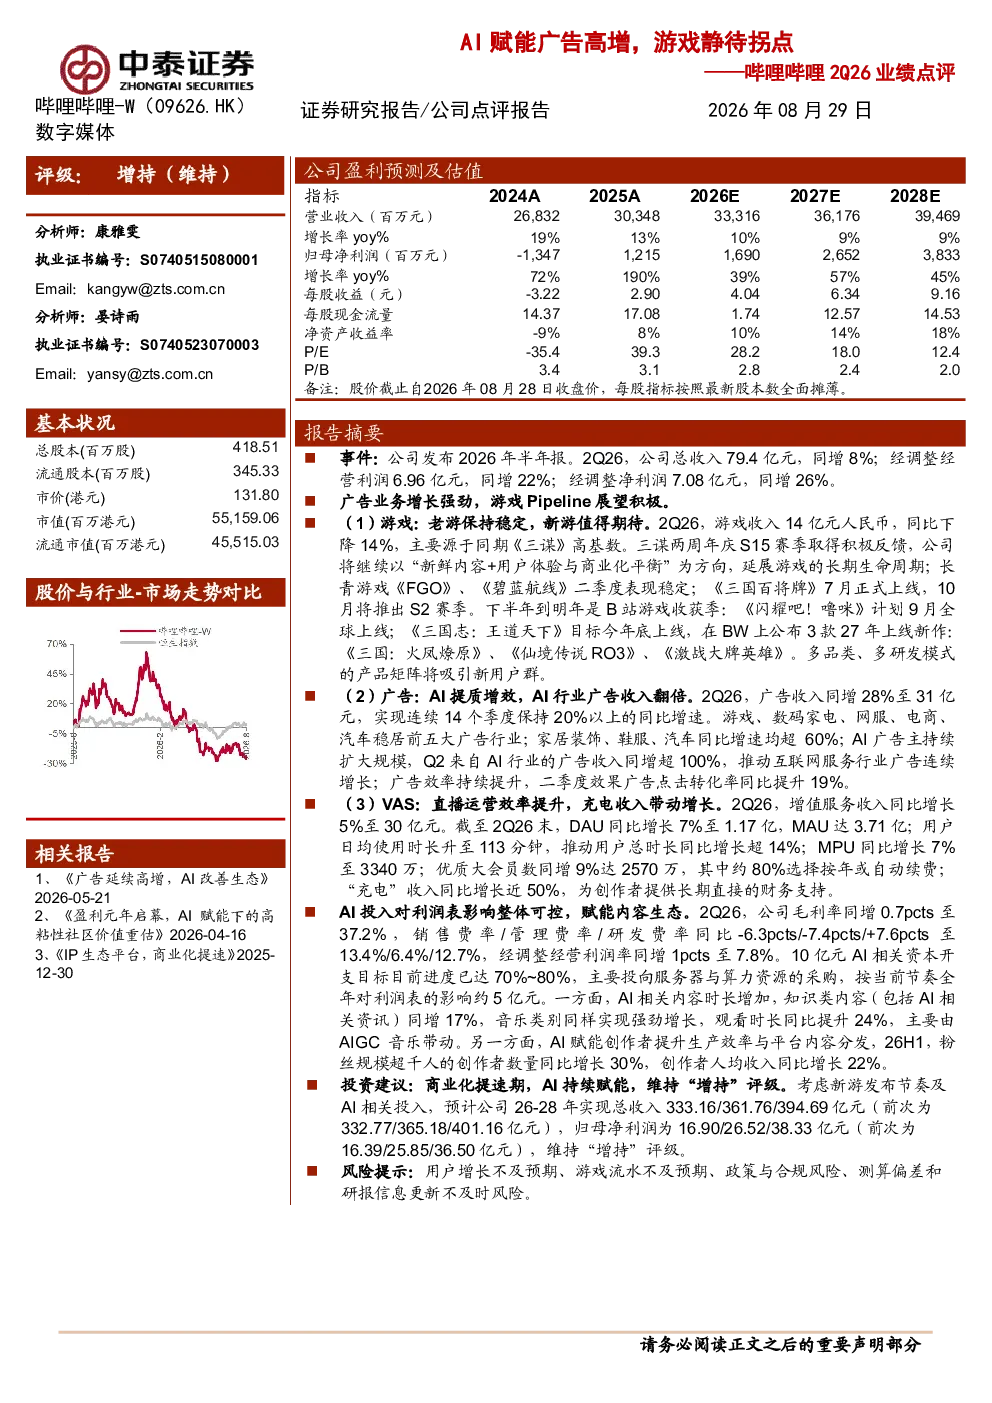
哔哩哔哩2026年半年报显示稳健增长,总收入79.4亿元,同增8%;经调整经营利润6.96亿元,同增22%;经调整净利润7.08亿元,同增26%。广告业务强劲,收入31亿元,同增28%,连续14个季度超20%增速,AI行业广告收入翻倍(同增超100%)。游戏收入14亿元,同比下降14%(主要因《三谋》高基数),但长青游戏稳定,新游《三国百将牌》上线,《闪耀吧!噜咪》等计划上线。VAS收入30亿元,同增5%,DAU增7%至1.17亿。AI投入资本开支10亿元,进度达70-80%,对利润表影响约5亿元。
AI技术对哔哩哔哩的赛道/行业发展趋势有何影响?
AI技术正赋能哔哩哔哩的内容生态,提升效率并重估长期价值。公司资本开支10亿元用于AI投入,进度达70-80%,知识类/音乐类内容增长,创作者规模/收入双增。AI行业广告收入翻倍,点击转化率同比提升19%,显示AI技术在商业化变现中的潜力。未来AI或将成为哔哩哔哩差异化竞争的关键,推动内容创作与用户体验升级,强化平台护城河。
研报重点分析了哔哩哔哩的哪些业务方向?
研报重点分析了哔哩哔哩的广告、游戏和VAS三大业务方向。广告业务表现亮眼,收入31亿元,同增28%,AI行业广告收入翻倍。游戏业务虽受《三谋》高基数影响收入下降14%,但长青游戏稳定,新游《三国百将牌》上线,未来管线积极。VAS业务收入30亿元,同增5%,DAU增7%至1.17亿,优质大会员数增9%至2570万,“充电”收入增近50%。
当前哔哩哔哩的市场现状如何被判断?
哔哩哔哩市场现状呈现稳健增长态势,广告业务强劲驱动,AI赋能提升效率,生态价值凸显。总收入和利润均实现增长,广告业务连续14个季度超20%增速,显示其商业模式成熟且具备持续增长能力。游戏业务虽短期承压,但新游上线和长青游戏稳定为未来增长奠定基础。VAS业务用户规模扩大,付费渗透率提升,显示平台粘性和变现能力增强。
研报提示了哪些相关风险?
研报提示了用户增长不及预期、游戏流水不及预期、政策与合规风险、测算偏差等风险。用户增长是平台持续发展的关键,若增长放缓可能影响广告和增值服务收入。游戏业务受市场环境和产品表现影响较大,《三谋》高基数后新游流水能否达到预期存在不确定性。政策与合规风险是互联网平台普遍面临的挑战,可能影响内容审核和商业运营。测算偏差可能导致业绩预测与实际结果存在差异。